بانک سامان بر اساس آخرین رتبهبندی صورت گرفته توسط سازمان مدیریت صنعتی جایگاه خود را در جمع ۵۰ شرکت برتر ایران تثبیت کرد و بهعنوان چهل و هشتمین شرکت برتر ایران انتخاب شد.

به گزارش اقتصادرسا به نقل از سامان رسانه، سازمان مدیریت صنعتی رتبهبندی سال ۱۴۰۱ شرکتهای برتر ایران را برای بیست و ششمین سال متوالی اعلام کرد که بر این اساس، هولدینگ بانک سامان بر اساس اطلاعات مالی سال ۱۴۰۱، با یک پله صعود نسبت به سال قبل، توانست به جایگاه چهل و هشتمین شرکت برتر ایران تکیه بزند. گفتنی است این رتبهبندی بر اساس میزان فروش و درآمد شرکتها صورت میپذیرید و رتبه ۴۸ در حالی توسط بانک سامان کسبشده که این بانک توانسته میزان درآمد خود در سال ۱۴۰۱ به میزان چشمگیری افزایش دهد و نام خود را بالاتر از بسیاری از شرکتهای نامآور حوزه اقتصادی قرار دهد. بانک سامان در سال گذشته نیز توانسته بود، در جایگاه چهل و نهم این رتبه بندی قرار گیرد.
لازم به ذکر است که در این رتبهبندی بیش از ۵۰۰ شرکت مختلف بررسی و طبقهبندی شده است و این رتبهبندی دورنمایی از عملکرد و اقدامات شرکتها در حوزه اقتصادی ارائه میدهد و نشاندهنده میزان اثرگذاری آنان در حوزه اقتصاد ملی است.
- توضیحات
- دسته: بانک بیمه بورس
نشست هفتگی اندیشکده حقوق دانشگاه امام صادق ( ع) با موضوع بررسی رای وحدت رویه ۷۹۴ دیوان عالی کشور با حضور جمعی از کارشناسان و صاحب نظران حوزه قضایی و بانک در تهران برگزار شد.
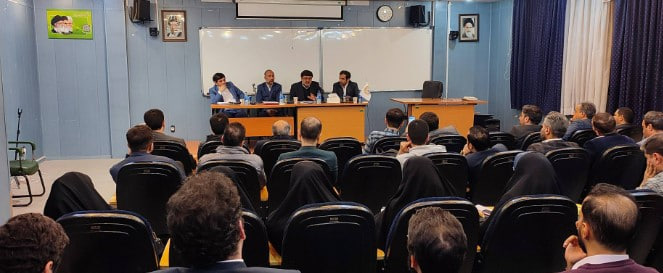
به گزارش اقتصادرسا به نقل از روابط عمومی کانون بانک ها و موسسات اعتباری خصوصی ، در این مناظره دکتر کورش پرویزیان مدیرعامل بانک پارسیان و رئیس کانون بانکها و موسسات اعتباری خصوصی، دکتر غلامعلی صدقی معاون سابق قضایی دیوان عالی کشور و عضو قضایی شورای رقابت، دکتر عاصف حمداللهی مدیر کل دفتر نظارت بر اجرای اسناد رسمی سازمان ثبت اسناد و املاک کشور و دکتر یاسر مرادی، مدیر اندیشکده حقوق بانکی و عضو هیئت مدیره بانک صادرات به صورت حضوری و مجازی در این خصوص به گفتوگو و تبادل نظر پرداختند.
در این نشست دکتر کورش پرویزیان مدیر عامل بانک پارسیان و رئیس کانون بانک ها و موسسات اعتباری خصوصی به عنوان منتقد رای، دو ایراد عمده را بر رای ۷۹۴ مطرح نمودند که یکی جنبه حقوقی داشته و دیگری ناظر بر آثار عملی و اجرایی این رای میباشد. از دیدگاه ایشان، ایراد حقوقی عبارت است از اینکه در رای مذکور، به تفاوت میان عقود مشارکتی و مبادله ای و تفاوت ماهیت نرخ سود در آنها توجهی نشده است و این امر موجب بروز ابهامات و اختلافات بسیاری در فهم و تطبیق مدلول این رای گردیده است.
وی ایراد اجرایی و عملی مترتب بر رای را عامل بطلان سود مازاد بر نرخ اعلامی از سوی شورای پول و اعتبار و بعضا ابطال قراردادها در محاکم و تسری به قراردادهای تسویه شده پیش از تاریخ صدور رای عنوان کرد که باعث شده است بسیاری از بدهکاران کلان بانکی بتوانند از مفاد رای سوءاستفاده کرده و حتی مبالغی را که جهت تادیه دین پرداخت کرده اند مسترد نمایند.
بررسی اشکالات رأی وحدت رویه ۷۹۴ در چند محور موضوعی
دکتر کورش پرویزیان مدیر عامل بانک پارسیان و رئیس کانون بانکها و موسسات اعتباری خصوصی در خصوص رای ۷۹۴، گفت: با صدور رای ۷۹۴ به شدت شکایات علیه بانکها در محاکم افزایش یافت و تعداد زیادی از افرادی که حتی قراردادهای خود را تسویه کرده بودند، مجدداً به دادگاه مراجعه کردند و تقاضای اضافهپرداختی از بانکها را داشتند. بحث ازدیاد شکایات یک طرف و موضوع شکلگیری این رای، خود داستان مفصلی دارد که میشود روی آن بحث های زیادی نمود.
پرویزیان گفت : این رأی در چند محور مشکل دارد. در محورهای شکلی و محتوایی، اجرا و عمل و نیز نتایج حاصله قابل بررسی است. در محور شکلی رای وحدت۷۹۴، رای صادر شده در لرستان که علیه یک موسسه غیرمجاز به لحاظ فعالیت بانکی بوده و تحت نظارت بانک مرکزی نبود. با رای صادر شده بر له یک بانک تحت نظارت و مجاز به لحاظ فعالیت بانکی را با هم مقایسه کرده و اعلام نظر نموده است. در حالیکه این دو به لحاظ بانکی و فعالیت های قانونی و غیرقانونی متفاوت هستند. در لرستان رای صادر شده علیه بانک مهر اقتصاد بود که مجوز فعالیت بانکی نداشت و در شمول موسسات بانکی تحت نظارت بانک مرکزی نبود. در مازندران رای صادرشده بر له بانک پارسیان بود که مجوز فعالیت بانکی داشت و در شمول موسسات بانکی تحت نظارت بانکی مرکزی بوده که تمام بخشنامه ها و آیین نامه های بانک مرکزی به این بانک ابلاغ می شد در حالیکه بخشنامه ها و آیین نامه های بانک مرکزی به موسسه مهراقتصاد ابلاغ نمی شد.
اشتباه در ارجاع به موارد قانونی رای
مدیرعامل بانک پارسیان با اشاره به اینکه علی الظاهر با عجله رای وحدت رویه مذکور صادر شد و به این نکته که حتی محاکم در صدور آرا توجه داشتند، دقت نشده است، افزود : در گذشته موسسات اعتباری نظیر بانک سینا قبل از تبدیل شدن به بانک چنین وضعی داشتند و در دعاوی پیش آمده در محاکم و در صدور رای به مجوزداربودن و موسسه بودن و یا بانک دارای مجوز بانک مرکزی توجه داشتند و متفاوت رای صادر می کردند، حال چه فشار و یا دستوری باعث شده که این موضوع در دیوان تبدیل به وحدت رویه شده همانگونه که دکتر مرادی گفتند ، نمی دانم.
در رای استناد شده به مفاد ۱۰، ۱۱، ۳۷ و البته جایی در متن اشتباهاً ۲۷ نوشته شده است، ماده ۲۷ قانون پولی بانکی در سال ۱۳۵۱ اصلاً ناظر بر مناسبات قانونی پولی و بانکی مشتری و بانک نیست بلکه ناظر بر اسنادی است که توسط بانک مرکزی صادر میشود و گفته شده باید با دو امضا باشد.
رئیس کانون بانکها و موسسات اعتباری خصوصی، گفت: در ماده ۳۷ برای وظایف بانک مرکزی تعریف شده است که این بانک میتواند با نظارت، نرخ کف و سقف را برای امور مختلف تعیین کند. آنچه در بانک ها انجام می شود به دستورالعمل ها و آیین نامه های تفضیلی و مصوبی است که به شبکه ابلاغ می شود و بانک ها بر اساس آنها به کسب وکار و فعالیت می پردازند و یک محکمه قضایی در ارتباط با رویه های اداری و اجرایی بانک به جز بانک مرکزی نمی تواند تعیین و تکلیف نماید. بانک مرکزی هم نامه های متعدد زده که ایراد دارد ولی موضوع حل نشده است.
وی اضافه کرد: متأسفانه در زمان ریاست آقای مرتضویمقدم در دیوان(که زمانی عضو شورای پول و اعتبار هم بودندو در آن زمان بنده نیز عضو شورای پول و اعتبار بودم) این اتفاق افتاد و خدمت آقای مرتضوی رسیدم که ایشان گفتند دیر شده و این را با آقای صدقی در میان بگذارید ولی الان به رای وحدت رویه تبدیل کردیم. البته بنده به عنوان اربابرجوع خدمت ایشان رفتم و وقتی موضوعات را مطرح کردیم، اذعان به اشتباه داشتند ولی چون رای در نهایت صادر شد فرمودند که فعلا کاری نمی شود کرد.
کورش پرویزیان ادامه داد: بعد از آن تا زمانی که آقای رئیسی رئیس محترم قوه قضائیه بودند نامههای متعددی با دیگر بانکداران و بانک مرکزی تنظیم و ارسال کردیم ولی موضوع حل نشد. به یاد دارم حتی جلسهای در بانک مرکزی آقای منتظری دادستان محترم وقت کل کشور و عضو محترم شورای پول و اعتبار تشریف آوردند. در آن جلسه آقای منتظری بعد از اینکه این بحثها را شنیدند، تصدیق فرمودند که این رای در مورد قراردادهای مشارکتی مصداق ندارد و همچنین ورودی به قراردادهای تسویه شده قبلی ندارد.
وی افزود: همچنین آقای اژهای بهعنوان معاون اول محترم قوه قضائیه دستور رسیدگی و بررسی دادند که منجر به صدور نامه با امضای ایشان شد .در آنجا هم به صورت صریح آقای اژهای به رئیس دفتر وقت رئیس قوه قضائیه نامه نوشتند که در صدور این رای اشکالاتی وجود دارد و منجمله ورود رای وحدت رویه به قراردادهای مشارکتی را اشکال گرفتند.
مدیرعامل بانک پارسیان با تاکید بر استناد رأی وحدت رویه مبنی بر آمری بودن مقررات بانک مرکزی و انجام فعالیت بانکها براساس مقررات تعیینشده از طرف بانک مرکزی، بیان کرد: بانک مرکزی نظراتش را در بیش از ۵ نامه به قوه قضائیه داد و جناب آقای صالح آبادی، آقای دکتر فرزین و هم حوزه نظارت و حوزه مقررات بانک مرکزی چند نامه مفصل تنظیم و ارسال کردند که در ارتباط با این رای، عقود مشارکتی و سرمایهگذاری جدا شود و البته بانک ها و در ارتباط با عقود مبادلهای مشکلی با رای وحدت رویه ندارند.
پرویزیان با بیان اینکه متاسفانه این رای در حال اجرا میباشد و خسارات بسیار سنگینی برای مردم و شبکه بانکی ایجاد کرده، گفت: این رأی فقط به نفع بدهکاران کلان بانکی که مورد اعتراض آقای دکتر صدقی هم بود، شده است. چرا که؛ اولا اینکه گفته شود هیچ پروندهای در بانک خسارتی نمیشود حرف کاملا اشتباهی است. بانک محل ریسک و مخاطره است و همهی بانکداران با این ریسک مواجه هستند یا بانک اشتباه و حتی تخلف میکند یا تخلف از سوی مشتری به بانک تحمیل می شود، ملاحظه می فرمایید بالاخره رخداد ورشکستگی بانکها در دنیا وجود دارد. عددی که در حال حاضر برای تعداد تسهیلات شبکه بانکی مطرح است چندین میلیون پرونده تسهیلاتی است. عمده این تسهیلات از نظر تعدادی تسهیلات خرد است اگر از نظر تعدادی تسهیلات قرضالحسنه، تسهیلات کسب و کارهای کوچک، تسهیلات تکلیفی که بر شبکه بانکی حاکم است، بخواهیم محاسبه کنیم، چند ده میلیون فقره تسهیلات می شود که پرداخت می گردد.
وی افزود: تعداد پروندههای تسهیلاتی که در قوه قضاییه در این مورد مطرح میشود، نسبت به چند ده میلیون پرونده تسهیلاتی در شبکه بانکی، تعدادی زیاد نیست. اما حجم ریالی این پروندهها و به ویژه تسهیلاتی که بدهکاران کلان از بانکها گرفتند بسیار مهم و بالاست که از طریق منافذ مختلف مثل رای وحدت ۷۹۴، از ادای دین خود فرار میکنند که امیدواریم حتما اصلاح شود.
رئیس کانون بانکها و موسسات اعتباری خصوصی، با اشاره به اظهارنظر آقای صدقی که گفتند؛ بین موسسه غیرمجاز و بانک مجاز در این مورد نباید تفاوتی قائل شد، اظهار داشت: اگر قبول دارند که مقررات بانک مرکزی قوانین عامره است باید به مشمول بخش نامههای بانک مرکزی و غیر مشمول هم توجه بفرمایند همانگونه که ذکر شد، بخشنامه های بانک مرکزی صرفا به بانکهای مجوز فعالیت دار صادر میشود. بانک مهر مجوز فعالیت از بانک مرکزی نداشت و بخشنامه های بانک مرکزی به آن ابلاغ نمی شد. مثال دیگر شاید بگویند عقودی که در قانون مدنی آمده (۱۴، ۱۵ عقد) در بازار بانکی عمل نمیشود که جواب مثبت است. در بازار انواع این عقود قانون مدنی کشور استفاده میشود، اما در مورد بانک عقود قانونی بانکداری بدون ربا اجرا می شود و یک تفاوتی قائل شده اند که بانک مرکزی بتواند بخشنامه و دستورالعمل هم صادر کند.
پرویزیان در ادامه افزود : اعتقاد بنده بر این است که در این رای قوه قضاییه به نظر بانک مرکزی توجه نشد. یعنی بانک مرکزی هم کنار گذاشته شد، چرا که بانک مرکزی نامه رسمی داده است. بعضا در محاکم هم به نظرات بانک مرکزی توجه نمی شود. بطور مثال پروندهای که تسهیلات آن تسویه شده مجددا مطرح می شود و یا در مورد نرخها بر اساس رای ۷۹۴ و استنادی که بدان صورت میگیرد فارغ از درست یا غلط بودن رای صادره قاضی، طبق مستندات ارائه شده نرخ سود بانکی توسط بانک مرکزی در جدولی که خدمت آقای دکتر صدقی ارائه شد، باید باشد. نرخ سود در محاکم و سازمان ثبت با حداقل ۱۲، ۱۳ و ۱۴ درصد بعضا عمل می شود در حالیکه سازمان ثبت اولا در بخشنامه ای خلاف قانون و خارج از اختیارات خود به جای اجرای مفاد سند رسمی فی مابین مشتری و بانک راسا به محاسبه طلب اقدام و مطالبات بانک ها را بدون ارجاع به محاکم کاهش می دهد در حالی که حق محاسبه ندارد. کاهش مطالبات بانک ها در دوایر اجرا با اختلاف محاسبات، ترازنامه بانک ها را تحت تاثیر قابل تامل و توجه قرار داده است، اینها اعدادی نیست که به آنها توجه نکنیم. ثانیا؛در نامه پیوست ریاست محترم سازمان ثبت که ارجاع شده است، خود همکاران کارشناس ثبت روی رای ۷۹۴ کار کردند و در اینجا سوال و جواب شده و گفته شده که آیا رای وحدت رویه ۷۹۴ دربرگیرنده عقود مشارکتی است یا فقط مربوط به عقود مبادله ای است؟
در جواب آورده شده که حسب بخشنامهها و ضوابط بانک مرکزی این رای شامل عقود مشارکتی نمیگردد. در نامه بانک مرکزی نیز آمده است که نرخ سود بانکی عقود بانکی را اعلام کرده ایم، اما بانک درعقود مشارکتی محق به دریافت سود بالاتر از سود مورد انتظار است، نامه آیت ا.. اژه ای هم این را تایید می کند. ولی باز هم سازمان ثبت عمل نمیکند. ما نمیتوانیم یک مقرره چه از طرف مجلس و چه دیوان عالی باشد وضع بکنیم و تبعات آن را ارزیابی نکنیم. اگر خطایی از بنده بعنوان یک فرد بانکی سر زد و تسهیلاتی داده شد، تمام مراجع قانونی میتوانند رسیدگی و برخورد کنند، اما این مسئله نمیتواند موضوع مهم مطالبات سنواتی که با رای ۷۹۴ از بین می رود را حل کنند. مسئله میلیاردها پول است، عدم توجه به قانون تسهیل بدهی بدهکاران شبکه بانکی مصوب مجمع تشخیص مصلحت نظام در سال ۱۳۹۸ در این رای مشهود است.
پرویزیان: مساوات در برخورد میان بانک و بدهکاران رعایت نشده است
مدیرعامل بانک پارسیان در ارتباط با عدم مساوات در برخورد بین بانک و بدهکاران، گفت: اوضاع به گونهای شده است که گویا بانک ظالم و مشتری مظلوم است درصورتی که چنین چیزی صحیح نبوده و ما دنبال این موضوع نیستیم. به خاطر این نگاه بعضا در محاکم رفتار دوگانه ای در برخورد با بانک و مشتری رخ می دهد . به صورتی که هنگامی که بانک از مشتری طلبکار میشود، محاکم قضایی رای را با نرخ حداقل مورد انتظار ۱۲، ۱۳ و ۱۴ درصد صادر میکنند. در یک نمونه حدود ۳۰ قرارداد با یک مشتری در دوره زمانی بانک منعقد نمود که تنها دو قرارداد آن تسویه نشده و باز بود. در رسیدگی این دو قرارداد ، قرارداد اولیه تسویه شده را به عنوان قرارداد پایه درنظر گرفتند و با نرخ حدود ۱۴ درصد محاسبه انجام و مطالبه حدود ۷۵۰ میلیارد را به ۱۰۰ میلیارد تبدیل کردند و در یک پرونده دیگر عدد مطالبات بانک ها را بسیار پایین آوردند که ۶ و ۷ بانک درگیر این مسئله شدند. این در حالی است که اگر پروندهای بانک به عنوان اضافه دریافت بدهکار شود، محاسبات در محاکم و کارشناسی های قوه قضاییه با نرخ روز شاخص بانک مرکزی انجام میشود.
وی افزود: اجرای صحیح رای وحدت رویه ۷۹۴ که ناظر بر این است مقررات آمره بانک مرکزی را اگر کسی اجرا کرد مجازات نشود ، ولی در اجرا بشدت علیه بانکها دارد اعمال رای میشود و حتی قراردادهای بعدی بانک ها را ابطال میکنند. آن موضوعی که درست است اصلاح فرایندها و رفع اشکالات است، بنابراین با اصلاح این رای و تقویت این شبکه کمک به فضای اقتصادی کشور میکند، هم اکنون این رای منابع زیادی از بانکها را درگیر خواهد کرد و منابع به یک گروه افراد خاص میرسد.
پرویریزیان تصریح کرد : انتظار داریم لااقل اگر این منابع به بانکها نمی رسد، به دولت برگردد. در طول سالهای فعالیت خود نمونه و سابقهای به این شکل نداشتیم که پایههای اعتماد به شبکه بانکی را تخریب کند. لذا خواهش داریم مسئولین محترم کشور اصلاحاتی در این پرونده ایجاد و حد و حدودی را مشخص کنند و اگر امکان دارد رای وحدت رویه جدیدی صادر و یاد در مجلس قانون جدیدی وضع شود تا این معضل برطرف شود و کارها به روال نظم در بیاید.
بررسی حقوقی آثار اقتصادی، اجتماعی رأی ۷۹۴ دلیل برگزاری مناظره حقوقی
یاسر مرادی مدیر اندیشکده حقوق بانکی و عضو هیئت مدیره بانک صادرات در دانشگاه امام صادق علیهالسلام در ابتدای این نشست به بیان مقدمهای پیرامون ماهیت و نحوه صدور رای وحدت رویه پرداخت و گفت: موضوع از این قرار است که در قراردادهایی که بین بانک ها و مشتریان منعقد میگردید، برخی از بانکها قراردادهایی را در نظر میگرفتند که نرخ سود آنها بالاتر از نرخ مصوبات شورای پول و اعتبار بود. به همین دلیل پس از حضور موارد اختلاف در محاکم دادگستری، برخی از محاکم رای به نرخ های مازاد بر مصوبه شورای اعتبار طبق ماده ۱۰ قانون مدنی میدادند. برخی از محاکم هم با بیان اینکه مصوبات شورای پول و اعتبار آمرانه است، حق تعیین نرخ سود مازاد مصوبه شورای پول و اعتبار را از طرفین سلب میکردند.
وی افزود: اولین بار این موضوع در سخنرانی ریاست محترم قوه قضائیه در زمان آقای رئیسی در شیراز مطرح شد. ایشان اعلام کردند که از این به بعد محاکم به نرخ های بالاتر از مصوب شورای پول و اعتبار رای نخواهند داد. به استناد این صحبتها، بانک ها می توانند مطابق با توافق طرفین چنین نرخ هایی را تعیین کنند، اما دستگاه قضا ضامن اجرای مصوبه ای فراتر از نرخ شورای پول و اعتبار نخواهد بود.
مدیر اندیشکده حقوقی بانکی دانشگاه امام صادق، تصریح کرد: بعد از این موضوع یک بخشنامه ای به عنوان بخشنامه قضائی صادر شد و این بخشنامه نیز منتج به همین نتیجه شد که نرخ مازاد بر مصوبه شورای پول و اعتبار را محاکم رای ندهند. صدقی، معاون محترم دیوان عالی کشور در آن زمان در خصوص آرای موافق و مخالف گزارشی تهیه کردند و این گزارش به دیوان عالی کشور رفت. در دیوان عالی کشور منجر به رای وحدت رویه ۷۹۴ شد بدین صورت که مصوبات شورای پول و اعتبار با توجه به ماده ۲۰ قانون عملیات بانکی بدون ربا، نرخ سود مازاد بر مصوبات بانک مرکزی باطل است که پس از صدور رای اختلافات شروع شد. ما این نشست را برگزار کردیم که اولا آثار این رای از جمله آثار اجتماعی و اقتصادی را بررسی کنیم و سپس مباحث حقوقی و اختلافی را مورد بررسی قرار دهیم. امروز قرار است در خصوص این موضوعات مباحثه مهمی در این جلسه داشته باشیم.»
سپس دکتر غلامعلی صدقی، معاون سابق قضایی دیوان عالی کشور و عضو قضایی شورای رقابت، در مقام موافق و مدافع رای و یکی از موثرین در تصویب آن، به مناقشه در مقابل نکات مطرح شده از سوی آقای پرویزیان پرداخته و به ایرادات مذکور پاسخ دادند؛ ایشان بیان داشتند که تمام آنچه رای ۷۹۴ بیانگر آن می باشد این است که مقررات و مصوبات ابلاغی بانک مرکزی به بانکها از جمله نرخ سود مصوب شورای پول و اعتبار، جنبه آمره داشته و برای تمامی بانکها و مؤسسات اعتباری لازم الاتباع میباشد و رای چیزی فراتر از این نمی گوید. درخصوص تفاوت میان نرخ سود در عقود مشارکتی و مبادله ای نیز هم بیان داشتند که نمی توان گفت شورای پول و اعتبار در خصوص نرخ سود عقود مشارکتی هیچ ضابطه ای ندارد و به طور کامل در اختیار بانک ها می باشد بلکه این امر قابل تشکیک نیست و تنها ابهامی که وجود دارد، به نحوه اثبات حصول سود بالاتر از سود مورد انتظار باز میگردد که این ایراد به عدم شفافیت در مقررات و بخشنامه های بانک مرکزی مستند است نه رای وحدت رویه. ایشان همچنین در پاسخ به ایراد اجرایی آقای پرویزیان چنین پاسخ دادند که به وجود آمدن افرادی به نام بدهکاران کلان، اولا و بالذات ناشی از نقص در ساختارها و عملکرد نظام بانکی میباشد و رای وحدت رویه کسی را به عنوان بدهکار کلان ایجاد نکرده است بلکه این افراد از گذشته بدهی های کلان داشته اند و عدم تادیه دین توسط آنان را نباید به رای ۷۹۴ مستند نمود.
و در بخش بعدی نشست، دکتر مرادی به طرح سوالی انتقاد آمیز مربوط به رویههای ثبتی مربوط به اجرای رای ۷۹۴ خطاب به آقای دکتر حمداللهی مدیر کل دفتر نظارت بر اجرای اسناد رسمی سازمان ثبت اسناد و املاک کشور ،پرداختند؛ ایشان این سوال را چنین عنوان کردند: با توجه به اینکه مطابق با آیین نامه اجرا، محاسبه خسارات تا روز شروع عملیات اجرایی با بنک میباشد،چرا سازمان ثبت اسناد بخشنامه ای را به ادارات اجرا ابلاغ کرده است که بر طبق آن بانک در برگه درخواست خود حتما باید قید کند که سود و خسارات را بر اساس رای ۷۹۴ محاسبه کرده است؟
آقای دکتر حمداللهی در پاسخ به پرسش دکتر مرادی بیان نمودند که آنچه خلاف قانون است، مداخله اجرای ثبت در محاسبه سود و خسارات تا پیش از تاریخ صدور اجرائیه است اما در بخشنامه موردنظر، هیچ مداخله ای از سوی سازمان ثبت و ادارات اجرای ثبت در این مورد صورت نگرفته است بلکه به طرفین تعهد گوشزد می گردد تا مطلع باشند که محاسبه سود و خسارات در بازه زمانی قبل از صدور اجرائیه، باید توسط بانک و بر اساس مدلول رای وحدت رویه ۷۹۴ صورت پذیرد و این هیچ تعارض با تبصره ۴ ماده ۴ آیین نامه «اجرای مفاد اسناد رسمی لازم الاجراء و طرز رسیدگی به شکایت از عملیات اجرائی سازمان ثبت اسناد و املاک کشور» ندارد. ایشان همچنین در مقام داوری میان دو دیدگاه درخصوص رای وحدت رویه ۷۹۴، آن را تایید و تقویت نموده و در مقام موافقت با دیدگاههای آقای دکتر صدقی بیان داشتند که : رای ۷۹۴ اساسا درمقام بیان مقررات تخصصی راجع به عقود مشارکتی و مبادلهای نبوده است تا بخواهیم بدان ایراد بگیریم بلکه این امر تنها در ید بانک مرکزی است و ایجاد شفافیت در مقررات راجع به نرخ سود در عقود مشارکتی باید از بانک مرکزی مطالبه گردد.
- توضیحات
- دسته: بانک بیمه بورس
ساعت کاری باجه هایپراستار شعبه بازار بزرگ ایران (ایرانمال) با هدف ارائه خدمترسانی شایسته به مشتریان اعلام شد.

ساعت کاری باجه هایپراستار شعبه بازار بزرگ ایران (ایرانمال) با هدف ارائه خدمترسانی شایسته به مشتریان اعلام شد.
بر این اساس، باجه هایپراستار طی روزهای شنبه تا پنجشنبه از ساعت ۰۸:۴۵ تا ۱۹:۴۵ و جمعهها از ساعت ۰۹:۳۰ تا ۲۰:۰ آماده ارائه خدمت به مشتریان گرامی است.
یادآور میشود؛ زمانبندی فوق، شامل ساعات کاری متفاوت یا روزهایی که بر حسب تصمیم مدیریت، کل مجموعه ایرانمال تعطیل است، نمیشود.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: گروه مالی گردشگری رتبههای همایش شرکتهای برتر ایران را درو کرد
بیست و ششمین دوره همایش رتبهبندی شرکتهای برتر ایران (IMI-100) با درخشش شرکتهای گروه مالی گردشگری برگزار شد.
به گزارش اقتصادرسا به نقل از روابط عمومی گروه مالی گردشگری، بیست و ششمین دوره همایش رتبهبندی شرکتهای برتر کشور که توسط سازمان مدیریت صنعتی برگزار میشود، با درخشش شرکتهای گروه مالی گردشگری همراه بود.
در این همایش بانک گردشگری و شرکت گروه سرمایهگذاری میراث فرهنگی و گردشگری ایران (سمگا) به عنوان 10 شرکت پیشرو در رتبهبندی سال 1402 انتخاب شدند.
همچنین در رتبهبندی کلی 100 شرکت برتر، بانک گردشگری رتبه 24، گروه سرمایهگذاری میراث فرهنگی و گردشگری ایران (سمگا) رتبه 70، شرکت اقتصادی نگین گردشگری ایرانیان رتبه 71 و هولدینگ گسترش صنایع و معادن ماهان رتبه 74 را به دست آوردند.
در رتبهبندی 100 شرکت برتر دوم هم شرکت احیا استیل فولاد بافت رتبه 127 و شرکت توسعه فرآوری صنایع و معادن ماهان سیرجان رتبه 136 را کسب کردند.
در میان 100 شرکت برتر سوم کشور هم هلدینگ بازرگانی دانا رتبه 206 را به دست آورده است. همچنین این شرکت موفق شد در پنجمین سال فعالیت رسمی خود، به عنوان «شرکت برتر از نظر رشد سریع» در بین ۵۰۰ شرکت بزرگ کشور معرفی شود. این با ۵۹ پله ارتقا نسبت به سال ۱۴۰۱، رتبه ۸ را در بین شرکتهای فعال در حوزه بازرگانی به خود اختصاص داد.
بر اساس این گزارش، رتبه اول از نظر شاخص رشد فروش و رتبه اول از نظر بیشترین صعود نیز در این همایش به شرکت گروه سرمایهگذاری میراث فرهنگی و گردشگری ایران (سمگا) رسید.
از سوی دیگر، شرکت اقتصادی نگین گردشگری ایرانیان که در این همایش رتبه 71 شرکتهای برتر ایران را به دست آورد، نسبت به سال قبل صعود 7 پلهای را تجربه کرد. همچنین شرکت اقتصادی نگین گردشگری ایرانیان موفق شد در گروه مورد ارزیابی خود رتبه 14 را کسب کند.
دیگر شرکت موفق گروه مالی گردشگری در این همایش، شرکت رایان ارتباط بود که رتبه ۱۳۸ برترین شرکتها و رتبه چهارم گروه انفورماتیک را به دست آورد.
- توضیحات
- دسته: بانک بیمه بورس
تفاهمنامه فیمابین بانک گردشگری و کانون فارغالتحصیلان دانشگاه آزاد اسلامی روز یکشنبه اول بهمنماه ۱۴۰۲ در ساختمان بانک گردشگری امضا شد.

به گزارش اقتصادرسا به نقل از روابط عمومی بانک گردشگری، روز یکشنبه اول بهمنماه ۱۴۰۲ تفاهمنامه فیمابین بانک گردشگری و کانون فارغالتحصیلان دانشگاه آزاد اسلامی با حضور محمدرضا فهمی مدیرعامل بانک گردشگری، حسین رحمتی قائم مقام بانک گردشگری، احمد حیدری مدیر کانون فارغالتحصیلان دانشگاه آزاد اسلامی و مدیران ستادی بانک گردشگری و اعضای هیات مدیره کانون فارغالتحصیلان دانشگاه آزاد اسلامی در ساختمان بانک گردشگری برگزار شد.
در این مراسم محمدرضا فهمی مدیرعامل بانک گردشگری، با اشاره به این تفاهمنامه فیمابین با کانون فارغالتحصیلان دانشگاه آزاد اسلامی گفت: بخشی از فعالیتهای فرهنگی بانک گردشگری در این مسیر است که عامهپسند و امر ممدوحی باشد. بانک گردشگری همیشه وارد فعالیتهایی شده که دیگران به آن ورود نمیکنند و امیدواریم بتوانیم علاوه بر حمایتهای مالی، خدمات معنوی و با نیت الهی نیز ارائه دهیم.
مدیرعامل بانک گردشگری با بیان این مطلب که مجموعه بانک برگزاری این نشست را به فال نیک میگیرید، تصریح کرد: بانک گردشگری و کانون فارغالتحصیلان دانشگاه آزاد میتوانند یک همافزایی در کنار یکدیگر داشته باشند. استفاده از نخبگان دانشگاه آزاد اسلامی میتواند کمک کند اثرات مثبتی در نظام بانکی کشور گذاشته شود.
فهمی با اشاره به این مساله که بانک گردشگری جز بانکهای بهروز کشور با زیرساختهای نو است، گفت: خدماتی که امروز در شعب بانک گردشگری یا توبانک، شعبه مجازی بانک گردشگری، ارائه کردیم بیشترین خدماتی است که یک شعبه مجازی در شبکه بانکی کشور ارائه میکند.
مدیرعامل بانک گردشگری در پایان صحبتهای خود گفت: بانک گردشگری بانک چابکی است و امیدواریم با این تفاهمنامه بتوانیم مطالبات و نیازهای کانون فارغتاتحصیلان را برطرف کنیم.
در بخشی از این نشست، احمد حیدری مدیرعامل کانون فارغالتحصیلان دانشگاه آزاد گفت: کانون فارغالتحصیلان دانشگاه آزاد اسلامی شبکه بسیار گستردهای در کشور است. اولین تفاهمنامه کانون به دلیل ظرفیتهای بانک گردشگری با این بانک منعقد شده است و امیدواریم با استفاده از ظرفیتهای موجود در کشور شرایط کشور را بهبود دهیم.
وی تاکید کرد: امیدوارم این تفاهمنامه فرصت همکاری زیادی را بین کانون فارغالتحصیلان دانشگاه آزاد و بانک گردشگری به وجود آورد.
گفتنی است، در پایان این مراسم تفاهمنامه فیمابین بانک گردشگری و کانون فارغالتحصیلان دانشگاه آزاد امضا شد.
- توضیحات
- دسته: بانک بیمه بورس
مهدي جهانگيري ، رئيس گروه گردشگري با صدور پيامي درگذشت "دكتر رضا دولت آبادي، مدير عامل بانك ملت" را تسليت گفت.

به گزارش اقتصادرسا؛متن پيام دكتر جهانگيري خطاب به همكاران و خانواده اين پيشكسوت نظام بانكي به شرح زير است:
كُلُّ نَفۡسٖ ذَآئِقَةُ ٱلۡمَوۡتِۖ ثُمَّ إِلَيۡنَا تُرۡجَعُونَ
درگذشت ناباورانه همكار ارزشمند و با سابقه نظام بانكي "جناب آقاي دكتر رضا دولت آبادي" مايه اندوه و تاثر بسيار فراوان گرديد.
ايشان كه با سختكوشي و نواوري خود در عرصه مديريت، در ميان شبكه بانكي كشور صاحب آوازه و جايگاه بودند، يقينا ثمرات و بركاتي ارزشمند را در كارنامه خود به ثبت رسانده و ان شا الله كه در ديار باقي نيز مستظهر به اين عملكرد كه مشحون از خدمات ثمين است، با صالحان هم نشين باشند.
اينجانب ضمن تسليت به خانواده بزرگ شبكه بانكي، به ويژه كاركنان بانك هاي ملت و تجارت كه سالها مجالست و موانست به آن مرحوم را زيست نموده اند، خدمت خانواده ايشان مراتب تسليت و همدردي خود را اعلام ميكنم.
غفرالله لنا و له
مهدي جهانگيري
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: تداوم موفقیتها در صنعت پرداخت؛
شرکت پرداخت الکترونیک سامان کیش (سپ) براساس آخرین رتبه بندی ۵۰۰ شرکت برتر ایران که از سوی سازمان مدیریت صنعتی انجام شد توانست رتبه ۱۶۲ را به خود اختصاص دهد.

به گزارش اقتصادرسا به نقل از روابط عمومی سپ، سازمان مدیریت صنعتی ایران در سال ۱۴۰۲ برای بیست و ششمین سال متوالی نسبت به معرفی ۵۰۰ شرکت برتر ایران اقدام کرد؛ این رتبهبندی بر اساس میزان فروش شرکتها با توجه به گزارشات سال مالی ۱۴۰۱ انجام شده است.
شرکتها در رتبهبندی IMI-100 که هرساله از سوی سازمان مدیریت صنعتی منتشر میشود بر اساس شاخصهایی نظیر رشد شرکت، رشد فروش، فروش سرانه، ارزش افزوده، تعداد کارکنان، رشد اشتغال و داراییها ارزیابی شده و در نهایت ۵۰۰ شرکت برتر معرفی میشوند. رتبهبندی شرکتهای برتر ایران هرساله با هدف فراهمسازی آمار و اطلاعات مفید از فضای کسبوکار در کشور و همچنین شفافسازی رقابت میان بنگاههای اقتصادی برای درک جامعتر از ساختار مالی و اقتصادی صنایع و بنگاههای بزرگ کشور انجام میشود.
پرداخت الکترونیک سامان کیش براساس اطلاعات مالی سال ۱۴۰۱ خود توانست همچون سالهای گذشته در جمع برترین شرکتهای ایران حضور داشته باشد؛ این شرکت در بیست و ششمین دوره رتبهبندی IMI-100 توانست جایگاه ۱۶۲ را به خود اختصاص دهد. میزان فروش پرداخت الکترونیک سامان کیش(سپ) براساس گزارش سال مالی ۱۴۰۱ سپ مبلغ ۴۱۷۱۶٫۷ میلیارد ریال بود که نسبت به سال قبل بیش از ۹۶۸۸٫۹ میلیارد ریال رشد داشته است.
- توضیحات
- دسته: بانک بیمه بورس
بانک سپه به عنوان برگزیده بخش «علوم شناختی و اقتصاد رفتاری» در نخستین جشنواره فرهنگی اقتصادی آگهی های بازرگانی سازمان صدا و سیما مورد تقدیر قرار گرفت.
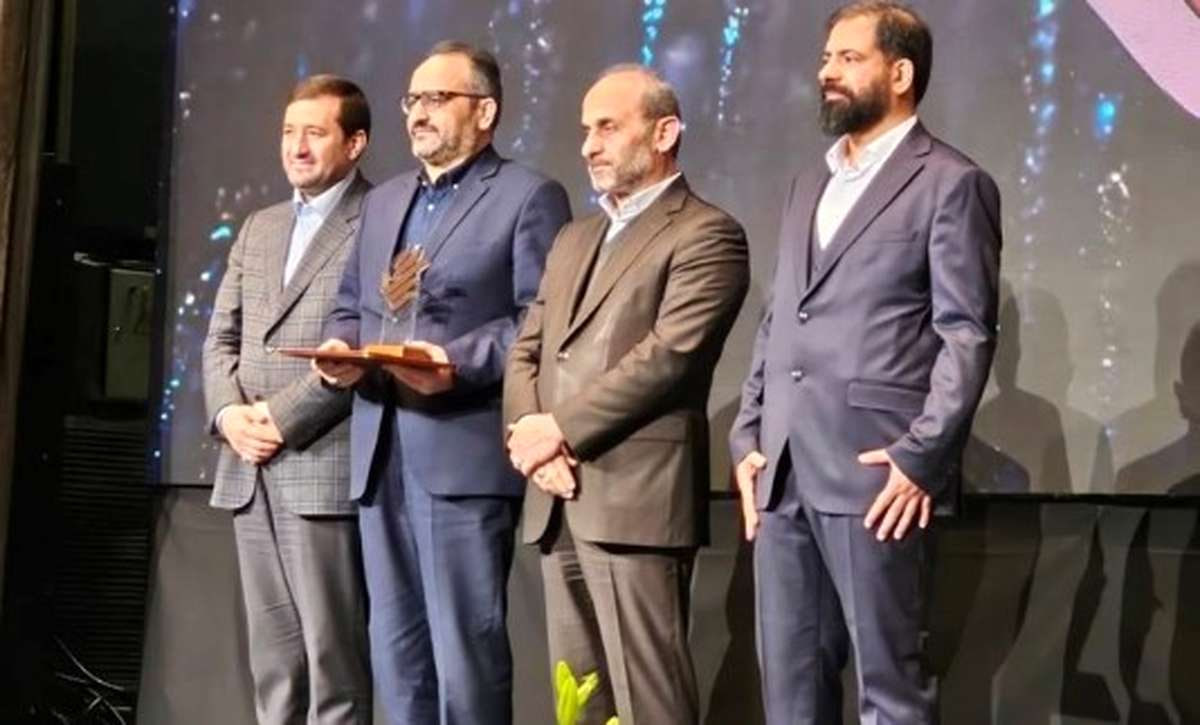
به گزارش اقتصادرسا به نقل از بانک سپه؛ دکتر مصطفی پرتوافکنان عضو هیئت مدیره و رئیس شورای عالی تبلیغات بانک سپه در اولین جشنواره فرهنگی اقتصادی آگهیهای بازرگانی سازمان صدا و سیمای جمهوری اسلامی ایران که دوم بهمن ماه با حضور رئیس و مدیران ارشد سازمان صدا و سیما در محل سالن همایشهای این سازمان برگزار شد، تندیس و لوح تقدیر جشنواره را از رئیس سازمان صدا و سیما دریافت کرد.
اداره کل روابط عمومی بانک سپه برای فعالیتهای صورت گرفته در حوزه تبلیغات تلویزیونی حائز رتبه برتر شد.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: در اولین جشنواره فرهنگی اقتصادی آگهیهای بازرگانی صورت گرفت؛
در اولین جشنواره فرهنگی اقتصادی آگهیهای بازرگانی صدا و سیما، تیزر فرهنگی موسسه اعتباری ملل به عنوان یکی از آگهی های برتر انتخاب ولوح تقدیر گرفت.

به گزارش اقتصادرسا به نقل از روابط عمومی موسسه اعتباری ملل: این موسسه به عنوان یک نهاد مالی، پیشرو بودن را سرلوحه فعالیت های خود قرار داده و سعی نموده تا در جهت تحقق مسئولیت های اجتماعی خود نیز نگاهی به مقوله فرهنگی داشته باشد بدین منظور ضمن ارائه خدمات بانکی با تکنولوژی به روز و سریع، در راستای اعتلا و ارتقا فرهنگ اسلامی ایرانی اهتمام ویژهای دارد.
این گزارش میافزاید: موسسه اعتباری ملل برای آگاهی مردم از خدمات قابل ارائه از طریق تهیه تیزرهای تبلیغاتی و پخش آن از طریق شبکههای صدا و سیما اقدام نموده و از نقش خود در تحقق مسئولیتهای اجتماعی و فرهنگ سازی جامعه غافل نشده و با ساخت تیزرهای فرهنگی در این موضوع نیز وارد شده است.
در اولین جشنواره فرهنگی اقتصادی آگهیهای بازرگانی که در روز دوشنبه دوم بهمن ماه با حضور جمعی از مدیران صدا و سیما، فعالان اقتصادی، تولید کنندگان، شرکتهای تبلیغاتی و هنرمندان برگزار شد، تیزر فرهنگی جانباز موسسه اعتباری ملل به عنوان یکی از آگهی های برتر انتخاب و با اهدای لوح سپاس از آن ، تقدیر به عمل آمد.
در لوح اهدا شده به مدیرعامل موسسه اعتباری ملل آمده است:
“جناب آقای حجت الاسلام والمسلمین جوادی
سلام علیکم
عرصه تبلیغات رسانه ملی میدان هموارسازی مسیر پیشرفت ایران اسلامی بر مدار هویت محوری و عدالت گستری است.
راهی که رقابت سازنده در آن چرخه رونق اقتصادی را شتاب میبخشد و ظرفیتها و توانمندیهای گسترده کشور را در حوزه تولید ملی متجلی میسازد. تبلیغات و پیامهای اقتصادی و فرهنگی با معرفی و حمایت از تولیدات ایرانی مبتنی بر الگوی زندگی اسلامی ایرانی، جایگاه اثرگذاری در تحقق اهداف تحولی رسانه ملی دارند و گستره مخاطبان را با این جریان و حرکت اثرگذار همراه میسازند.
بدینوسیله از خدمات و تلاشهای ارزنده جنابعالی به عنوان برگزیده بخش بهترین آگهی فرهنگی اجتماعی تلویزیون در نخستین جشنواره فرهنگی اقتصادی آگهیهای بازرگانی سازمان صدا و سیما قدردانی میکنم و دوام توفیقات شما را از درگاه پروردگار تعالی خواستارم.
پیمان جبلی
رئیس سازمان صدا و سیما”
- توضیحات
- دسته: بانک بیمه بورس
«طرح پذیرنده ملی» یکی از طرحهای جدید بانک ملی ایران است که در قالب جشنواره “پذیرنده ملی” به مدت سه ماه ( از ابتدای بهمن تا پایان فرودین ماه ۱۴۰۳) ویژه پذیرندگانی که دستگاه کارتخوان و یا درگاه پرداخت خود را به حسابهای بانک ملی ایران متصل کرده اند و تمامی دارندگان کارتهای فعال در شبکه بانکی برگزار می شود.
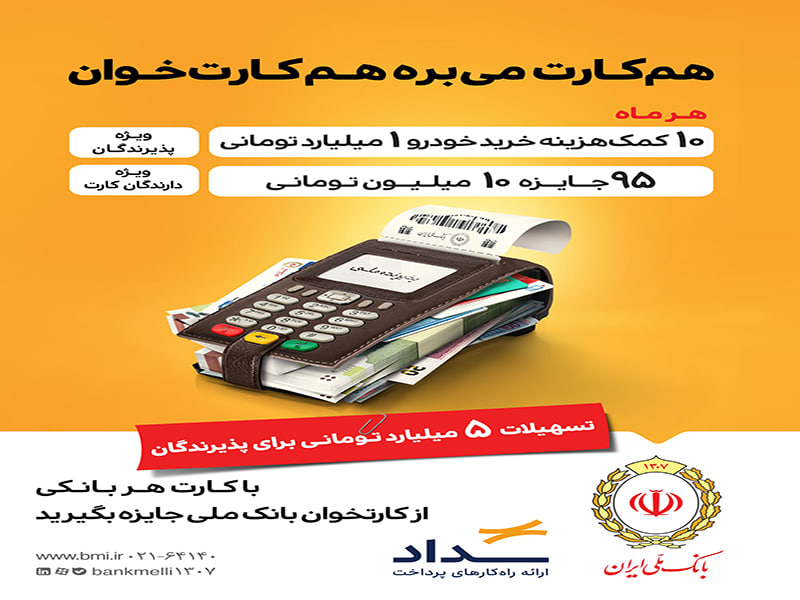
به گزارش اقتصادرسا به نقل از روابط عمومی بانک ملی ایران ، این بانک با هدف حمایت از کسب و کارها، در «طرح پذیرنده ملی» خدمات متنوع و متناسبی را برای پاسخ به درخواست های دارندگان کارتخوان بانک ملی ایران، در قالب بسته های تشویقی و خدماتی و همچنین اهدای جوایز ویژه به دارندگان کارت های بانکی ارائه می کند.
گفتنی است در این جشنواره هم دارندگان کارتخوان بانک ملی ایران و هم دارندگان کارت های شبکه بانکی و موسسات مالی و اعتباری می توانند از بسته های مختلف تشویقی و کاربردی مناسب و متمایز آن بهره مند شوند.
در این طرح دارندگان کارتخوان بانک ملی ایران می توانند برای ورود به جشنواره با حداقل ۳۰ میلیون تومان تراکنش ماهانه (POS) علاوه بر بهره مندی از بسته های کاربردی، از تسهیلات ویژه تا سقف ۵۰ میلیارد ریال با نرخ مصوب و یا تسهیلات ۲ میلیارد ریالی بدون سود و کارمزد و هر ماه ۱۰ کمک هزینه ۱۰ میلیارد ریالی خرید خودرو به قید قرعه (هر ۱ میلیون تومان ۱ امتیاز ) شرکت کنند.
جشنواره پذیرنده ملی برای دارندگان کارت های تمامی بانک ها نیز جوایز ارزنده ای را در نظر گرفته است . تمامی دارندگان کارت، با هر یک از کارتهای فعال خود در شبکه بانکی می توانند شانس خود را برای برنده شدن ۹۵ جایزه ۱۰۰ میلیون ریالی در صورت خرید از طریق کارتخوان بانکملی(سداد)؛ به قید قرعه با کسب حداقل ۲ امتیاز، (هر ۱۰۰ هزار تومان یک امتیاز) در هر ماه امتحان کنند.
برای شرکت در این جشنواره کافی است تا پرداختهای بالای ۲۰۰ هزار تومانی خود را از طریق ابزارهای پذیرش (مانند کارتخوان، درگاه پرداخت و اپلیکیشنهای پرداخت) شرکت خدمات پرداخت الکترونیک سداد انجام دهید.
بانک ملی ایران به عنوان یکی از بزرگترین بنگاههای اقتصادی و با بیشترین تعداد دارندگان کارت بانکی در کشور و شبکه گسترده پشتیبانی در سطح ملی، سعی دارد از طریق بستههای تشویقی و خدماتی در قالب «طرح پذیرنده ملی» کمک نماید تا کسب و کارها نیازمندیهای متنوعِ خدمات بانکداری و پرداخت خود را به صورت متمرکز و به کمک شبکه گسترده شعب این بانک دریافت و از این طریق ضمن جلوگیری از پراکندگی امور بانکی و اتلاف وقت ناشی از آن، بر فعالیتهای کسب و کاری خود تمرکز کنند.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: براساس استانداردهای حسابداری؛
در خصوص ابهام پیش آمده در صورتهای مالی میان دورهای ۹ ماهه منتهی به ۳۰/۰۹/۱۴۰۲ بانک آینده که در سامانه کدال افشا شده است، لازم به توضیح است؛ براساس صورت وضعیت مالی دوره مالی مزبور، بخش عمدهای از داراییهای بانک شامل تسهیلات اعطایی و سرمایهگذاری در سهام شرکتهای دریافت کننده تسهیلات میباشد که سرمایهگذاریهای یاد شده، عمدتاً پروژه محور میباشند.
گزارشات کارشناسی ارزیابی داراییهای فیزیکی و سهام شرکتهای فرعی که در سامانه کدال نیز افشا شده است، بیانگر فزونی ارزش روز دارائیهای فیزیکی و سهام شرکتهای فرعی بانک آینده، در مقایسه با بهای تمام شده آنها میباشد، لیکن براساس استانداردهای حسابداری، امکان شناسایی درآمد ناشی از افزایش ارزش مزبور وجود ندارد و درآمد سرمایهگذاری در پروژههای یادشده پس از تکمیل و واگذاری، قابل شناسایی میباشد، در حالیکه هزینههای بانک از جمله هزینه سود سپردهها میبایست به محض تحمل، شناسایی و ثبت گردد.
به عبارت دیگر، عدم تطابق زمانی شناسایی درآمدها و هزینهها، منتج به زیان و افزایش زیان انباشته بانک و ایجاد ابهام برای سهامداران و سپرده گذاران محترم بانک، گردیده است.
از سوی دیگر، بخش عمدهای از تسهیلات بانک، به شرکتهای دارای پروژه نیمه تمام پرداخت گردیده است که سهام آنها در مالکیت و داراییهای فیزیکی آنها به عنوان تضمین تسهیلات اعطایی، در توثیق بانک میباشد و هیچگونه ابهامی در وصول آنها وجود ندارد و ذخیره مطالبات مشکوک الوصول کافی بابت آنها در حسابها منظور شده است. لیکن براساس تکالیف بانک محترم مرکزی ج. ا.ایران، از جمله مجوز برگزاری مجامع عمومی عادی بهطور فوقالعاده بابت عملکرد سالهای ۱۳۹۷ تا ۱۳۹۹ که در سامانه کدال نیز اطلاعرسانی شده است، بانک ملزم به تعدیل زیان انباشته در صورت های مالی سالهای مزبور در مجموع به مبلغ ۱،۲۶۹،۷۹۰میلیارد ریال، (مبلغ ۶۹۶،۴۶۳ میلیارد ریال بابت برگشت درآمدهای شناسایی شده و مبلغ ۵۷۳،۳۲۷ میلیارد ریال بابت شناسایی ذخیره مطالبات مشکوک الوصول، علاوه بر مبالغ ذخیره مطالبات مشکوکالوصول شناسایی شده درحسابها) گردیده که انجام تعدیلات مزبور موجب افزایش زیان انباشته بانک شده است.
مع الوصف، تکمیل و واگذاری پروژههای نیمه تمام، منجر به برگشت ذخایر مطالبات مشکوکالوصول شناسایی شده، شناسایی درآمدهای شناسایی نشده تسهیلات اعطایی و درآمد ناشی از افزایش ارزش و فروش داراییها و در نتیجه اصلاح سودآوری و کاهش زیان انباشته خواهد شد.
- توضیحات
- دسته: بانک بیمه بورس
بانک بیمه بورس


ارتباطات و فناوری


صنعت معدن تجارت


نفت گاز پتروشیمی

کشاورزی و اموردام


راه مسکن شهرسازی


اجتماعی


کلیه حقوق اقتصادرسا محفوظ می باشد