به منظور گسترش شبکه شعب برای خدمترسانی و ارزشآفرینی هر چه بیشتر برای مشتریان و عموم هموطنان عزیز، شعبه پاکدشت (کد ۰۲۸۸) بانک آینده مورد بهرهبرداری قرار گرفت.

به گزارش اقتصادرسا ؛روز سهشنبه ۳۰ خردادماه امسال و هم زمان با سالروز ازدواج حضرت علی و حضرت فاطمه (علیه السلام) با حضور جمعی از معاونان و مدیران بانک، کسبه و معتمدین محلی، این شعبه برای ارائه و عرضه مجموعه کاملی از آخرین خدمات و محصولات بانک آینده افتتاح شد.
بانک آینده با سبد خدمات منحصر به فرد ریالی، ارزی، الکترونیکی، شرکتی و تجاری گسترده خود با افتخار پاسخگوی نیازهای پولی، مالی و بانکی عموم هموطنان و مشتریان حقیقی و حقوقی در سراسر کشور عزیزمان ایران است.
این شعبه جدید بانک آینده در پاکدشت، خیابان شهید مطهری، نرسیده به چهارراه ساعت، بین یاس ۲ و ۳، شماره ۲۵۴، آماده ارائه تمامی خدمات و محصولات بانکی به عموم مشتریان و شهروندان عزیز است.
گفتنی است، این شعبه جدید، جایگزین شعبه سابق ولیعصر – بهشتی (کد ۰۲۸۸) شده است.
- توضیحات
- دسته: بانک بیمه بورس
بیست و ششمین نمایشگاه بین المللی الکامپ ۱۴۰۲ در حالی هفته آینده برگزار می شود که شرکت بیمه پاسارگاد با برنامه مشخص برای صاحبان کسب و کار این حوزه در نمایشگاه حضور دارد .
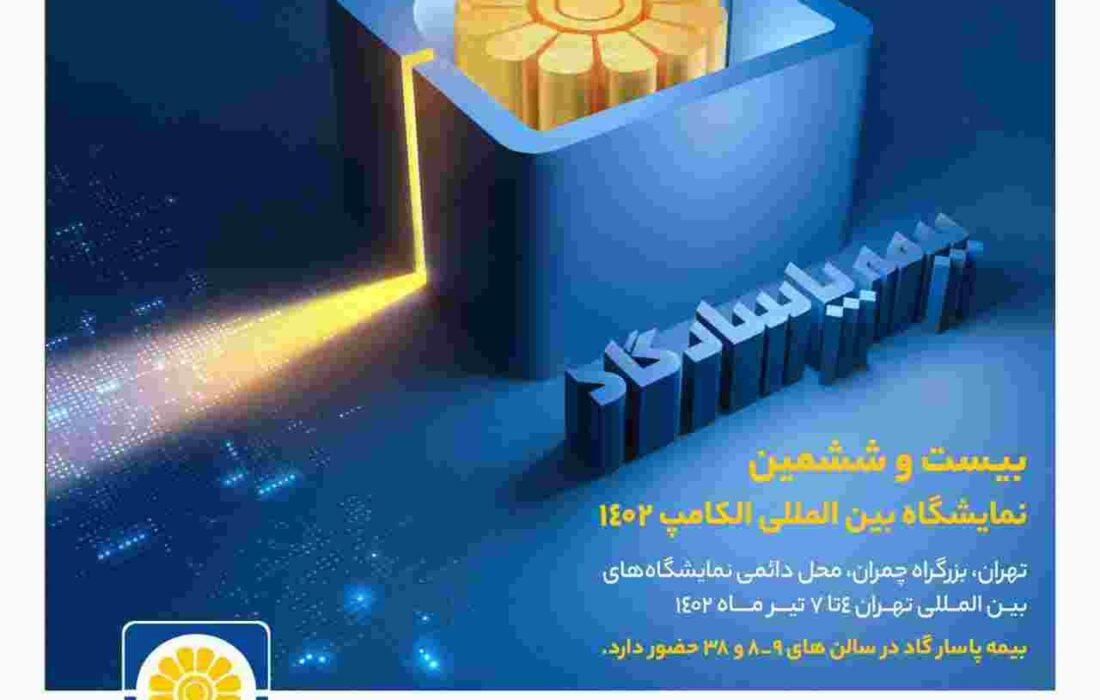
به گزارش اقتصادرسا ؛بیست و ششمین نمایشگاه الکامپ از تاریخ ۴ الی ۷ تیر ماه سال جاری در محل دائمی نمایشگاه های بین المللی تهران برگزار میشود و علاقه مندان و بازدیدکنندگان در روزهای برگزاری این نمایشگاه می توانند به غرفه این شرکت در دو سالن ۹- ۸ و سالن ۳۸ مراجعه کنند .
- توضیحات
- دسته: بانک بیمه بورس
مطابق آیین نامه فعالیت کارگروه های تخصصی سندیکا، انتخابات تعیین دبیر کارگروه تخصصی مسئولیت با حضور حداکثری اعضاء برگزار شد.
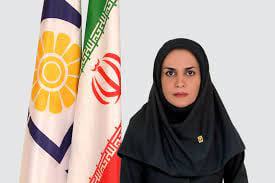
به گزارش اقتصادرسا به نقل از روابط عمومی سندیکای بیمه گران ایران، بر این اساس با رای اعضای کارگروه، خانم مهرنوش نجابتی مدیر بیمه های مسئولیت شرکت بیمه پاسارگاد بار دیگر بعنوان دبیر اول کارگروه بیمه های مسئولیت انتخاب شدند.
گفتنی است در این جلسه خانم عسل اشتری مدیر بیمه های مسئولیت و مهندسی شرکت بیمه تعاون نیز بعنوان دبیر دوم این کارگروه انتخاب شدند.
- توضیحات
- دسته: بانک بیمه بورس
معاون فناوریهای نوین مالی و اطلاعاتی بانک پارسیان از ارائه خدمات جدید این بانک در سه حوزه پرداخت تسهیلات ، چک و امضای دیجیتال بهصورت غیرحضوری در آینده نزدیک خبر داد و گفت: بهطور میانگین ماهیانه 22 میلیون تراکنش از طریق سامانه کبالت ( بانکداری باز) در این بانک صورت میگیرد.
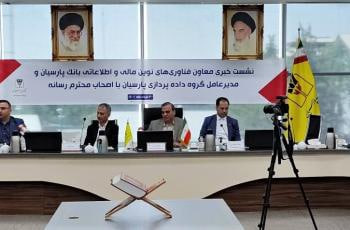
به گزارش اقتصادرسا ؛مسعود پشم چی در نشست خبری روز سه شنبه 30 خرداد با اصحاب رسانه در تشریح اقدامات و خدمات بانک پارسیان در حوزه بانکداری دیجیتال و توسعه بانکداری نوین گفت : این بانک از ابتدای شروع کار خود با ارائه خدمات جدید تحولی جدی را در صنعت بانکداری کشور ایجاد کرد و مردم همواره انتظار دریافت جدیدترین خدمات نوین بانکی را حول محور فناوری از این بانک دارند.
وی با اشاره به اینکه تمرکز بانک پارسیان بخصوص در سالهای اخیر ارائه خدمات بر پایه فناوریهای جدید و گسترش بانکداری دیجیتال است،گفت: بر این اساس طبق آخرین آمار بیش از 98 درصد تراکنشهای بانک پارسیان از طریق خدمات غیرحضوری ارائه میشود که این نشان از گرایش خوب مشتریان بانک به خدمات غیرحضوری و درگاههای دیجیتال بانک دارد.
پشم چی با اظهار اینکه بهعنوان اولین بانک، ارائه خدمات در حوزه موبایل و همراه بانک را استراتژی خود قراردادیم تصریح کرد : برای احترام به سلایق مشتریان و پوشش خواستههای آنها سبدی از محصولات همراه بانک را در اختیارشان قراردادیم تا محدود به استفاده از یک سامانه و خدمات نباشند
وی با تأکید بر اینکه این موضوع مورد اقبال مشتریان قرارگرفته است توضیح داد:در حال حاضر سه سامانه موبایل بانک با عنوان سامانه محصولات موبایلی شامل؛ همراه بانک پارسیان من، سامانه تاپ (سوپر اپلیکیشن تاپ) و سامانه بانکیار با ارائه خدمات پرکاربرد مورد استقبال مشتریان قرارگرفته است.
رضایت مشتریان از خدمات درگاههای موبایلی بانک پارسیان
معاون فناوریهای نوین مالی و اطلاعاتی بانک پارسیان با ارایه گزارشی از آمار نصب و بهره برداری از برنامه های کاربردی بانک پارسیان در بازارهای داخلی، تعداد بالای نصب و استفاده از برنامه های بانک را نشان دهنده موفقیت و برتری بانک در دریافت رضایت کاربران دانست.
وی بابیان اینکه در حدود 37 درصد خدمات بانک از درگاه موبایل بانک انجام میشود گفت: مخصوصاً پس از ارائه خدمات افتتاح حساب غیرحضوری که از دیماه 99 راهاندازی شد استقبال مشتریان از دریافت خدمات از طریق درگاههای غیرحضوری افزایش داشته است.
انجام ماهیانه 22 میلیون تراکنش از طریق کبالت
پشم چی یکی دیگر از حوزههای موردتوجه بانک در ارائه خدمات دیجیتال را بانکداری باز عنوان کرد و گفت: بانک در این بخش سرمایهگذاریهای خوبی انجام داده و سعی کرده بانکداری مدرن و دیجیتال را بهصورت عملی در این حوزه پیاده کند.
وی با اشاره به اینکه سامانه بانکداری باز ( کبالت) این بانک که از سال 98 شروع بکار کرده است در سال اول با 140 هزار تراکنش همراه بوده است ،گفت: در حال حاضر بهطور میانگین در هرماه 22 میلیون تراکنش از طریق این سامانه انجام میشود . وی اضافه کرد: همچنین در سال 1400 نزدیک به 200 میلیون تراکنش از طریق سامانه بانکداری باز (کبالت) توسط شرکتهای فین تکی و سایر شرکتهای طرف قرارداد صورت گرفته است.
پشم چی افزود : در این سامانه بیش از 350 سرویس مختلف ارائهشده است که در حدود 113 سرویس پرتکرار مورداستفاده ی یبیشتر مشتریان بوده است.
وی با اعلام آمادگی ظرفیت بانک برای جذب مشتریان جدید و ارائه خدمات در حوزه بانکداری باز تصریح کرد: سعی داریم در چارچوب ضوابط بانک مرکزی و با تسهیل ارائه سرویس به مشتریان در حوزه بانکداری باز بتوانیم بهطور فعال در این حوزه نقش داشته باشیم.
پشم چی ادامه داد: طبق آمار سامانه " کبالت" بانک پارسیان یکی از معدود سامانههای فعال و پراقبال درمیان 3 یا 4 سامانه فعال در کشوراست و بهطور عملی 9 درصد تراکنشهای بانک پارسیان از طریق سامانه بانکداری باز ارائه میشود.
معاون فناوریهای نوین مالی و اطلاعاتی بانک پارسیان با اعلام این مطلب که در حوزه خدمات غیرحضوری، سرویسهای بسیاری را در دست اقدام و تکمیل داریم افزود: بهزودی پرداخت تسهیلات ،امضای دیجیتال و خدمات چک بهصورت غیرحضوری در بانک عملیاتی میشود.
ارائه کارتهای اعتباری چندبخشی
در ادامه این نشست محمدرضا پارسا فرد مدیر بازاریابی و توسعه کسب وکار با بیان اینکه بانک پارسیان در حوزه فناوری نوآور و پیشرو بوده است، گفت: بانک پارسیان در همین زمینه کارت اعتباری بخشبندی شده را در دستور کار دارد. این کارتها به عنوان ابزار تسهیلاتی، آیتمهای مختلفی از قبیل؛ کارت اعتباری عام، سفر و گردشگری، لوازمخانگی ایرانی، مایحتاج عمومی زندگی و حوزه سلامت را در برمی گیرد.
وی صدور کارت اعتباری انفرادی، گروهی و کارت اعتباری برمبنای سرویس از طریق پلتفرم درخواست دهنده را از انواع روشهای کارت اعتباری چندبخشی مطرح کرد و افزود: تحریک تقاضا و کمک به عرضه تأمین کالاهای اساسی از عمده مزایای کارت اعتباری جدید در سطح کلان است.
استودیو تجربه گروه دادهپردازی پارسیان نقطه اتصال به شبکه جهانی و مدرن نوآوری
در ادامه حمید توفیقی مدیرعامل گروه دادهپردازی پارسیان اظهار کرد:دادهپردازی بانک پارسیان بهعنوان بازوی فناوری و نوآوری بانک به ایفای نقش میپردازد. شرکت تجارت الکترونیک پارسیان که بزرگترین شبکه پرداخت کشور را بر عهده دارد با بهرهمندی از توانمندیها و قابلیتهای خود در عرصه فناوریهای نوین پرداخت و عرضه محصولات و خدمات موردنیاز در این حوزه موفق شده تا در طول فعالیت خود از بیشترین اثربخشی در رشد پرداختهای الکترونیکی و بسط آن به اقصی نقاط کشور برخوردار گردد.
وی اضافه کرد: در این گروه همچنین شرکت تأمین خدمات سیستمهای کاربردی کاسپین باهدف ارائه خدمات نرمافزاری، سختافزاری و شبکههای اختصاصی نقلوانتقال اطلاعات و ایجاد زیرساختهای لازم برای ارائه خدمات شکلگرفته و این شرکت بازوی فنی و نرمافزاری بانک پارسیان شناخته میشود. همچنین در کنار این موارد شرکت تجارت الکترونیک پارسیان کیش باهدف راهاندازی و پشتیبانی پایانههای فروش و نیز فعالیت بازرگانی و واردات قطعات موردنیاز خدماتی تأسیس شده است. این در حالیست که مایکی از بزرگترین تولیدکننده دستگاه pos در کشور هستیم.
وی بابیان اینکه گروه دادهپردازی پارسیان در سال 97 اقدام به راه اندازی پیام رسان آی گپ کرد که هم اکنون با 20 میلیون کاربر یکی از فعال ترین پیام رسان های کشور می باشد. ضمنا این گروه در سال ۱۴۰۰ اقدام به راهاندازی زیستبوم نوآوری با برند اینوپارس کرده است. این زیستبوم با دارا بودن نهادهای مختلف ازجمله صندوق پژوهش و فناوری ستارگان ( بهعنوان نهاد مالی اکوسیستم) ، شرکت توسعه نوآوری سریع ستارگان بهعنوان نهاد سرمایهگذار اکوسیستم، اولین استودیو تجربه فین تک کشور و استودیو تاپ پلاس و شتابدهنده نیک استار در طی یک سال فعالیت خود اقدام به سرمایهگذاری در ۶ طرح نوآورانه کرده است.
توفیقی در پایان گفت: استودیو تجربه گروه دادهپردازی پارسیان، اولین استودیو تجربه ایران، در فروردین ۱۴۰۲ راهاندازی شد که نقطه اتصال به شبکه جهانی و مدرن نوآوری میباشد. امروزه در دنیا، بهجای استفاده از روشهای سنتی آموزشی، برای انتقال مفاهیم و مهارتها از چرخهای تجربه استفاده میشود. چرخههای تجربه، محصول مستمر و دائمی استودیو تجربه است.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: مدیرعامل بانک پارسیان مطرح کرد؛
ظام کارمزد باید به نفع همه عوامل و عناصر شبکه پرداخت اصلاح شود. به عبارتی عواملی که در ساختار و فرایندهای شبکه پرداخت حضور دارند و هزینه و زمان صرف می کنند، باید برای تداوم حیات و بهبود در ارایه خدمات از منافع و درآمدهای حداقلی آن نیز برخوردار شوند.

به گزارش اقتصادرسا ؛کورش پرویزیان؛ مدیرعامل بانک پارسیان اظهار کرد: با مصوبه اخیر بانک مرکزی مدل جدید نظام کارمزدها به الگوی شبکههای پرداخت بینالمللی نزدیکتر شده است. چنین تغییراتی نظام بانکی را نسبت به نظامات سایرکشورهای مشابه دنیا بهروزتر کرده و موجب ارتقای رتبه کشور میشود. همچنین نظام جدید کارمزدی موجب افزایش سرمایهگذاری بانکها در شبکه پرداخت نیز میشود. با انجام سرمایه گذاری های جدید و با ارتقا و بهروزرسانی شبکه پرداخت شاهد افزایش کیفیت خدمات و گسترش آن باشیم.
وی افزود: نکته مهمی که باید به عنوان نماینده بانکهای خصوصی ضمن تشکر از اهتمام حوزه فن آوری بانک مرکزی در خصوص انجام کار سنگین بخشی از اصلاحات نظام کارمزد های الکترونیکی باید عرض کنم این است که سالیان زیادی بود که دست اندرکاران به دنبال اصلاح چنین موضوعاتی بودند و رایزنی های مختلفی با بخش های مختلف در سال های گذشته انجام شد تا لااقل هزینه خدمات توسط استفاده کنندهنهایی از این خدمات پرداخت شود که متاسفانه انجام نشد. بخشی از این مسئله، در بخش دولتی همچنان حل نشده است و امیدواریم با توجه به اینکه بانکمرکزی در این دوره به اصلاح نظام کارمزدها پرداخته، این مسائل نیز برطرف شود.
پرویزیان با بیان اینکه بانکها برای تکالیفی که از سوی دولت در مورد پاسخ به استعلامات وا ارایه خدمات به دستگاه های مختلف دولتی انجام می شود، هزینه می کنند، ولی کارمزدی دریافت نمی کنند ولی برعکس هر اطلاعاتی بانک ها از دستگاه های دولتی می گیرند، بابت آن هزینه پرداخت می کنند ، تصریح کرد : برای مثال استعلامهای سازمان مالیاتی و برخی از دستگاهها برای تراکنشها برای بانکها هزینههایی به همراه دارد که هزینه این خدمات از سوی دولت به بانکها پرداخت نمیشود. این در حالیست که بانکها برای هر استعلامی از بخشهای دولتی مثل ثبت احوال و وزارت ارتباطات هزینه پرداخت میکنند. البته در گذشته پیشنهاداتی در اینباره مطرح شده اما روند اجرای آن در حال حاضر متوقف شده است و امیدواریم در دوره جدید این مسئله نیز برطرف شود تا با افزایش درآمدها ، سرمایه گذاریها افزایش یابد.
لزوم اصلاح برخی موارد در شبکه بانکی
مدیرعامل بانک پارسیان با تاکید بر اینکه گردش پول در کشور موضوع بسیار مهمی است، اظهار کرد: امروزه تقریبا اکثر سپردهگذاران نسبت به سپردهگذاری خود در بانک اطمینان دارند. بنابراین هزینه های امنیت و حفظ سپردهها باید در نظر گرفته شود. در سالهای گذشته سیاست حاکم در بانکمرکزی و دولت این بوده که بانکها بروی سپردههای کوتاهمدت تمرکز کنند. در حال حاضر سپردههای بلندمدت پنجساله و بالاتر وجود ندارد .این در حالیست که بازپرداخت تسهیلات تکلیفی که دولت بر عهده بانکها گذاشته، بلندمدت است.
وی افزود: وام مسکن ۱۵ ساله و ۲۰ ساله، ودیعه بالای ۵ سال و ۷ سال و تسهیلات ازدواج و دیگر بخشها نیز بازپرداختی بیش از سه سال دارند. در این شرایط یک عدم انطباق بین خواسته سیاستگذار و منابع بانکها ایجاد شده و اگر حتی رسوبی از منابع مردم در بانکها وجود داشته باشد، تماما صرف تسهیلات تکلیفی بانکها میشود.
پرویزیان در ادامه گفت: از طرفی منابع دولت هم به بانکمرکزی منتقل شده و رسوب پول دولت در بانکمرکزی است. پولهای خرد دیگر نیز نمیتواند این هزینهها را پوشش دهد.
مدیرعامل بانک پارسیان با تاکید به اینکه تورمی که در اقتصاد کشور وجود دارد تمام این الگوها را تحت تاثیر خودش قرار داده است، گفت: اگر این مسئله درمان شود مناسبات بهتری بین بانک، فعالان اقتصادی و مردم برقرار میشود. در شرایط فعلی، از رسوب منابع برای پرداخت تسهیلات تکلیفی استفاده میشود و همه بانکها به نسبت سهمیه سالانه باید این تسهیلات را اختصاص دهند. برای مثال در قانون بودجه امسال آمده که ۵۰ درصد رسوب حسابهای جاری و ۱۰۰ درصد سپرده قرضالحسنه را صرف این تسهیلات پرداختی کنند.
وی افزود: اما طبق محاسباتی که انجام شده، اگر همه این سپردهها را هم در نظر بگیریم، باز به اندازه تکالیفی که برای شبکه بانکی در نظر گرفته شده، نمیشود و اعداد و ارقام ابلاغی برای تسهیلات تکلیفی بسیار بالاتر است. این مسائل قواعد را بر هم میزند و این تکالیف رابطه بین بانک و مشتری را بر هم می زند. در چنین شرایطی بانک نمیتواند پاسخ درستی به نیاز مردم بدهد و نارضایتی ایجاد می کند. از طرفی بانک ها منابع درآمدی زیادی از محل کارمزدها ندارند و حتی برخی کارمزدهای معمولی هم اخذ نمی شود مثلا در برخی کشورهای دیگر برای نگهداری وجوه در حساب های بانکی کارمزد دریافت میشود، اما در کشور ما برای این بخش کارمزد اخذ نمی شود.
برای مثال اگر دانشجویی در یک کشورهای پولی در حساب بانکی داشته باشد، ماهیانه مبلغی به عنوان کارمزد از او دریافت میشود.
شبکه پرداخت باید بتواند هزینه خدماتش را دریافت کند و سرمایهگذاری آتی نیز انجام دهد
پرویزیان با تاکید بر اینکه نظام کارمزد باید به نفع همه شبکه ی باشد که از آن استفاده میکنند، گفت: یعنی مصرفکننده، شرکت پرداخت، پذیرنده، بانکها و شبکه های ملی مثل شاپرک و شتاب باید بتوانند طبق نظام کارمزدی که شکل گرفته متناسب با نقش و سهم خود از سرمایه گذاری ها، هزینه های خدمات را بازیافت کنند.. در واقع عواملی که در این شبکه به صورت ساختاری حضور دارند، باید امکان حیات داشته باشند.
وی تاکید کرد: نمی شود هزینه سنگینی را به یک طرف تحمیل کرده و منافع به طرف منتقل شود. بعضا دیده می شود که در نظام قبلی خدماتی را برای یک بخش ایجاد میکرد و هزینه آن را بخشهای دیگر پرداخت میکردند. نظام جدید کارمزدها این مسئله را اصلاح کرده است. البته هنوز هم جای بهبود دارد و باید به پیشنهاداتی که ارائه شده توجه شود.
شبکه پرداخت که در این زنجیره فعالیت میکند باید بتواند هزینه خدماتش را دریافت کند و سرمایهگذاری آتی نیز انجام دهد.
در پایان قابل تاکید است که سرمایه گذاری و هزینه های زیادی برای حفظ و نگه داری سامانه ها، تجهیزات و زیرساخت های الکترونیک و موضوعات وابسته نظیر امنیت و پایش آن مورد نیاز است که امیدواریم با اجرای کامل این مجموعه از دستورالعمل ها، زمینه برای بهبود و اصلاحات آن به موقع اجرا شود.
- توضیحات
- دسته: بانک بیمه بورس
مدیر عامل بانک ملی ایران در نخستین همایش مدیریت جامع ریسک در این بانک با تأکید بر اینکه تغییر نگرش به مقوله ریسک در بانک ملی ایران آغاز شده است، گفت: مدیریت و توجه به ریسکهایی که بانک را تهدید میکنند، در اولویت کاری است و از آنجا که نمیتوان از آن اجتناب کرد، همه همکاران میبایست مدیران ریسک باشند.
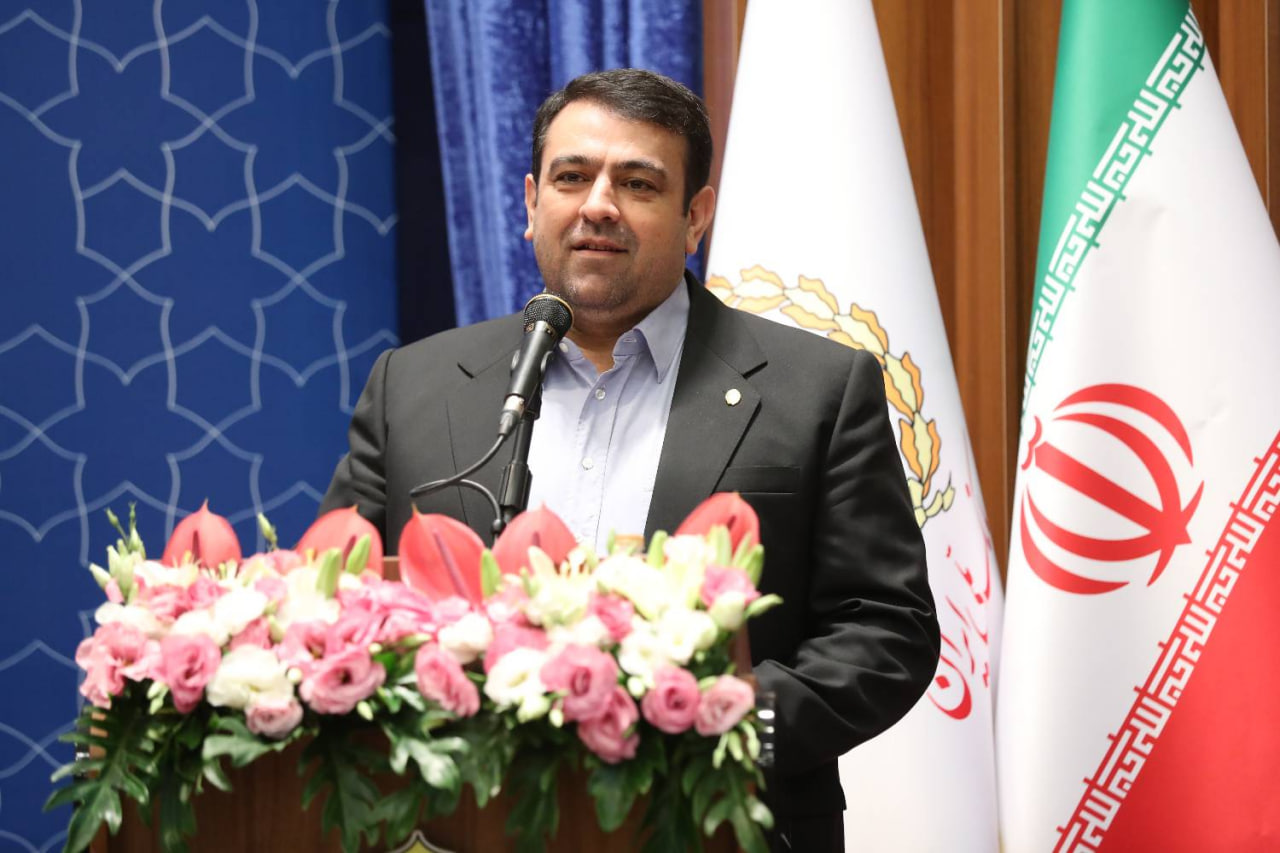
بهگزارش اقتصادرسا به نقل از روابط عمومی بانک ملی ایران، ابوالفضل نجارزاده در این همایش که رئیس و اعضای هیأت مدیره، اعضای هیأت عامل، مدیران امور، روسای ادارات مرکزی، ادارات امور، شعب مستقل و کارشناسان و سرپرستان راهبردی حضور داشتند، درخصوص جایگاه ریسک در مدیریت بانک ملی ایران افزود: امروزه مبحث مدیریت ریسک نه بهعنوان یک ساختار و واحد سازمانی، بلکه بهعنوان یک نیاز و وظیفه برای تمامی افراد و واحدها در صنعت بانکداری مطرح است. بنابراین هر یک از افراد و واحدها در فعالیتهای خود با مخاطراتی متنوع و متفاوت مواجه هستند که عدم مدیریت صحیح این مخاطرات، باعث جلوگیری از دستیابی به اهداف و یا مترتب گردیدن زیانهای غیرقابل جبرانی خواهد شد و بدین سبب است که در کسب و کارهای امروزی "همه باید یک مدیر ریسک باشند."
وی تسهیل دستیابی به اهداف استراتژیک سازمان را از مهمترین فواید مدیریت ریسک عنوان و تصریح کرد: ناظران مدیریت ریسک در بانک، اعضای هیأت عامل بانک بوده و انتظار میرود توجه ویژهای به این مقوله صورت گیرد.
نجارزاده توجه به ریسک اعتباری در پروندههای اعتباری را مورد تأکید قرار داد و ادامه داد: در رسیدگی به پروندههای اعتباری میبایست به همراه رسیدگی اعتباری، گزارشی از بررسی ریسک پروژه و طرح نیز ارائه گردد.
وی با تأکید بر اینکه در ریسکهای عملیات بانکی یکی از مباحث مهم و درخور توجه، اعتماد مشتریان به بانک است؛ بیان کرد: اگر ریسکهای عملیاتی به درستی شناسایی، اندازهگیری و مدیریت نشوند و تحت کنترل قرار نگیرند، بیاعتمادی و بروز ریسک شهرت را شاهد خواهیم بود.
نجارزاده با بیان اینکه اعتماد مشتریان یکی از مهمترین داراییهای بانک ملی ایران است، افزود: بیشک نهادینه نمودن این دیدگاه در بانک، مستلزم ایجاد یک فرهنگ ریسک بوده و لازمه فرهنگسازی مناسب، اهتمام ویژه به ارکان اشاعه این فرهنگ نظیر "ایجاد ساختار سیاستگذاری و نظارتی مناسب"، "زیرساختهای اطلاعاتی و ارتباطی کافی" و "دانش روز مدیریت ریسک" میباشد که وجود کامل و توامان این ارکان در شکل مناسب خود، ضامن دستیابی به اهداف مدیریت ریسک سازمانی (ERM) خواهد بود.
بدیهی است که ریسک، بخش جداییناپذیر هر فرآیند و فعالیتی، بهویژه در سازمانهای مالی است، بهنحوی که سازمانهای دارای تفکر استراتژیک، با فاصله گرفتن از رویکرد سنتی "اجتناب از ریسک"، به دنبال "مدیریت ریسکها" در سازمان خود هستند تا با یک رویکرد برنامهریزی شده، تهدیدات مترتبه را به فرصت تبدیل نمایند. بهعنوان نمونه میتوان به همهگیری بیماری کووید در دنیا اشاره کرد که طی آن، نظام بانکی متوجه شد که عدم مدیریت صحیح این مخاطره میتواند تأثیرات جبرانناپذیری را به همراه داشته باشد؛ لذا با درک صحیح از ریسک مترتب و برنامهریزی مناسب، ضمن مدیریت آن از طریق توسعه خدمات بانکداری الکترونیک و بهرهگیری از فناوریهای نوین، با تطبیق آن با شرایط جدید، آن مخاطره را از جهاتی به فرصت تبدیل نمود و درآمدهای غیرمشاع خود را از محل اخذ کارمزدهای خدمات بانکداری الکترونیک افزایش داد.
نجارزاده با بیان اینکه بحث مدیریت ریسک نباید تنها به ستاد بانک خلاصه شود، اظهار کرد: همکاران بانک نیز باید خود را به دانش روز مدیریت ریسک مجهز نموده و به تقویت فرهنگ مدیریت ریسک در ارکان مختلف توجه ویژه داشته باشند.
وی در پایان تأکید کرد که نیل به اهداف راهبردی بانک، صرفاً زمانی امکانپذیر میشود که بانک، ارتباط منطقی بین ریسکهای مترتب بر خود و بازده آن را ایجاد نماید که رسیدن به این نقطه مطلوب، یا "ناحیه پذیرش بهینه ریسک"، مستلزم وجود چارچوبی یکپارچه و نظاممند میباشد که دستیابی به آن، مستلزم ایجاد فرهنگ مناسب ریسک از طریق "ایجاد ساختار سیاستگذاری و نظارتی مناسب"، "زیرساختهای اطلاعاتی و ارتباطی کافی" و "دانش روز مدیریت ریسک" و همچنین "همافزایی در اجرای اصول توصیه شده مدیریت ریسک" میباشد.
- توضیحات
- دسته: بانک بیمه بورس
مراسم معارفه و تودیع محمدرضا محمودپناه سرپرست جدید معاونت بانکداری جامع و علیرضا صادقی مسئول پیشین این معاونت و سعید صنیعی رئیس جدید اداره کل حوزه مدیریت و محمدرضا عبدالملکی رئیس سابق این اداره کل با حضور مدیر عامل بانک ملی ایران برگزار شد.
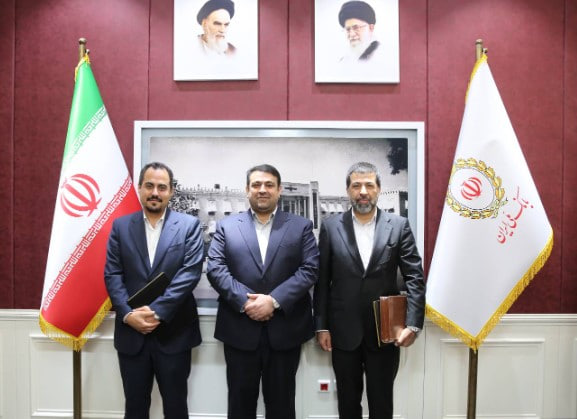
به گزارش اقتصادرسا به نقل از روابط عمومی بانک ملی ایران، ابوالفضل نجارزاده در این مراسم ضمن آرزوی موفقیت برای مدیران جدید معاونت بانکداری جامع و اداره کل حوزه مدیریت و تقدیر و تشکر از خدمات مدیران سابق، گفت: با توجه به اینکه از تشکیل بانکداری جامع در بانک، زمان زیادی نمیگذرد، ضروری است علاوه بر تکمیل ساز و کارهای درون سازمانی، ارتباطهای لازم با سازمانها و مشتریان در این باره شکل گیرد.
وی افزود: یکی از ملزومات مهم بانکداری جامع طراحی و ایجاد محصولاتی است که باید به صورت مستمر و ماهانه به مشتریان ارائه شود تا از این طریق ضمن جذب مشتریان، بخشی از ناترازی بانک برطرف شود.
نجارزاده ادامه داد: محصولاتی که در بانکداری جامع ایجاد میشوند باید متناسب با نیازهای جامعه هدف باشد؛ حتی میتوان این محصولات را نسبت به مشتریان در مناطق مختلف کشور تهیه و اختیارات لازم را نیز در این باره به ادارات امور شعب استانها واگذار کرد تا بتوانند در امر بازاریابی بخوبی از این محصولات استفاده کنند.
مدیر عامل بانک ملی ایران با اشاره به مزایای بخش قرض الحسنه تأکید کرد: درست است که بانک ملی ایران تکالیفی در بخشهای مختلف دارد که باید به آن عمل کند اما در مقابل میتواند ابزارهایی مثل قرض الحسنه را به بخش بازاریابی پیوند بزند تا از این طریق نسبت به جذب منابع بیشتر اقدام کند.
نجارزاده بیان کرد: بانک ملی ایران باید تعهداتش را نسبت به مشتریان بزرگی که به بانک وفادار هستند ایفا کند و رضایت صد در صدی آنها را جلب نماید.
وی افزود: در بانکداری جامع باید رویههای عادی را تغییر داده و با نگاه متفاوتی نسبت به امور رسیدگی کرد؛ البته در مقابل این انتظارات ضروری است که لوازم انجام این امور نیز فراهم شود.
وی ادامه داد: نام و برند بانک ملی ایران اعتماد آفرین است و سازمانها و بخشهای مختلف تمایل دارند با این بانک همکاری کنند، بنابراین باید با ایجاد زمینههای مناسب نسبت به استفاده از این ظرفیتها برای جذب منابع اقدام کرد.
گفتنی است در پایان این نشست رئیس هیأت مدیره، اعضای هیأت مدیره و هیأت عامل نیز ضمن آرزوی موفقیت برای محمدرضا محمودپناه و سعید صنیعی از خدمات علیرضا صادقی و محمدرضا عبدالملکی تقدیر کردند.
- توضیحات
- دسته: بانک بیمه بورس
علی نوری به عنوان مدیرعامل هلدینگ فناوری اطلاعات بانک شهر معرفی شد.
به گزارش اقتصادرسا به نقل از روابط عمومی بانک شهر، طی مراسمی با حضور دکتر سیدمحمدمهدی احمدی مدیرعامل و اعضای هیات مدیره بانک شهر، علی نوری به عنوان مدیرعامل هلدینگ فناوری اطلاعات این بانک معرفی شد.
بانک شهر، باهدف تأمین نیازمندیهای گسترده حوزه فناوری اطلاعات بانک و همچنین تولید محصولات خلاقانه در زمینه بانکداری الکترونیکی و صنعت پرداخت، فعالیتهای حوزه فناوری اطلاعات خود را در قالب هلدینگ تخصصی فناوری اطلاعات، با عنوان ارتباطات همراه هوشمند شهر مهندسی کرده و امید دارد تا شرایط آرمانی مورد نیاز شهروندان و مشتریان شبکه بانکی را فراهم سازد.
مدیریت شرکتهای تابعه در زمینه فناوری اطلاعات، بهبود خدمات نوین بانکداری، ایجاد اپراتور یکپارچه کیف پول شهروندی، ایجاد زیرساخت یکپارچه میزبانی داده مدیریت شهری، ایجاد بدنه تخصصی تنظیم گری هوشمندسازی شهری، توسعه فضای پذیرندگی، گسترش بازار و سهم این مجموعه در آن، بهینهسازی فرایندها و همافزایی مدیریتی از مهم ترین اقدامات هلدینگ فناوری اطلاعات بانک شهر است.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: با افزایش همکاری ها میان بانک شهر و صندوق نوآوری و شکوفایی ممکن می شود؛
رئیس صندوق نوآوری و شکوفایی با بیان اینکه این صندوق تاکنون نقشآفرینی جدی در نظام تامین مالی نوآوری و فناوری کشور داشته است، گفت: از سال گذشته تاکنون صندوق نوآوری اقدام به ایجاد و توسعه شبکه همکاری برای تامین مالی دانشبنیانها کرده است.
به گزارش اقتصادرسا به نقل از روابط عمومی بانک شهر، محمدصادق خیاطیان در نشست مشترک با مدیرعامل بانک شهر که به منظور امضای تفاهمنامه همکاری میان دوطرف برگزار شد، با بیان اینکه امروز بخشهای مختلف کشور به خوبی با موضوع دانشبنیان درگیر شدهاند، گفت: از سوی دیگر شرکتهای دانشبنیان نیز در این سالها خوش درخشیدند و مردم کمکم فهمیدند که موضوع دانشبنیان چیست و دیگر آن را موضوعی غیرملموس و لوکس نمیدانند.
خیاطیان افزود: صندوق نوآوری و شکوفایی به عنوان نهاد حامی شرکتهای دانش بنیان توانسته است نقشآفرینی جدی در نظام تامین مالی نوآوری و فناوری کشور داشته باشد.
وی با بیان اینکه با گسترده شدن زیستبوم نوآوری کشور تنوع خدمات این صندوق نیز گستردهتر شده است، تصریح کرد: در این راستا از سال گذشته تاکنون صندوق نوآوری اقدام به ایجاد و توسعه شبکه همکاری برای تامین مالی دانشبنیانها کرده است.
خیاطیان در بخش دیگری از سخنان خود شرکتهای دانش بنیان را از خوشنامترین شرکتها در جریان مبادلاتشان با نظام مالی کشور توصیف کرد و افزود: امروز شرکتهای دانش بنیان به یکی از خوشحسابترین مشتریان شبکه بانکی کشور تبدیل شدهاند به طوری که نرخ نکول آنها در نظام بانکی کشور کمتر از یک دهم درصد است و در حوزه ضمانتنامه نیز حتی یک مورد واخواست برای ضمانتنامههایی که با معرفی صندوق نوآوری شبکه بانکی برای شرکتهای دانشبنیان صادر کرده، وجود ندارد.
رئیس صندوق نوآوری و شکوفایی در پایان اظهار امیدواری کرد که زیست بوم نوآوری کشور در همکاری این صندوق با بانک شهر، شاهد جهش بزرگی در ارائه خدمات به شرکتهای دانشبنیان باشد.
در این نشست همچنین دکتر سیدمحمدمهدی احمدی مدیرعامل بانک شهر ضمن اعلام آمادگی این بانک برای تاسیس شرکت مشترک سرمایهگذاری با صندوق نوآوری و شکوفایی، اظهار کرد: در صورت دریافت مجوزهای قانونی برای احداث شرکت مشترک سرمایهگذاری با صندوق نوآوری، آمادگی سرمایهگذاری نقدی و غیر نقدی در حوزه نوآوری را داریم.
دکتر احمدی تاکید کرد: بانک شهر میتواند در راستای تامین فضای کاری شرکتهای دانشبنیان، املاک مازاد خود در سراسر کشور را به صورت «اجاره به شرط تملیک» در اختیار این شرکتها قرار دهد.
بر اساس این تفاهمنامه قرار است صندوق نوآوری و شکوفایی و بانک شهر در راستای حمایت از شرکتهای دانشبنیان، به منظور تسهیل تضمین گروهی بازپرداخت اقساط تسهیلات اعطایی به شرکتهای دانشبنیان همکاری کنند.
- توضیحات
- دسته: بانک بیمه بورس
استقبال چشمگیر کاربران بانکداری دیجیتال بانک ایران زمین، نشان از رضایت مشتریان از سرویس های دیجیتالی بانک دارد.
به گزارش اقتصادرسا ؛آمارهای استخراج شده از فعالیت بانک ایران زمین در ارائه سرویس های بانکداری دیجیتال، نشان از رشد ۳۶ درصدی کاربران بانک دارد.
ارائه سرویس های خاص به مشتریان و ایجاد یک اکوسیستم امن، عوامل اصلی این رشد بوده است.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: توسط موسسه اعتباری ملل انجام گرفت؛
موسسه اعتباری ملل در راستای ایفای مسئولیت های اجتماعی مبنی بر اعطای وام قرض الحسنه، بخشنامه تسریع و تسهیل پرداخت وام قرض الحسنه ازدواج را به کلیه شعب صادر کرد.
به گزارش اقتصادرسا ؛ متقاضیان محترم می توانند پس از ثبت نام در سامانه ازدواج بانک مرکزی هر یک از شعب موسسه را برای دریافت وام قرض الحسنه ازدواج با معرفی حداکثر یک نفر ضامن معتبر که دارای اهلیت و وجاهت اعتباری باشد انتخاب نمایند.
گفتنی است مبلغ وام قرض الحسنه ازدواج برای کلیه متقاضیان به میزان ۱ میلیارد و ۸۰۰ میلیون ریال و برای آقایان زیر ۲۵ سال و نیز خانم های زیر ۲۳ سال به میزان ۲ میلیارد و ۲۰۰ میلیون ریال پرداخت خواهد گردید.
- توضیحات
- دسته: بانک بیمه بورس
بانک بیمه بورس


ارتباطات و فناوری


صنعت معدن تجارت


نفت گاز پتروشیمی

کشاورزی و اموردام


راه مسکن شهرسازی


اجتماعی


کلیه حقوق اقتصادرسا محفوظ می باشد