به مناسبت شانزدهمین سالروز تأسیس بانک پاسارگاد یک دوره مسابقۀ پلهنوردی بانکداران این بانک در دو گروه خانمها و آقایان در استان تهران با حضور مسئولین فدراسیون ورزشهای همگانی برگزار شد.

به گزارش اقتصادرسا به نقل از روابط عمومی بانک پاسارگاد، این دوره مسابقات پلهنوردی در تاریخ ۲۲آذر۱۴۰۰ با همکاری فدراسیون ورزشهای همگانی در محل ساختمان مرکزی بانک پاسارگاد (برج هزاره سوم) در دو بخش خانمها و آقایان با حضور کمیته ثبت رکورد فدراسیون برگزار شد.
در این مسابقه تعداد ۴۲ نفر از بانکداران ورزشکار بانک پاسارگاد پس از گذراندن تستها و آزمایشهای لازم از میان ۹۹ نفر داوطلب با رعایت پروتکلهای بهداشتی مشارکت داشتند که از آن میان، ۱۶ نفر در بخش خانمها و ۲۶ نفر در بخش آقایان جهت پیمودن پلههای طبقات مشخص شده از ساختمان مرکزی این بانک (برج هزارۀ سوم) با هم به رقابت پرداختند.
طبق قوانین فدراسیون ورزشهای همگانی، ورزشکارانی که با رعایت قوانین و استانداردهای این رشته تحت نظارت داوران فدراسیون مسیر تعیینشده را در کمترین زمین طی کردند بهعنوان نفرات برگزیده شناسایی شدند. در انتهای اینمسابقه رکورد نفرات برتر در هر بخش توسط داوران مجرب و ناظران فدراسیون ورزشهای همگانی مشخص و برندگان معرفی گردیدند.
نفرات برگزیده این مسابقه در بخش بانوان بهترتیب خانمها زهره حیدری با ثبت رکورد ۳۶٫۶۰ ثانیه، فرزانه احمدوند با زمان ۴۰٫۸۰ و فرزانه رضائیان با ثبت زمان ۴۲٫۳۶ و در بخش آقایان محمدرضا محمدی با ثبت رکورد ۲۹٫۴۳، مرتضی حسین زاده با ثبت زمان ۳۰٫۰۱ ثانیه و امیر رضا نوروزی احمد رونقی با زمان ۳۰٫۶۹ معرفی شدند.
گفتنی است به نفرات اول تا سوم این مسابقات در هر دو بخش خانمها و آقایان احکام و مدال قهرمانی از طرف فدراسیون ورزشهای همگانی تعلق گرفت که مدال، حکم قهرمانی و جایزه برگزیدگان طی مراسمی که در تاریخ ۲۳ آذر۱۴۰۰ به مناسبت سالروز بانک پاسارگاد برگزار شد توسط جناب آقای دکتر قاسمی مدیر عامل بانک پاسارگاد و با حضور دکتر نوید آرازشی سرپرست سازمان ورزشهای تفریحی و رقابتی فدراسیون ورزشهای همگانی و جمعی از مدیران بانک پاسارگاد اهدا شد.
- توضیحات
- دسته: بانک بیمه بورس
مدیرعامل بیمه تعاون درباره مباحث مربوط به تقابل شبکه فروش با استارتآپهای بیمهای معتقد است که اگر کسی تصور کند که با گسترش استارتآپها شبکه فروش ممکن است تضعیف شود یا از کار بیکار شود، این تصور از اساس اشتباه است.

به گزارش اقتصادرسا به نقل از روابط عمومی بیمه تعاون، یونس مظلومی، مدیرعامل بیمه تعاون گفت: استارتآپها در بهترین حالت نمیتوانند بیش از ۵ درصد از بازار بیمه را در اختیار بگیرند؛ این را تجربه کشورهایی که بسیار فناوریمحورتر از ایران هستند نشان داده است و با این اوصاف نفوذ استارتآپها در ایران احتمالا بسیار کمتر از این مقدار خواهد بود.
مدیرعامل بیمه تعاون اضافه کرد: درباره مباحث مربوط به تقابل شبکه فروش با استارتآپهای بیمهای اظهار کرد: اگر کسی تصور کند که با گسترش استارتآپها شبکه فروش ممکن است تضعیف شود یا از کار بیکار شود، این تصور از اساس اشتباه است.
وی با بیان اینکه فروش بیمه تعاون از مسیرهای آنلاین زیر ۵ درصد از کل حق بیمه رشته شخص ثالث این شرکت است ادامه داد: پرتفوی شخص ثالث بیمه تعاون به صورت کاملا شفاف در سامانه سنهاب صادر میشود و صورت عملکرد این شرکت هم در سامانه کدال و هم در گزارشهای بیمه مرکزی قابل ملاحظه و بررسی است و این اعداد و ارقام آنجا در دسترس عموم قرار دارد.
فروش از طریق کارگزاریهای برخط زیر دو تا سه درصد کل حق بیمه است
مظلومی درباره ابعاد مختلف همکاری با استارتآپها نیز اظهار کرد: علاوه بر بیمههای شخص ثالث، در حوزه بیمههای مسئولیت، درمان تکمیلی و حتی بیمهنامه توقف کسبوکار کرونا نیز با کارگزاران برخط همکاریهایی داریم که حجم کار در مقابل فروش از طریق نمایندگیها ناچیز است.
وی با بیان اینکه رقم دقیقی از میزان فروش از طریق کارگزاریهای آنلاین در صنعت بیمه وجود ندارد، اظهار کرد: احتمال میدهم فروش از طریق کارگزاریهای برخط در صنعت بیمه زیر دو تا سه درصد کل حق بیمه صادره باشد.
امکان فروش بیمهنامههایی مانند عمر و زندگی در فضای استارتآپها نزدیک به صفر است
عضو شورای عالی بیمه به حوزههایی که استارتآپها میتوانند در آنجا فعالیت کنند هم اشاره کرد و گفت: استارتآپها یا اینشورتکها میتوانند در حوزههایی مانند کنترل خسارات و ارزیابی ریسک نیز وارد شده و با الگوبرداری از تجربههای موفق جهانی در ایران نیز این فناوریها را طراحی کنند.
وی درباره حوزههایی که استارتآپها نمیتوانند به آنجا نفوذ بکنند هم اظهار کرد: امکان فروش بیمهنامههایی مانند عمر و زندگی در فضای استارتآپها نزدیک به صفر است. همچنین در حوزههای “بی تو بی” نیز ۱۰۰ درصد فضا از آن شبکه فروش است و استارتآپها از اساس نمیتوانند وارد چنین حوزههایی بشوند.
بیمه تعاون برای بیمهنامههای شخص ثالث خود حتی یک ریال هم به استارتآپها تخفیف نمیدهد
مظلومی درباره بحث تخفیفهای ارائه شده به بیمهنامههای شخص ثالث هم اظهار کرد: به صراحت اعلام میکنم بیمه تعاون برای بیمهنامههای شخص ثالث خود حتی یک ریال هم به استارتآپها تخفیف نمیدهد و این مساله در سیستمهای مالی شرکت بیمه تعاون کاملا مشهود است.
وی با تاکید بر اینکه بیمه تعاون هیچ تخفیفی بابت فروش آنلاین هیچ بیمه شخص ثالثی ارائه نمیدهد، اظهار کرد: ممکن است تخفیفاتی به نام بیمه تعاون از سوی برخی کارگزاران برخط داده شود که قطعا این مساله به بیمه تعاون ارتباطی ندارد و این شرکت طبق همان نرخی که به صورت رسمی منتشر کرده است با کارگزاریها تسویه میکند و هیچگونه تخفیف اضافهای هم اعمال نمیکند.
چرا برخی کارگزاران تخفیفات بیشتری را به بیمهنامههای شرکت تعاون ارائه میدهند؟
مدیرعامل بیمه تعاون در پاسخ به این سوال که چرا برخی کارگزاران تخفیفات بیشتری را به بیمهنامههای شرکت تعاون ارائه میدهند، گفت: شاید بهتر باشد این مساله را از همان کارگزاران پرسید با این حال ممکن است این قضیه به خاطر فراهم بودن شرایط همکاری مستقیم با بیمه تعاون است.
وی اضافه کرد: بر این اساس زمانی که شرایط همکاری و صدور بیمهنامه برای کارگزاران برخط راحتتر باشد آنها احتمالا ترجیح میدهند با شرکتی که وضعیت خدماتی بهتری دارد، همکاری بیشتری داشته باشند.
مزیت بیمه تعاون، داشتن شعبه مجازی است
عضو شورای عالی بیمه به شعبه مجازی بیمه تعاون هم اشاره کرد و گفت: در این شعبه خدماتی مانند صدور و ارسال بیمهنامه در بیمه تعاون با کیفیت و سرعت بالاتری انجام میشود و قطعا این مساله برای کارگزاران برخط جذابتر است.
وی با تاکید بر اینکه طبق قانون کارگزاران مختلف بیمهای میتوانند به صورت مستقیم با شرکتهای بیمه همکاری داشته باشند، گفت: برخی کارگزاران با واسطه با شرکتهای بیمه همکاری دارند اما در بیمه تعاون کارگزاران به دلیل وجود یک شعبه مجازی ترجیح میدهند راسا و به صورت مستقیم با شرکت همکاری داشته باشند.
وی تاکید کرد که شرکت بیمه تعاون آمادگی دارد تا با همه کارگزارانی که از سوی نهاد ناظر مجوز دارند همکاری کند و این شرکت در حال حاضر با برخی از این کارگزاریهای رسمی همکاری دارد
هیچ بیمهنامه بازی در شرکت بیمه تعاون وجود ندارد
مدیرعامل بیمه تعاون درباره نحوه تعاملات مالی با کارگزاریهای رسمی صنعت بیمه هم اظهار کرد: تعاون بیمهنامههای درخواستی را کاملا به صورت نقدی صادر میکند .
وی با تاکید بر اینکه هیچ بیمهنامه بازی در شرکت بیمه تعاون وجود ندارد، گفت که این به آن معنا است که شرکت بیمه تعاون همه حق بیمههای خود را با کارگزاران به صورت کامل تسویه کرده است.
وی درباره تعداد نمایندگان و کارگزاران فعال بیمه تعاون نیز اظهار کرد: بیمه تعاون حدود ۸۰۰ نماینده فعال و ۳۴ شعبه فعال در کشور دارد.
- توضیحات
- دسته: بانک بیمه بورس
به دنبال انتشار مطلبی جعلی و هدفمند با عنوان «از فیشهای نجومی تا پژوهشهای نجومی» از سوی یک کانال معلوم الحال در صنعت بیمه، روابط عمومی پژوهشکده بیمه، ضمن تکذیب این خبر، نکات زیر را به آگاهی عموم به ویژه اهالی فهیم صنعت بیمه میرساند.

به گزارش اقتصادرسا ؛به دنبال انتشار مطلبی جعلی و هدفمند با عنوان «از فیشهای نجومی تا پژوهشهای نجومی» از سوی یک کانال معلوم الحال در صنعت بیمه، روابط عمومی پژوهشکده بیمه، ضمن تکذیب این خبر، نکات زیر را به آگاهی عموم به ویژه اهالی فهیم صنعت بیمه میرساند.
۱٫ متاسفانه این چندمین بار است که این کانال، برخلاف اخلاق حرفهای، رسالت رسانهای و با قلب واقعیت و تنها بر اساس اهداف غیر اخلاقی و خاص خود که برای اهالی صنعت بیمه شناخته شده و مشخص است، نسبت به انتشار اخبار کذب و مسمومسازی فضای جامعه و صنعت، در خصوص عملکرد بیمه مرکزی و پژوهشکده بیمه اقدام کرده است.
۲٫ در این خبر سراسر کذب، گذشته از ارائه اطلاعات مخدوش در خصوص پروژههای پژوهشکده بیمه، به طرح ادعای واهی مبالغ دویست تا هفتصد میلیونی برای پروژههای تحقیقاتی پرداخته است. اگر این کانال قصد روشنگری و انجام رسالت رسانهای و اجتماعی داشت، حداقل انصاف این بود که ابتدا از منابع صحیح از حقیقت موضوع اطمینان حاصل می کرد.
این ادعا در حالی مطرح می شود که نه تنها هیچ پروژه هفتصد میلیون تومانی در پروژه های یادشده وجود ندارد بلکه حداقل مبلغ دویست میلیون تومانی برای این پروژهها نیز کذب محض است و چنین مبالغی با سیاستگذاری ها و بودجه پژوهشی این نهاد علمی و تخصصی همخوانی ندارد.
برابر اسناد مستند، در تاریخ فعالیت پژوهشکده بیمه پروژه هایی با مبلغی نزدیک به ۲۰۰ میلیون تومان بسیار محدود بوده و تحت سازکار کاملا مشخص بر اساس تعرفههای وزارت علوم و با بررسی و تصویب شورای پژوهشی طراحی میشوند؛ شورایی که شامل طیف وسیعی از اساتید دانشگاه، مدیران عامل شرکتهای بیمه، مدیران ارشد بیمه مرکزی و مدیران گروه پژوهشکده بیمه است.
۳٫ از ابتدای سال ۹۷ تا کنون حدود ۱۷۷پروژه تحقیقاتی در حوزههای مختلف صنعت بیمه توسط پژوهشکده بیمه به صورت درون سازمانی و یا برونسپاری، طراحی و اجرا شده که برای ۵ پروژه برونسپاری در طول ۳ سال گذشته، از ظرفیتهای علمی دانشگاه الزهرا به عنوان یک نهاد آموزشی شناخته شده و معتبر مانند سایر دانشگاه ها و نهادهای علمی تحقیقاتی کشور بهره گرفته شده است.
۴٫ سایر اطلاعات در خصوص دانشگاه الزهرا به عنوان پیمانکار بازسازی پژوهشکده بیمه نیز کذب محض است.
علیرغم اینکه بیمه مرکزی به عنوان نهاد ناظر و پژوهشکده بیمه به عنوان یک نهاد علمی، هیچگاه بدنبال برخورد و مواجهه با رسانه ها حتی با رفتار های ناصواب نبودهاند و آگاهی بخشی را وظیفه قطعی یک رسانهی هوشمند و موثر می دانند، ولی در خصوص رفتار این کانال، به دلیل تکرار مطالب جعلی، مسامحه را روا ندانسته، لذا مسیر قانونی برای برخورد با این شبه رسانه را در دستور کار خود قرار می دهند!
روابط عمومی پژوهشکده بیمه
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: دکتر کاردگر درخواست کرد:
نایب رئیس هیات مدیره و مدیرعامل بیمه دانا از نمایندگان و شبکه فروش خواست با جدیت و تلاش مضاعف در جهت جذب پرتفوی محصول جدید این شرکت حرکت کنند.

به گزارش اقتصادرسا به نقل از روابط عمومی بیمه دانا، دکتر ابراهیم کاردگر در آئین رونمایی و معرفی"جان دانا" در جمع شبکه فروش استان مازندران، ضمن قدردانی از عملکرد مناسب منطقه 10 در خصوص صنعت بیمه، طرحهای جدید بیمه دانا، رفاه دانا و جان دانا را تشریح کرد.
وی که در محل مجتمع شهید عظیمی بهزیستی بابلسر سخن میگفت، اظهار کرد: با توجه به شرایط کنونی حاکم بر جامعه و طرحهای ویژه و منحصر به فرد بیمه دانا از جمله مهردانا، رفاهدانا و جان دانا، شرکت همواره حامی شبکه فروش بوده و نمایندگان نیز می بایست حداکثر تلاش خویش را بکار گیرند تا همانند فروش مناسب طرح مهردانا، در طرح رفاه دانا نیز عملکرد مناسبی را ثبت نمایند.
دکتر کاردگر افزود: در حقیقت این جاده، دو طرفه بوده و ما از شبکه فروش نیز انتظار داریم همانطور که شرکت در جهت تحقق انتظارات شبکه فروش گام برمیدارد، نمایندگان نیز حداکثر تلاش خویش را برای رسیدن به اهداف شرکت بعمل آورند.
مدیرعامل بیمه دانا، حذف قراردادهای درمان زیانده را مورد اشاره قرار داد و اظهار داشت: تاکنون حدود 700 میلیارد تومان قرارداد درمانی زیانده را حذف کردیم تا عملا جلوی خسارت 1400 میلیارد تومانی را (که اثرش را در سال 1401 نشان میدهد) بگیریم.
دکتر کاردگر در خصوص شرایط ویژه و جدید "جان دانا" گفت: این طرح به تصویب بیمه مرکزی رسیده و تا دو سال نیز در انحصار کامل بیمه دانا است. از این رو از شبکه فروش میخواهیم تلاششان را به کار گیرند تا در ماههای پایانی سال، این بیمه نامه را جذب و پرتفوی خوبی را ثبت نمایند.
وی در ادامه، مزایای ویژه جان دانا را برشمرد و اظهار کرد: مزایای ویژه این طرح از قبیل پوشش ده برابری سرمایه فوت در اثر حادثه در وسائل نقلیه عمومی، پوشش 20 درصدی همسر بیمه شده و شرایط ویژه بستری بیمه شدگان و ... است. در حقیقت در این محصول، ما جان مردم را بیمه می نمائیم. ضمنا یکی از شرایط ویژه طرح، صدور بیمه نامه از طریق موبایل، تبلت در قالب سیستماتیک میباشد.
پیش از سخنرانی دکتر کاردگر، ضیائی فرد سرپرست منطقه 10، ضمن خیرمقدم و خوش آمدگویی به حضار، به ارائه گزارشی از عملکرد شرکت در استان مازندران پرداخت و اظهار داشت: استان مازندران با جمعیتی بالغ بر سه میلیون و دویست و هشتاد و سه هزار نفر(3.283 هزار نفر)، حدود چهار درصد از جمعیت کل کشور را به خود اختصاص داده است که ضریب نفوذ بیمه نیز در استان حدود 2/7درصد بوده و نسبت خسارت نیز بر اساس سالنامه آماری سال 1399 حدود 52 درصد است که از میانگین صنعت بیمه کشور که حدود 52.2 درصد بوده، بالاتر میباشد.
وی افزود: بیمه دانا در استان مازندران در هشت ماه اول سال 1400 با تولید حق بیمه بالغ بر 285 میلیارد تومان از مرز عملکرد یکساله 99 گذشته و با تحقق بودجه 104 درصدی، رشد و نسبت خسارت حدود 49 درصد را ثبت کرده است.
همچنین در طرح مهردانا و بیمههای مسئولیت، استان مازندران بصورت استانی، عملکرد بسیار مناسبی داشته و بعد از تهران، رتبه دوم کشوری را در هشت ماهه سال 1400کسب کرده است.
در ادامه مراسم دکتر احراری، مدیر آموزش، توسعه و پژوهش و حقیقتی مدیر بیمههای عمر و پس انداز مطالبی را در این خصوص عنوان کردند .
در پایان مراسم نیز مهدی ربیعی، مجری جاندانا به توضیح کامل در باره جزییات محصول جدید بیمه دانا و چگونگی فروش آن توسط شبکه فروش پرداخت.
گفتنی است در این مراسم، حسین حسینی، قائم مقام مدیر عامل، فرامرز خجیر عضو هیئت مدیره، مجتبی عطری معاون فنی بیمههای اشخاص، دکتر اکبر بهاروند مشاور و مدیرکل دفتر حراست، دکتر مهدی احراری مدیر آموزش، توسعه و پژوهش، حقیقتی مدیر بیمه های عمر و پس انداز، محمدعلی اسمعیلنیا مشاور و مدیر حوزه هیئت مدیره و مدیر عامل، شعب فروش منطقه 10، کارشناسان صدور بیمههای عمر و پس انداز، مسئولین دوایر شعب و رؤسای شعب منطقه 10 حضور داشتند.
- توضیحات
- دسته: بانک بیمه بورس
دکتر کریمی با حضور در شرکت بیمه سرمد با دکتر رشنوادی و جمعی از مدیران این شرکت دیدار کرد.

به گزارش اقتصادرسا به نقل از روابط عمومی سندیکای بیمه گران ایران، دبیرکل سندیکای بیمه گران ایران در این دیدار با تبریک انتخاب جناب آقای دکتر رشنوادی به عنوان مدیر عامل بیمه سرمد را به جا و شایسته خواندند و حضور ایشان به همراه مدیران جوان و متخصص این شرکت را عاملی برای رشد و شکوفایی بیمه سرمد دانستند.
دکتر کریمی افزود: تغییر و تحول در هر شرکت و سازمانی، رخ میدهد، اما مهم این است که مدیران جدید، به راه خود ادامه دهند و مسیر پیشرفت را در پیش بگیرند.
گفتنی است مدیر عامل بیمه سرمد با اشاره به سوابق دکتر کریمی در بیمه مرکزی و سندیکای بیمه گران گفت: تجربیات بزرگ و گرانسنگ جنابعالی میتواند به صنعت بیمه کشور کمک کند و ما نیز تمام تلاشمان را به کار میبریم که پاسخ اعتماد و اطمینان موجود را بدهیم و روی کار حرفهای متمرکز شویم.
- توضیحات
- دسته: بانک بیمه بورس
کمبود سرمایه اولیه پست بانک ایران از سال ها پیش به عنوان یکی از مهمترین چالش ها و موانع اساسی در توسعه و ارائه انواع فعالیتهای بانکی بوده و حتی در بسیاری از موارد، امکان برقراری روابط منطقی در توسعه همکاری و فعالیتهای بانکی مشترک با واحدهای تولیدی وخدماتی را سلب مینمود.
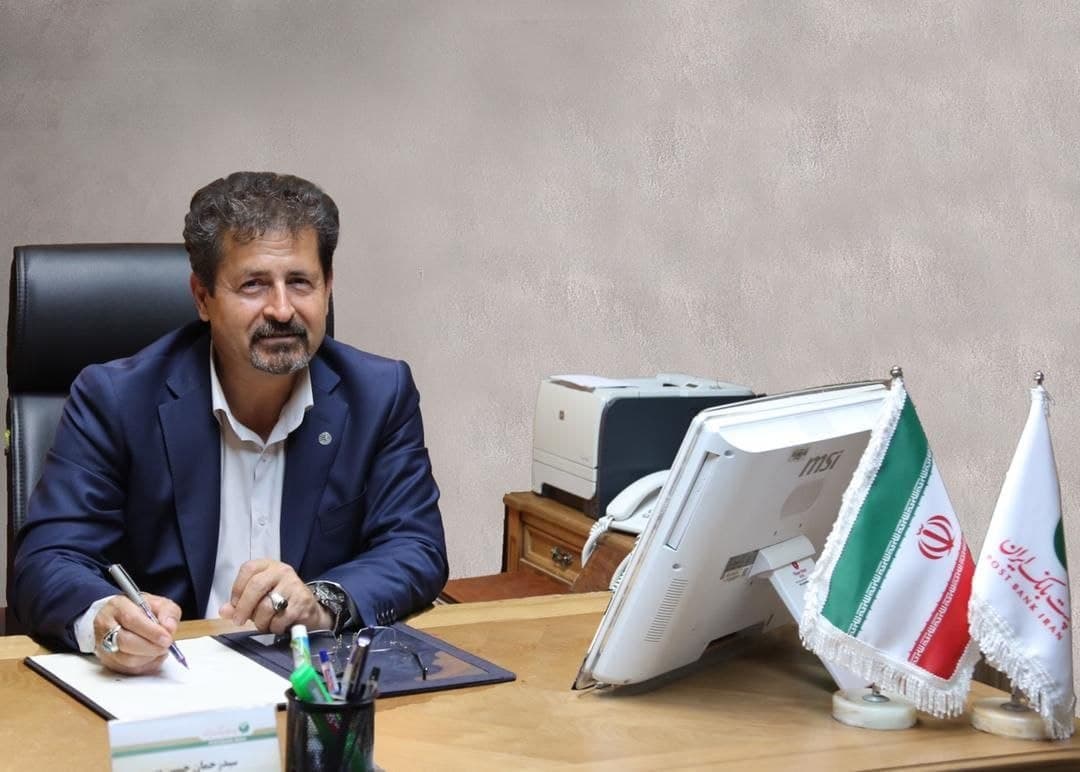
از آنجا که افزایش سرمایه بانکهای دولتی یکی از مهمترین ضرورتهای اصلاح نظام پولی و بانکی محسوب میشود، پست بانک ایران همواره در طول سالها خدمت برای تحقق این هدف آرمانی و بزرگ، در تلاش بوده و اینک با مساعی و تلاشهای صورت گرفته مدیرعامل و مدیران ارشد بانک، حمایتهای همه جانبه دولت، همکارهای سهامدارن، مدیران، کارکنان و مسئولین باجهها، این رویداد فرخنده و مبارک اتفاق افتاد و با افزایش سرمایه بانک از آذرماه سال1400 برگ زرین و نقطه عطفی در ادوار تاریخ فعالیت این بانک، ثبت و ضبط، خواهد شد.
از آنجائیکه نقش هر یک از بانک ها و موسسات پولی و بانکی در توسعه و رونق اقتصادی بستگی به توان و کفایت سرمایه اولیه داشته و ارتقاء کفایت سرمایه برای توسعه ظرفیت تسهیلات دهی در نظام بانکی ضروری و عامل تضمین و داعیه پایداری هر بانک محسوب میشود، به همین منظور پست بانک ایران برای افزایش سهم خود در بازار هدف و ایفای نقش در رونق اقتصادی تمام اهتمام و تلاش خود را بکار گرفته است
از سوی دیگر پست بانک ایران به عنوان پیش ران قطار توسعه خدمات پولی و بانکی در مناطق کم برخوردار و کمتر توسعه یافته روستایی و به عنوان بانک توسعهای - تخصصی وزارت ارتباطات و فناوری اطلاعات با ۲۶ سال سابقه فعالیت در عرصه پولی و بانکی، توانسته با کسب اعتماد عمومی عامل پیوند مطمئن در تامین مالی و آرامش خاطر اغلب سرمایهگذاران کشور باشد و همواره طی این سالها با خلق و توسعه محصولات از عهده رسالت تعیین شده و تکالیف محوله به خوبی برآید و قطعاً با این رویداد تاریخی و افزایش سرمایه و جلب اعتبار عمومی از محبوبیت و مقبولیت قابل توجهی برخوردار، خواهد شد.
با توجه به وضعیت و ترکیب منابع انسانی، جوان بودن، نگرش ها وچشمانداز بانک ، با افزایش سرمایه دامنه و گستره فعالیتها نیز افزایش و با اجرای ساختار حاکمیت شرکتی و سودآوریهای مستمر در چند ساله اخیر، پست بانک ایران به بانکی مطمئن تر و با ظرفیت خدمات دهی بزرگتر، تبدیل خواهد شد.
از این رو با افزایش سرمایه پست بانک ایران یکی از مهمترین موانع و مشکلات بانک که همان کفایت سرمایه اولیه بوده است، بهبود خواهد یافت و همین امر موجب قدرت و تقویت بانک در اعطاء و پرداخت انواع تسهیلات و به تبع آن زمینههای سودآوری و اعتبار عمومی حاصل خواهد شد.
مهمترین رویکردها و اهداف پیگیری افزایش سرمایه پست بانک ایران عبارتند از :
* استفاده از تمام ظرفیتها بهمنظور توسعه، ارتقاء و افزایش خدمات بانکی برای جذب و افزایش سهم بازار هدف، به ویژه در حوزه مناطق کم برخوردار و روستایی
* کمک به توسعه کمی و کیفی خدمات بانک در راستای توسعه عدالت و ایفاء مسئولیتهای اجتماعی
* کمک به حضور فعال و ایفاء نقش موثر از طریق باجههای بانکی در بازار پول و سرمایه
* ایجاد امکان بیشتر برای حضور موثر در بازار بانکداری بینالملل
* تشویق و ترغیب اشخاص حقیقی و حقوقی برای سرمایهگذاری در بخشهای مختلف (صنایع، دامداری، کشاورزی و توسعه خدمات)
سید رحمان حسین پور
رییس اداره کل روابط عمومی
- توضیحات
- دسته: بانک بیمه بورس
ویژگیهای کالاکارت بانک قرضالحسنه مهر ایران باعث شده تاکنون بیش از ۲ میلیون و ۱۰۰ هزار نفر این کارت را دریافت کنند.
به گزارش اقتصادرسا به نقل از روابط عمومی بانک قرضالحسنه مهر ایران، کالاکارت یک کارت اعتباری خرید کالا و خدمات است که برای افزایش قدرت خرید مردم و تا سقف ۵۰۰ میلیون ریال طراحی شده است. کالاکارت ویژگیهای منحصر به فردی دارد که آن را از طرحهای مشابه خود متفاوت میکند.
نرخ کارمزد؛ مهمترین تفاوت
نرخ کارمزد سالانه کالاکارت فقط ۴ درصد است. یعنی اگر کسی یک کالاکارت ۳۰ میلیون تومانی با اقساط ۱۲ماهه دریافت کند، تنها یک میلیون و۲۰۰هزار تومان کارمزد پرداخت میکند و اقساط ماهانه وی ۲میلیون و ۶۰۰هزار تومان میشود. در صورتی که همین فرد اگر قرار بود کارت اعتباری ۱۸ درصدی با همین مبلغ و تعداد اقساط دریافت کند، باید ۵میلیون و ۴۰۰هزار تومان کارمزد پرداخت میکرد و مبلغ هر قسط او نیز ۲میلیون و ۹۵۰هزار تومان میشد.
اقساط تا ۱۸ ماه
برای اینکه مشتری بتواند بر اساس توان بازپرداخت خود تصمیمگیری کند و دست وی در برنامهریزی مالی باز باشد، کالاکارت بانک قرضالحسنه مهر ایران با دورههای بازپرداخت متنوع طراحی شده است. این طرح در بازههای زمانی ۶، ۹، ۱۲، ۱۸ماهه قابل بازپرداخت است. البته در صورتی که مشتری از طرحهای حمایتی و امتیازی استفاده کند، اقساط تا ۲۴ ماه و ۳۶ ماه نیز قابلیت افزایش دارد.
بدون نیاز به سپردهگذاری
برخی از بانکها برای ارائه کارتهای اعتباری به مشتریان، ایجاد معدل حساب را ملاک قرار میدهند. یعنی مشتری باید در یک بازه زمانی مشخص، مبلغ تعیین شدهای را در حساب خود داشته باشد تا در نهایت معدل حساب لازم برای وی ایجاد شده و بتواند نسبت به دریافت کارت اعتباری اقدام کند.
این در حالی است که برای دریافت کالاکارت بانک قرضالحسنه مهر ایران چنین شرطی وجود ندارد. هر شخصی قادر است بدون نیاز به ایجاد هر گونه گردش حساب، کالاکارت مورد نیاز خود را دریافت کند.
دوره تنفس و مهلت استفاده
کارتهای اعتباری موجود در شبکه بانکی دوره تنفس اندکی دارد؛ مثلاً در یک نمونه تنها ۷ روز دوره تنفس برای یک کارت اعتباری در نظر گرفته شده است. این در شرایطی است که کالاکارت بانک قرضالحسنه مهر ایران یک ماه دوره تنفس دارد.
افزون بر این، مهلت استفاده از کارت در طرحهای مشابه محدودیت دارد؛ اما این موضوع در رابطه با کالاکارت صدق نمیکند و مشتری میتواند هر زمان که تمایل داشت نسبت به استفاده از کارت و خرید اعتباری کالا اقدام کند. البته پس از یک ماه دوره تنفس، دریافت اقساط از سوی بانک آغاز میشود.
تنوع پذیرندگان و اصناف
برخی از کارتهای اعتباری که از سوی بانکهای مختلف ارائه میشود، پذیرندگان مشخص و محدودی دارد. این موضوع مشتری را ناگزیر به خرید از یک یا چند پذیرنده خاص میکند و به این صورت قدرت انتخاب وی محدود میشود. این در حالی است که تا لحظه تنظیم این گزارش نزدیک به ۳۰هزار پذیرنده در شهرهای مختلف کشور طرف قرارداد کالاکارت بانک قرضالحسنه مهر ایران شدهاند و این تعداد بهطور مستمر در حال افزایش است.
این پذیرندگان از نظر نوع کالایی که میفروشند و خدمتی که ارائه میکنند نیز تنوع بالایی دارند. لوازم خانگی، فروشگاههای اینترنتی، کالای دیجیتال، فرش، مبلمان، پوشاک، آموزشگاههای مختلف، مراکز درمانی، بیمهها، لوازم یدکی خودرو، لوازم آرایشی و بهداشتی و… همگی جزو پذیرندگان کالاکارت به شمار میروند و مشتریان قادرند بنا به نیاز خود از آنها کالا یا خدمت دریافت کنند.
امکان شارژ مجدد
در صورتی که دریافتکننده کالاکارت، اقساط خود را بهصورت منظم پرداخت کند، امکان استفاده مجدد از طرح کالاکارت برای وی وجود دارد. البته برای این کار لازم است اقساط وام قبلی تمام شده باشد. گفتنی است برای استفاده مجدد از طرح نیازی به تشکیل پرونده جداگانه یا ضامن جدید نیست.
استقبال گسترده
مجموعه آنچه ذکر شد باعث میشود تا کالاکارت یک کارت اعتباری کاربردی با مزایای مختلف باشد که تفاوتهای چشمگیری نسبت به کارتهای اعتباری سایر بانکها دارد. همین دلایل نیز باعث استقبال گسترده مردم از این طرح شده؛ بهطوری که تا کنون بیش از ۲ میلیون و ۱۰۰هزار کالاکارت به متقاضیان ارائه شده است.
سازوکار طرح
طرح کالاکارت یک همکاری سه جانبه بین بانک، پذیرنده یا فروشنده و متقاضی دریافت کالاکارت است. فروشنده به جای اینکه کالای خود را بهصورت اقساطی بفروشد و نگران وصول طلب از مشتری باشد، وصول اقساط را به بانک واگذار میکند. به این صورت که مشتری پس از دریافت کالاکارت به فروشگاه مد نظر خود مراجعه کرده و کالای خود را خریداری و دریافت میکند. پس از گذشت یک ماه دوره تنفس اقساط کالاکارت را به بانک میپردازد و بانک نیز مبالغ را به حساب فروشنده واریز میکند.
در حقیقت بانک با قرار گرفتن بین خریدار و فروشنده کالا، هم خیال فروشنده را از وصول اقساط کالای فروخته شده راحت میکند و هم باعث میشود خریدار بهراحتی بتواند یک کارت اعتباری با حداقل کارمزد دریافت کرده و کالا یا خدمات مورد نیاز خود را با آن خریداری کند.
- توضیحات
- دسته: بانک بیمه بورس
دکتر نوراللهی، مدیرعامل و نایب رئیس هیات مدیره شرکت بیمه تجارتنو و هیات همراه، ظهر امروز دوشنبه ۲۷ آذر از شعبه مرکزی تجارتنو در استان مازندران بازدید به عمل آوردند.

به گزارش اقتصادرسا به نقل از روابطعمومی شرکت بیمه تجارتنو؛ دکتر نوراللهی در این بازدید با رئیس شعبه استان مازندران به گفتگو پرداخت و بر ارائه هرچه بهتر خدمات به مشتریان شرکت بیمه تجارتنو تاکید نمود.
همچنین در این بازدید، مدیرعامل شرکت بیمه تجارتنو با پرسنل زحمتکش حاضر در شعبه مرکزی استان مازندران دیدار و از زحمات صادقانه آنان قدردانی نمود.
- توضیحات
- دسته: بانک بیمه بورس
بانک مسکن با راه اندازی اینترنت بانک امکانی را برای مشتریان فراهم کرده که در تمامی ساعات شبانهروز به راحتی از منزل و یا محل کار به تمامی حسابهای متمرکز خود در بانک مسکن دسترسی داشته و از خدمات این سیستم استفاده کنند.
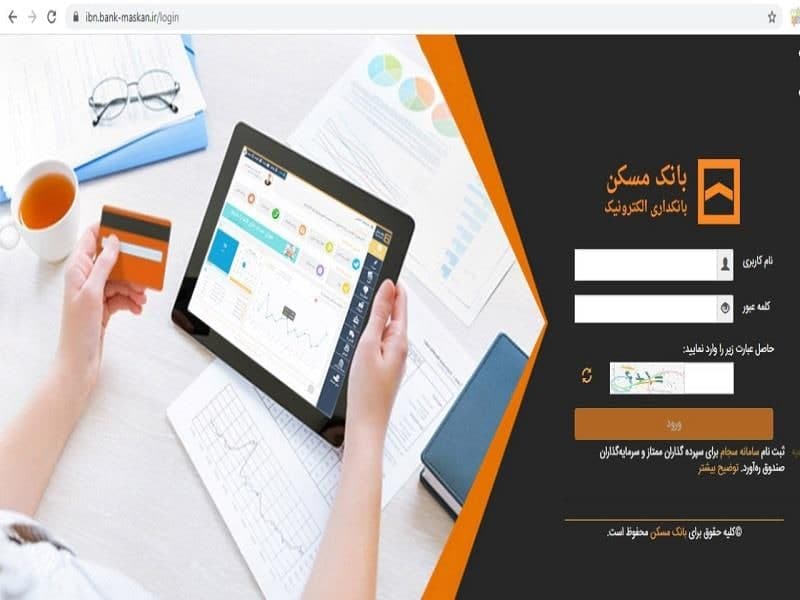
به گزارش اقتصادرسا به نقل از پایگاه خبری بانک مسکن-هیبنا، اینترنت بانک مسکن گواهینامه “امنیت بین المللی” (SSL) را دریافت کرده است که به مشتریان این امکان را می دهد تا در محیطی امن عملیات بانکی را انجام دهند. مشتریان برای راه اندازی اینترنت بانک مسکن، باید با مراجعه به یکی از شعب بانک مسکن، درخواست دریافت شناسه کاربر و رمز ورود به سیستم را تکمیل کنند، در مرحله بعد، نام کاربری و رمز عبور پس از ثبت نام در اختیار مشتری قرار می گیرد.
در این مرحله برای ورود به این سیستم به منظور ارتقای سطح امنیت و اطمینان بخشی به مشتریان، در ورود به سامانه اینترنت بانک یا در هنگام انجام عملیات می توان از رمز تولید شده توسط دستگاه صدور رمز یکبار مصرف (OTP) استفاده کرد. برای دریافت دستگاه OTP، به یکی از شعب بانک مسکن مراجعه و پس از درخواست دستگاه OTP و اتصال آن به نام کاربری یا حساب/کارت مورد نظر در اینترنت بانک، دستگاه OTP و رمز آن را دریافت کنند.
پس از طی این مراحل مشتری می تواند از طریق رایانه شخصی و اتصال به اینترنت به یکی از دو روش، مراجعه به سایت بانک مسکن و کلیک روی پیوند “ورود به سایت بانکداری الکترونیکی ” و انتخاب سامانه یا مراجعه مستقیم به آدرس :https://ibn.bank-maskan.ir به سامانه اینترنت بانک دسترسی پیدا کند.
مشتریان در این سامانه می توانند هشت گروه خدمات بانکی را دریافت کنند. گروه اول، خدمات سپرده شامل: لیست حساب ها، نمایش لیست حساب ها، نمایش شماره شبا به ازای هر حساب، نمایش موجودی به ازای هر حساب، تفکیک حساب ها بر اساس نوع پروفایل حساب، بروزرسانی موجودی حساب، دریافت صورتحساب، دریافت رمز حساب، دریافت/عدم دریافت رمز، ویرایش نام حساب و افتتاح حساب هستند که به راحتی در دسترس مشتری قرار دارد.
گروه دوم خدمات کارت هستند که علاوه بر نمایش لیست کارت ها، شماره حساب اصلی به ازای هر کارت و موجودی به ازای هر حساب، امکان تفکیک کارت ها بر اساس نوع کارت، بروزرسانی موجودی کارت، دریافت صورتحساب و تمدید/درخواست کارت المثنی، وجود دارد. همچنین انسداد کارت ، ویرایش نام کارت، کارت هدیه، برداشت بدون کارت، صدور یا ابطال قبض برداشت بدون کارت از دیگر خدمات این بخش است. گروه دیگر خدمات انتقال وجه است: انتقال وجه مسکنی، انتقال وجه حسابی تکی، انتقال وجه حسابی گروهی، ذخیره تراکنش های پرتکرار حسابی، وجه ساتنا، پایا و… در این بخش قابل انجام است.
خدمات تسهیلات، خدمات چک، گزارش صورتحساب ها، کارپوشه، خدمات پرداخت چند گروه دیگر خدمات بانکی اصلی هستند که در این سامانه در دسترس مشتریان قرار دارد.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: در دیدار استاندار گلستان و مدیرعامل بانک دی مطرح شد:
مدیرعامل بانک دی گفت: استان گلستان دارای ظرفیتهای زیاد اقتصادی و صنعتی است و بانک دی برای تأمین مالی طرحهای جدید اقتصادی استان آمادگی لازم را دارد.
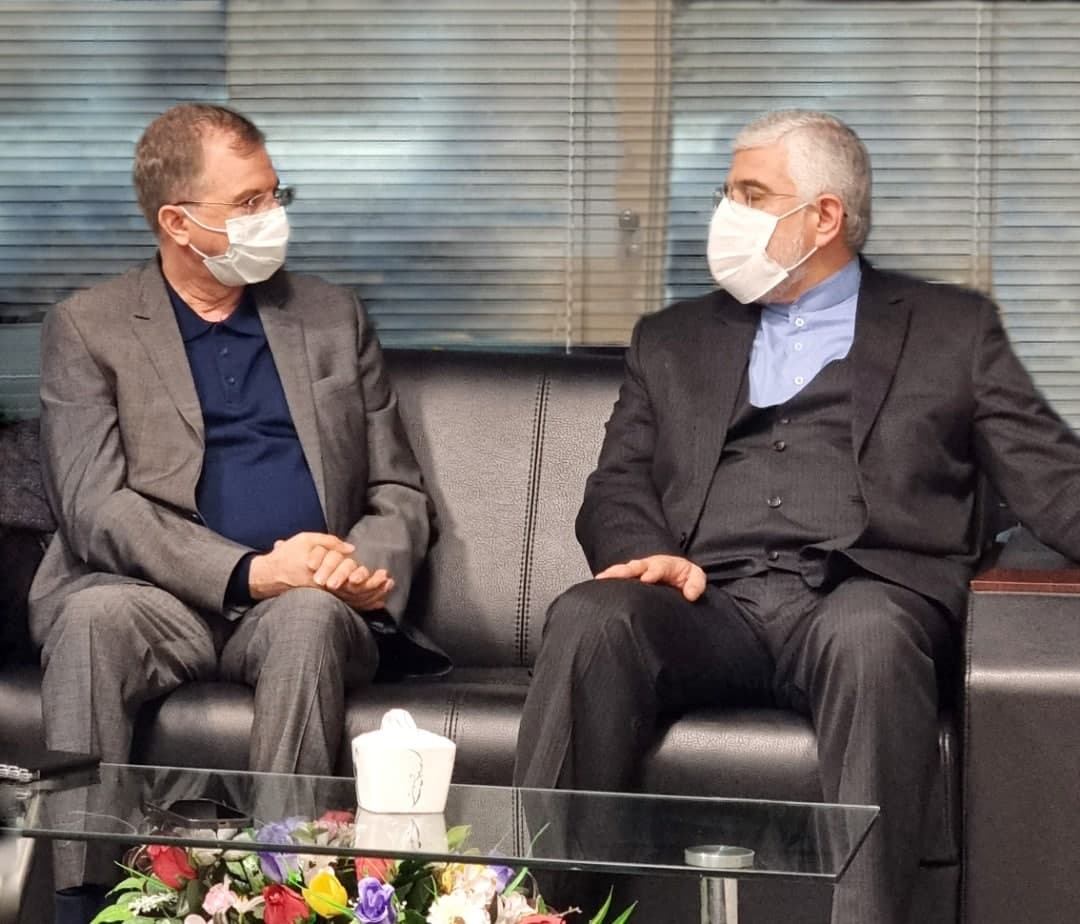
به گزارش اقتصادرسا به نقل از روابطعمومی بانک دی، برات کریمی در دیدار با استاندار گلستان افزود: بانک دی در حال حاضر از ایجاد چند کارخانه و کارگاه صنایع تبدیلی، بافندگی، تولید لبنیات و... در استان گلستان حمایت کرده و آمادگی دارد تا با معرفی طرحهای جدید استان، تسهیلات متنوعی به تولیدکنندگان گلستانی اعطا کند.
وی ادامه داد: استان گلستان در حوزههای مختلف صنعتی دارای ظرفیتهای ممتازی است و علاوه بر صنایع بزرگ، با حمایت از مشاغل روستایی استان میتوان جهش بزرگی را در اقتصاد گلستان ایجاد کرد.
در این دیدار، علیمحمد زنگانه، استاندار گلستان نیز با تقدیر از عملکرد بانک دی در تأمین مالی طرحهای جدید صنعتی استان، اظهار داشت: استان گلستان از پتانسیلهای عمدهای در بخشهای صنعتی، کشاورزی، دامپروری و گردشگری برخوردار است که با استفاده از ظرفیت هلدینگهای بزرگ سرمایهگذاری و شرکتهای سرمایهگذاری بانکها میتوان به تحقق زمینههای پیشرفت هرچه بیشتر استان امیدوار بود.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: در بازدید از شعب گرگان و گنبد؛
مدیرعامل بانک دی در بازدید از شعب گرگان و گنبد، خواستار معرفی هرچه بیشتر خدمات بانکداری الکترونیک به مشتریان شد.
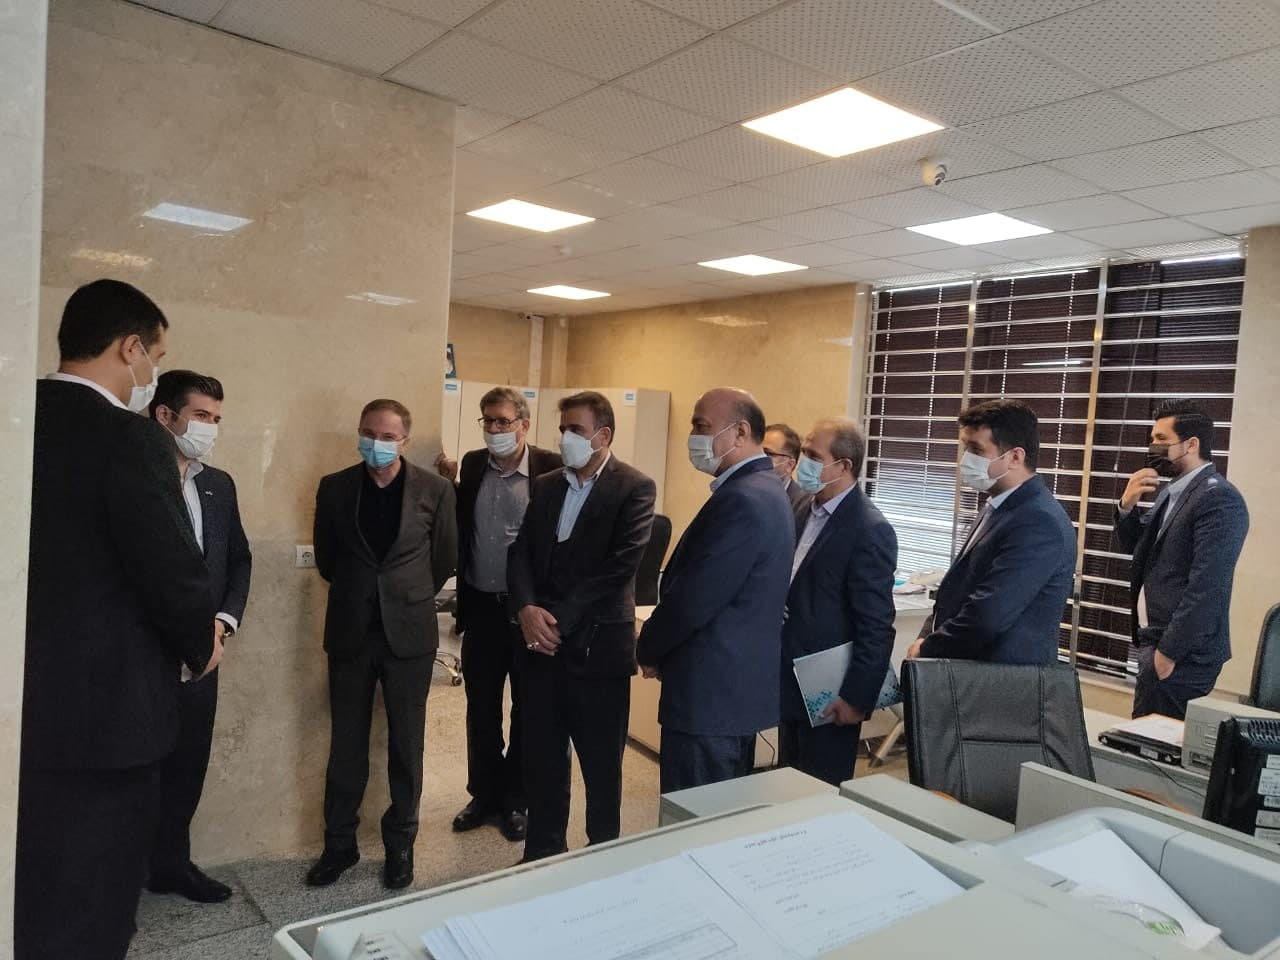
بهگزارش جامعه ایده آل به نقل از روابطعمومی بانک دی، برات کریمی در این بازدیدها با بررسی عملکرد شعب و ارائه رهنمودهای لازم جهت بهبود عملکرد گفت: همه شعب بانک دی به دستگاههای خوددریافت و خودپرداخت پول مجهز شدهاند که این موضوع میتواند در کاهش مراجعه به شعب و انجام خدمات مشتریان بهصورت ۲۴ ساعته نقش مهمی ایفا کند.
وی تصریح کرد: همچنین همراهبانک دی که با نام «دیجت» شناخته میشود، یکی از موفقترین اپلیکیشنهای بانکی است که این امکان را فراهم کرده تا افراد بدون نیاز به حضور در شعب، بهصورت غیرحضوری در بانک دی افتتاح حساب کرده و کارت بانکی خود را نیز در هر نقطهای که معرفی کنند، دریافت کنند که باید این ظرفیتها جهت تسهیل امور بانکی مخاطبان، بیشتر معرفی شود.
وی همچنین با مشتریان شعب به گفتوگو پرداخت و در خصوص چگونگی و کیفیت خدمات دریافتی در شعب از آنها نظرخواهی کرد.
در این بازدیدها فریدون رشیدی، نایبرئیس هیئتمدیره و سرپرست معاونت اعتبارات، همتاله حسینزاده، معاون بانکی و بازاریابی، جواد افتخاری، معاون سرمایه انسانی، حمداله محمدی، مدیر امور حراست و امیر لعلی، مدیر امور روابطعمومی و ارتباط با مشتریان نیز حضور داشتند.
- توضیحات
- دسته: بانک بیمه بورس
بانک بیمه بورس


ارتباطات و فناوری


صنعت معدن تجارت


نفت گاز پتروشیمی

کشاورزی و اموردام


راه مسکن شهرسازی


اجتماعی


کلیه حقوق اقتصادرسا محفوظ می باشد