دکتر اسلام کریمی مدیرعامل و عضو هیئت مدیره صندوق قرض الحسنه شاهد فرارسیدن 22 اسفند سالروز تاسیس بنیاد شهید و امور ایثارگران و گرامیداشت مقام شهداء را تبریک گفت.

به گزارش اقتصادرسا به نقل از روابط عمومی صندوق قرض الحسنه شاهد، دکتر اسلام کریمی مدیرعامل و عضو هیئت مدیره صندوق طی پیامی فرارسیدن ۲۲ اسفند سالروز تاسیس بنیاد شهید و امور ایثار گران و گرامیداشت مقام شهداء را تبریک گفت.
متن پیام مدیرعامل صندوق قرض الحسنه شاهد به شرح ذیل است.
ای روشنای خانه امید: ای شهید
ای معنی حماسه جاوید؛ ای شهید
چشم ستارگان فلک از تو روشن است
ای برتر از سراچهی خورشید؛ ای شهید
۲۲ اسفند ماه سالروز تاسیس نهاد مقدس بنیاد شهید و امور ایثارگران به فرمان رهبر کبیر انقلاب اسلامی ایران حضرت امام خمینی(ره) و بزرگداشت مقام بهترین بندگان خدا، شهیدان است.
به فرموده معمار کبیرانقلاب حضرت امام خمینی (ره): ما را چه رسد که با این قلم های شکسته و بیان های نارسا در وصف شهیدان، جانبازان، مفقودان و اسیرانی که در جهاد فی سبیل الله جان خود را فدا کرده اند و یا سلامت خویش را از دست داده اند، مطلبی نوشته یا سخنی بگوییم.
اقتدار، امنیت و سربلندی نظام مقدس جمهوری اسلامی ایران مدیون رشادت و ایثار گری کسانی است که در طول انقلاب، جنگ تحمیلی و اکنون در محور مقاومت خالصانه جان خود را در طبق اخلاص گذاشته تا ملت بزرگ ایران را سربلند دوران ها کنند.
اینجانب ضمن پاسداشت فرمان تاریخی امام خمینی رحمت الله علیه در ۲۲ اسفند ۱۳۵۸ ، سالروز تاسیس نهاد مقدس بنیاد شهید و امور ایثارگران و نامگذاری آن به عنوان روز بزرگداشت شهداء را محضر خانواده های معظم و معزز شهداء گرانقدر، مقام معظم رهبری حضرت امام خامنه ای(مدظله العالی)، دکتر سید امیرحسین قاضی زاده هاشمی معاون محترم رییس جمهور و ریاست عالی بنیاد شهید و امور ایثارگران، حجت الاسلام شکری نماینده محترم ولی فقیه و تمام ملت عزیز و شهید پرور ایران اسلامی تبریک و تهنیت عرض می نمایم و از خداوند متعال برای شهیدان مان علو درجات و برای بازماندگان این قهرمانان ملی، اسوه های صبر و استقامت، عزت، دوام و بقاء آرزومندم.
اسلام کریمی
مدیرعامل
- توضیحات
- دسته: بانک بیمه بورس
مدیر عامل بانک توسعه تعاون نیازهای بیمه ای تعاونگران را از طریق شرکت خدمات بیمه ای پوشش توسعه تعاون قابل انجام دانست.
به گزارش اقتصادرسا؛حجت اله مهدیان مدیرعامل بانک توسعه تعاون در جلسه مجمع سالیانه شرکت خدمات بیمه ای پوشش توسعه تعاون اظهار داشت: بیمه راهکاری برای پوشش انواع ریسک ها در فعالیت های اقتصادی و موجب دوام بنگاه های اقتصادی در مواقع بحرانی است.
وی افزود: فعالیت های اصولی اقتصادی و راه اندازی و توسعه کسب و کارهای نوین از طریق پوشش های بیمهای در مسیر اطمینان قرار می گیرند و بخش تعاون نیز به عنوان بخش مهمی از اقتصاد نیازمند بهره مندی از مزایای خدمات بیمه ای برای اطمینان بخشی به فعالیت ها است.
مهدیان گفت: شرکت خدمات بیمه ای پوشش توسعه تعاون طی چند سال اخیر به عنوان یکی از شرکت های تابعه بانک ایفای نقش نموده و بسیاری از پوشش های بیمه ای تسهیلات گیرندگان، سپرده گذاران و متقاضیان و جامعه تعاون از طریق شرکت قابلیت تامین یافته است.
مدیر عامل بانک توسعه تعاون ضمن اظهار رضایت از فعالیت شفاف و اصولی شرکت و کسب وضعیت مطلوب از گزارش حسابرس و بازرس قانونی برای دوره منتهی به پایان آذر ماه سال جاری گفت: اصالت و کفایت بیمه نامه های گوناگون همواره مد نظر ارکان مدیریتی بانک بوده است که حضور شرکت در تحقق این هدف موثر بوده است.
مهدیان گفت: در حال حاضر 17 مرکز خدمت در سراسر کشور تحت نظارت و هدایت شرکت مشغول ارائه خدمات بیمه ای به متقاضیان و مشتریان بانک و جامعه تعاونگران هستند و تعمیم میز خدمت به سراسر کشور از جمله اهداف پیش رو است.
وی افزود: تبلیغات و اطلاع رسانی خدمات شرکت می تواند در توسعه فعالیت ها و شناسایی مزیت ها و ظرفیت های شرکت برای جامعه کار و تولید کشور مثمر ثمر باشد.
سید باقر فتاحی رییس هیات مدیره بانک توسعه تعاون گفت: تکریم و توجه کافی به سرمایه انسانی از راهبردهای مجموعه بانک بوده است و مدیریت موثر نیروی انسانی در افزایش حس وفاداری پرسنل و ارتقای اثربخشی و کارآیی آنان تاثیرگذار است.
محمد جعفر ایرانی عضو هیات مدیره بانک توسعه تعاون گفت: اتحادیه ها و شرکت های تعاونی از مهمترین اجزای جامعه هدف شرکت محسوب می گردند و با افزایش تعاملات مجموعه بانک با رسته های متنوع تعاونگران، پوشش نیازهای بیمه ای بخش تعاون از طریق این شرکت قابل انجام است.
در این جلسه حسن شریفی معاون مدیرعامل در امور عملیات بانکی و رامین نجمی رئیس اداره کل سرمایه گذاری بانک در خصوص فعالیت شرکت اظهاراتی را مطرح نمودند و اکبر نجفی مدیرعامل شرکت خدمات بیمه ای پوشش توسعه تعاون، ناصر شاهسونی و اسماعیل فرهادی اعضای هیأت مدیره شرکت نیز توضیحاتی در مورد عملکرد گذشته و برنامه های پیش رو ارائه دادند.
- توضیحات
- دسته: بانک بیمه بورس
وزیر تعاون، کار و رفاه اجتماعی بانک توسعه تعاون را منشأ خدمات گسترده برای جامعه کار و تولید دانست.
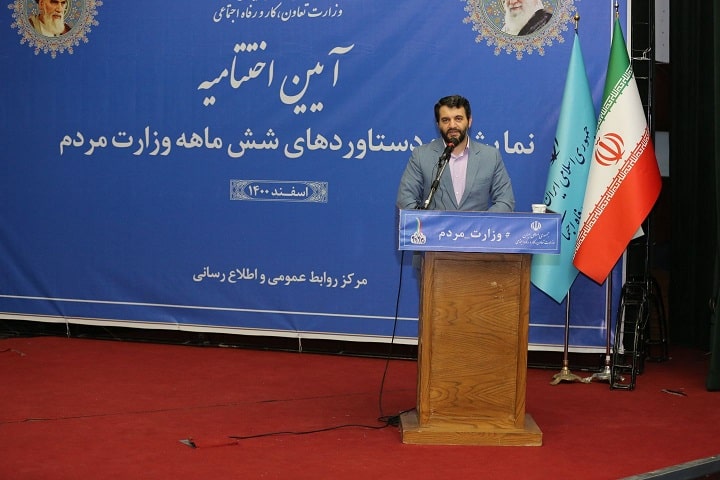
به گزارش اقتصادرسا ؛حجت اله عبدالملکی وزیر تعاون، کار و رفاه اجتماعی در آیین اختتامیه نمایشگاه دستاوردهای شش ماهه وزارت مردم اظهار داشت: معاونتهای ستادی و دستگاههای تابعه مزیتهایی ویژه برای اهداف راهبردی وزارتخانه به شمار میروند.
وی افزود: بانک توسعه تعاون منشأ خدمات گسترده برای جامعه کار و تولید کشور بوده است.
عبدالملکی خاطر نشان کرد: در نمایشگاه دستاوردهای شش ماهه وزارت مردم ۲۱۴ دستاورد معرفی شد و چهرههای مطرح سیاسی، اقتصادی و اجتماعی از نمایشگاه بازدید کردند.
وزیر تعاون، کار و رفاه اجتماعی گفت: نمایشگاه در دورههای زمانی مختلف و همچنین در مجلس شورای اسلامی برگزار خواهد شد و هم افزایی میان اجزای مختلف وزارتخانه از مزایای این رویداد است.
وی افزود: معرفی خدمات وزارتخانه و دستگاهها و اطلاع رسانی مناسب خدمات به مردم بسیار مهم است و مصداقی از جهاد تبیین محسوب میشود.
در این مراسم که با حضور معاونین وزیر، حجت اله مهدیان مدیر عامل بانک توسعه تعاون و روسای دستگاههای تابعه برگزار شد، از برگزیدگان نمایشگاه تجلیل به عمل آمد.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: عضو کمیسیون اجتماعی مجلس عنوان کرد ؛
بسطامی عضو کمیسیون اجتماعی مجلس در خصوص اینکه بر اساس بند د تبصره ۲ قانون بودجه ۱۴۰۰ دولت مکلف به افزایش سرمایه ۱۰ هزار میلیارد ریالی بانک توسعه تعاون گردید که متأسفانه تاکنون محقق نشده است.

به گزارش اقتصادرسا ؛علیاکبر بسطامی نماینده مردم ایلام، ایوان، چرداول، مهران و ملکشاهی و سیروان در مجلس شورای اسلامی و عضو کمیسیون اجتماعی مجلس در گفتگو با خبرنگار پایگاه اطلاعرسانی توسعه تعاون گفت: در بحث منابع مالی در کشور از دولتی تا خصوصی، آنچه تاکنون مغفول مانده بحث اقتصاد تعاون است.
وی با اشاره به آیه کریه «وَ تَعاوَنُوا عَلَی الْبِرِّ وَ التَّقْوی» اظهار داشت: برای اینکه نظام اقتصادی مبتنی بر مشی قرانی داشته باشیم، باید در اداره حکومت، اقتصاد مبتنی بر تعاون بیشازپیش مطمح نظر مسئولین باشد.
بسطامی با بیان اینکه هماکنون در دولت سیزدهم، توسعه طرحهای تعاونی و مردم پایه مورد توجه دولت و اقتصاددانان و طراحان اقتصادی است، ادامه داد: این طرحها دارای درآمد پایدار است و میتواند باعث توسعه متوازن در سطح کشور شود.
وی توسعه اقتصاد تعاونیها را نیازمند همکاری دو بخش وزارت کار و وزارت اقتصاد دانست و گفت: بایستی این دو بخش برای طرحهای تعاون پایه که بتواند مسیر آینده کشور را در تأمین منابع هدایت کند بیشازپیش همکاری داشته باشند.
نماینده مردم ایلام، ایوان، چرداول، مهران و ملکشاهی و سیروان در مجلس شورای اسلامی با اشاره به بحث اقتصاد مقاومتی و اینکه اقتصاد مقاومتی به منزله اقتصاد ریاضتی نیست، ادامه داد: باید از ظرفیتهای اقتصاد دولتی و تعاونیها و بخش خصوصی استفاده کنیم تا بتوانیم به یک درآمد پایدار برای اداره حاکمیت برسیم.
وی برنامهریزی مدون اجرای قوانین موضوعی کشور در حوزه تعاونیها را شرطی لازم برای این مهم دانست.
بسطامی با اشاره به مشکلات در حوزه اقتصاد مبتنی بر تعاونیها گفت: ضروری است در این دولت که منادی عدالت است و مجلس و دولت با یکدیگر همسو هستند در این مسیر متناسب با مطالبات مردم و رهبری و اسناد بالادستی بیشازپیش تلاش کنیم و با بهرهگیری از ظرفیتهای کشور، در حوزههای مختلف توسعه تعاون شرکت کنیم.
عضو کمیسیون اجتماعی مجلس با مهم خواندن نقش تعاونیها در کارآفرینی ادامه داد: بایستی حوزههای کارآفرینی را در بخش تعاون توسعه دهیم و تا حد امکان جاذبههای لازم را برای کارآفرینان فراهم کنیم.
وی ادامه داد: تقویت بخش کارآفرینی و تشویق کارآفرینان با معاف شدن آنها از مالیات و بهرهگیری از صندوق توسعه ملی برای کارآفرینان باید بیشازپیش مد نظر مسئولان باشد.
بسطامی در خصوص اینکه بر اساس بند د تبصره ۲ قانون بودجه ۱۴۰۰ دولت مکلف به افزایش سرمایه ۱۰ هزار میلیارد ریالی بانک توسعه تعاون گردید که متأسفانه تاکنون محقق نشده است، گفت: بودجه سال گذشته با هماهنگی حوزههای تعاونی و دولت تصویب شد که متأسفانه به دلیل جزر و مدهای سیاسی و اقتصادی دولت نتوانست منابع را تأمین کند اما در بودجه ۱۴۰۱ به این موضوع پرداخته میشود که بر اساس مدار قانون دسترسی، منابع پیشبینی شوند.
عضو کمیسیون اجتماعی مجلس شورای اسلامی دلیل مشکلات تأمین بودجه را عدم پایداری منابع درآمدها عنوان کرد که باعث چالش در تأمین منابع میشود.
وی منطقی کردن و به حداقل رساندن تراز عملیاتی را برای رفع چالش در بودجهها مهم خواند و گفت: بایستی با نگاه دولت و مجلس و بخش خصوصی بودجه را به مسیری هدایت کنیم که درآمدهای ما قابل دسترس باشد تا برنامهها و هزینهای که برای هر بخش تعیین میشود قابل اجرا گردد.
- توضیحات
- دسته: بانک بیمه بورس
بانک ملی ایران سود سهام عدالت بیش از 10 میلیون و 843 هزار سهامدار را به حساب شان واریز کرد.

به گزارش اقتصادرسا به نقل از روابط عمومی بانک ملی ایران، سهم این بانک از واریزی های سود سهام عدالت در شبکه بانکی بالغ بر 62 هزار و 658 میلیارد و 27 میلیون ریال است که به حساب آن دسته از سهامدارانی که شماره حساب اعلامی آنها در بانک ملی ایران بود، واریز شد.
این میزان سود برای کسانی که روش مستقیم یا غیرمستقیم سهامداری را انتخاب کرده و شماره شبای تایید شده در سامانه سهام عدالت دارند، واریز شده است.
لازم به ذکر است، این سود تا پایان سال مالی 99 محاسبه شده و مشتریانی که سود خود را دریافت نکرده اند به دلایلی نظیر نامعتبر بودن شماره حساب آنها، مغایرت کد ملی، راکد بودن حساب و... بوده است.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: مدیرعامل بانک سپه:
مدیرعامل بانک سپه ضمن اشاره به ضرورت اجرای پنج دستور ویژه رئیسجمهور در حوزه بانکداری، تصریح کرد: این بانک در اجرای دستورات مزبور از بانکهای پیشگام کشور بود و عملکرد مطلوبی در این زمینه داشته است.

به گزارش اقتصادرسا به نقل از پایگاه اطلاعرسانی بانک سپه، دکتر آیتاله ابراهیمی گفت: بانک سپه برای کمک به رفع نیازهای ضروری مردم از اول سال جاری حدود 900 هزار میلیارد ریال تسهیلات خرد به 2 میلیون هموطن پرداخت کرده است.
وی در مورد پرداخت تسهیلات بدون ضامن در بانک سپه اظهار داشت: بانک سپه در پرداخت تسهیلات خرد آسان، سریع و بدون ضامن پیشگام است و در بهمنماه 65 هزار و 400 نفر به ارزش 17 هزار و 500 میلیارد ریال از این بانک تسهیلات بدون ضامن دریافت کردهاند.
* حمایت از تولید را وظیفه خودمان میدانیم
مدیرعامل بانک سپه با اشاره به اجرای موفقیتآمیز طرح ملی و حاکمیتی ادغام بهمنظور اصلاح نظام پولی و بانکی کشور تصریح کرد: این بانک همزمان با انجام مأموریت مهم ملی ادغام، پروژه انتقال دادههای پنج بانک ادغامشده به سیستم بانکداری متمرکز بانک سپه را عملیاتی کرد و زیرساختهای لازم برای یکپارچگی سیستمهای اطلاعاتی و عملیاتی و همچنین زمینه تحول کسب و کارهای بانک را هم فراهم کرد.
دکتر ابراهیمی به ثبت بزرگترین مهاجرت سیستمی در نظام بانکداری کشور در بانک سپه اشاره کرد و اظهار داشت: این بانک طی دو سال اخیر بدون تأثیرپذیری از شرایط حاصل ادغام، به نقشآفرینی خود در اقتصاد ملی و حمایت از بخشهای مختلف اقتصادی ادامه داد و ما پشتیبانی از رونق تولید و اشتغالزایی را وظیفه خودمان میدانیم.
اصلاح نظام بانکی
دکتر ابراهیمی سپه را در اصلاح نظام بانکی کشور، بانک خطشکن دانست و افزود بزرگترین اقدام عملی اصلاح نظام بانکی کشور با اجرای موفق طرح ملی ادغام در بانک سپه آغاز شد و با استفاده از این تجربه میتوان گامهای بعدی در این زمینه را برداشت.
وی افزود: بانک سپه طی دو سال اخیر اقدامات مهمی در زمینه اصلاح ساختارها و فرآیندهای کاری برای منطبق ساختن فعالیتهای این بانک با استانداردهای صنعت بانکداری دنیا انجام شده است.
* دریافت خدمات مردم از بانک سپه را آسانتر میکنیم
مدیرعامل بانک سپه با اشاره به تأکید دولت و رئیسجمهور مبنی بر آسانسازی دسترسی و دریافت خدمات بانکی برای عموم مردم تصریح کرد: تمام برنامههای بانک سپه بهویژه در حوزههای فناوری اطلاعات برای تحقق خواست دولت در این زمینه تدوین و عملیاتی میشود
وی افزود: با اجرای طرحهای حوزه فناوری دسترسی آسان مشتریان به خدمات بانک سپه آسان میشود و با نهادینه شدن فرهنگ تکریم اربابرجوع تمام اقشار مختلف مردم میتوانند از این بانک خدمات مورد نیاز خود را دریافت کنند.
* داراییهای مازاد را واگذار میکنیم
مدیرعامل بانک سپه گفت: این بانک در راستای سیاستهای دولت و برای تقویت توان تسهیلات دهی، فروش اموال مازاد خود را با جدیت تمام دنبال میکند
وی افزود در هر هفته چند مزایده فروش اموال مازاد در بانک سپه برگزار میشود و از ابتدای سال جاری تشریفات واگذاری 10 هزار میلیارد ریال اموال مازاد بانک انجام شده است؛ اما متأسفانه متقاضی جدی و چندانی برای خریداری اموال وجود ندارد.
* بانک سپه حمایتهای ویژه میخواهد
دکتر ابراهیمی در بخش دیگری از سخنان خود به آثار ترازنامههای حاصل از ادغام اشاره کرد و اظهار داشت: بانک سپه برای بر طرف کردن چالشهای ناشی از ادغام در حوزههای مختلف از تمام ظرفیتها و توانمندیهای در اختیار خود استفاده کرده ولی رفع برخی مشکلات در گرو مساعدت و همکاری مراجع بالادستی است
وی ادامه داد: طی دو سال اخیر بانک سپه همزمان با انجام امور جاری خود، در حوزه پرداخت تسهیلات تکلیفی وظایف سنگینی دارد که باید از سال آینده در این زمینه با بانک همکاری شود.
* برای اعتلای بانک سپه برنامه داریم
دکتر ابراهیمی ضمن اشاره به نهادینه شدن فرهنگ برنامه محوری در بانک سپه تصریح کرد: بنا داریم با استفاده حداکثری از توانمندی و ظرفیتهای موجود ضمن بهبود شاخصهای عملکردی به اعتلای نام بانک سپه بیشتر کمک کنیم
وی سودآوری را از مهمترین شاخصهای ارزیابی عملکرد مدیران و کارکنان در واحدهای مختلف بانک سپه دانست و گفت: تحقق اهداف برنامههای بانک در حوزههای تسویه مطالبات از دولت، مولدسازی داراییها، توسعه خدمات کارمزد محور، مدیریت هزینهها و افزایش سرمایه نقدی، سودآوری بانک را در پی خواهد داشت.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: رییس سازمان بورس و اوراق بهادار خبر داد:
رییس سازمان بورس و اوراق بهادار گفت: یکی از خودروسازان درخواست جدی خود را برای عرضه خودرو در بورس کالا ارایه کرده و این موضوع در هیات پذیرش بررسی خواهد شد و اگر شرایط لازم را داشته باشد عرضه خودرو در بورس کالا و در سال ۱۴۰۱ انجام میشود.

به گزارش اقتصادرسا ، مجید عشقی امروز (شنبه) در نشست خبری با اصحاب رسانه در پاسخ به سوالی در خصوص آخرین وضعیت ورود خودرو به بورس کالا، اظهار داشت: در پذیرش کالاهای مختلف در بورسهای کالایی هیچ محدودیتی وجود ندارد و هر متقاضی که کالایی در اختیار دارد، چنانچه کالایش شرایط پذیرش و استانداردهای لازم را داشته باشد، امکان پذیرش در بورسهای کالایی را پیدا میکند.
وی ادامه داد: در خصوص خودرو یکی از خودروسازان درخواست جدی خود را برای عرضه مطرح کرده و این موضوع در هیئت پذیرش بررسی خواهد شد. اگر این خودروساز شرایط لازم را داشته باشد، عرضه خودرو در بورس کالا و در سال ۱۴۰۱ انجام میشود.
عشقی با بیان اینکه امید است عرضه خودرو در بورس کالا در سال آینده اجرایی شود، گفت: این موضوع به عرضه کننده نیز باز میگردد؛ چراکه باید منتظر ماند شرکتی که کالای خود را برای عرضه پذیرش می کند، آیا محصول خود را به طور مستمر در بورس عرضه میکند یا خیر؟؛ این مسئلهای است که اصحاب رسانه میتوانند به خوبی آن را پیگیری و دنبال کنند.
رییس سازمان بورس و اوراق بهادار یادآور شد: سازمان بورس از موضوع عرضه خودرو در بورس کالا استقبال میکند.
وی اظهار داشت: تاکید سازمان بورس و اوراق بهادار این است سهام شرکتهایی که در بازار سهام معامله میشود، محصولاتشان نیز در بورس کالا عرضه و به صورت شفاف فروخته شود.
عشقی تاکید کرد: اگر معامله همه محصولات در بورس کالا انجام شود، شفافیتها به حدی میرسد که افراد خبره بازار قبل از انتشار صورتهای مالی و کارکردهای ماهانه شرکتها، اطلاعات و آمار دقیق آنها را تحلیل میکنند و براساس آن تصمیم گیری خواهند داشت. این رویداد به معنای شفافیت حداکثری از مسیر بازار سرمایه است.
وی در مورد این سوال که در سال آینده میتوان شاهد عرضه خودرو به بورس کالا باشیم یا خیر، پاسخ داد: در صورتی که اقدامات لازم در این زمینه انجام شود، می تواند در سال ۱۴۰۱ شاهد عرضه خودرو به این بازار باشیم.
- توضیحات
- دسته: بانک بیمه بورس
مشاور مدیرعامل و رئیس اداره کل روابط عمومی بانک قرضالحسنه مهر ایران در یادداشتی که پنجشنبه ۱۹ اسفند در روزنامه جامجم منتشر شد به اهمیت ترویج فرهنگ والای قرضالحسنه پرداخت.

به گزارش اقتصادرسا ؛به نقل از روابط عمومی بانک قرضالحسنه مهر ایران، قاسمیان در این یادداشت، بیان کرد: فرا رسیدن هفته قرضالحسنه، فارغ از اینکه یادآور یک فرهنگ اسلامی اصیل در کشور عزیزمان است، دغدغههای مهمی را در عرصههای اقتصادی، اجتماعی و فرهنگی به ذهن متبادر میسازد. بهراستی چرا بزرگان و پیشوایان دین مبین اسلام تا این اندازه نسبت به قرضالحسنه و گردش نقدینگی سالم و مولد در جوامع مسلمان تاکید میفرمایند؟ شاید برخی تصور کنند، تاکید بر ترویج فرهنگ قرضالحسنه صرفا با هدف همیاری دیگران و جلوگیری از گسترش فقر مطلق در جامعه صورت میگیرد اما این تنها یکی از کارویژهها و ابعاد فرهنگ قرضالحسنه محسوب میشود.
وی در بخش دیگری از این مطلب نوشت: محدودسازی آثار ترویج و تثبیت فرهنگ قرضالحسنه به «مبارزه با فقر»، مصداق قرائتی ناقص از این فرهنگ محسوب میشود. فرهنگ قرضالحسنه در کنار «دفع تهدیدات اقتصادی» یک فرهنگ اقتصادی و اجتماعی فرصتساز بهشمار آمده و در میانمدت و بلندمدت به تقویت شاخصههای تولید و رشد اقتصادی در کشور منجر خواهد شد.
رئیس اداره کل روابط عموی بانک قرضالحسنه مهر ایران بیان کرد: صورتبندی این مساله اصلا دشوار نیست! ترویج فرهنگ قرضالحسنه منجر به مبارزه با «ربا» و دیگر عوامل بازدارنده رشد اقتصادی در جامعه محسوب میشود. زمانی که ربا ترویج پیدا کند، هزینههای تولید و ریسک سرمایهگذاری افزایش یافته و بسیاری از سرمایهها را از مدار تولید خارج خواهد ساخت. بنابراین، ترویج قرضالحسنه به مثابه یک فرهنگ پویا، مولد و فرصتساز میتواند شاخصههای رشد اقتصادی مانند میزان سرمایهگذاری و سرمایهپذیری را درجامعه تقویت کرده و از این طریق، ساختار مالی و تجاری کشور را سامان دهد و باید برای این هدف از جان مایه گذاشت.
- توضیحات
- دسته: بانک بیمه بورس
دکتر «سید سعید شمسینژاد» در بازدید از شعبههای بانک قرضالحسنه مهر ایران در خوزستان گفت: ترویج بانکداری الکترونیک در میان مشتریان و تقویت زیرساختهای الکترونیکی برای افزایش سرعت در ارائه خدمت به مشتریان از جمله مهمترین برنامههای بانک است.

به گزارش اقتصادرسا به نقل ازروابط عمومی بانک قرضالحسنه مهر ایران دکتر «سید سعید شمسینژاد» مدیرعامل بانک قرضالحسنه مهر ایران به همراه دکتر «احمدرضا کریمی» مشاور مدیرعامل و «یوسف نجدی» مدیر امور استانها از مدیریت شعب استان خوزستان بازدید کردند.
شمسی نژاد از بخشهای انفورماتیک، بازرسی و سایر دایرههای ستادی مدیریت شعب بانک قرض الحسنه مهر ایران در خوزستان بازدید کرد و با کارکنان به گفتوگو پرداخت.
خدمات الکترونیکی بانک بهبود مییابد
ترویج خدمات بانکداری الکترونیک در میان مشتریان، تقویت زیرساختهای الکترونیکی برای افزایش سرعت در ارائه خدمت به مشتریان و بررسی مشکلات کارکنان از جمله مواردی بود که در این بازدید در خصوص آن گفتوگو شد.
همچنین در این بازدید بر تقویت سرویسها و سامانههای الکترونیکی بانک برای تسریع و بهبود در ارائه خدمات به مشتریان و کسب رضایت حداکثری آنها تاکید شد.
شمسی نژاد در ادامه سفر خود از شعبههای «مرکزی»، «گلستان»، «حفاری» و «آزاد شهر» بازدید کرد.
استفاده مشتریان از خدمات غیرحضوری، ترافیک شعبهها را کم میکند
مدیرعامل بانک قرضالحسنه مهر ایران در این بازدیدها به ترویج استقبال مشتریان از خدمات بانکداری الکترونیک و بهبود سرعت سامانهها اشاره کرد و بر تقویت زیرساختها و جلوگیری از قطعی سامانهها به منظور افزایش سرعت ارائه خدمات و کاهش بار مراجعه کنندگان به شعبهها تاکید کرد.
همچنین با توجه به افزایش تعداد مشتریان، مدیرعامل بانک قرضالحسنه مهر ایران به پیگیریها و بررسی برای افزایش شعبهها در سطح استان و همچنین جابهجایی برخی شعبهها به مکانی بزرگتر اشاره کرد.
خرید دستگاه چاپ کارت برای تسریع در صدور نفت کارت پرسنل شرکت مناطق نفت خیز از موارد دیگری بود که در این بازدیدها مورد توجه قرار گرفت.
ضرورت تلاش برای پرداخت سریع تسهیلات
سرعت در پرداخت تسهیلات به مشتریان، ترویج فرهنگ قرض الحسنه، تلاش برای استفاده بیشتر مردم از نسخه الکترونیک بانک و مشتری مداری از نکاتی بود که مدیرعامل بانک قرض الحسنه مهر ایران در گفتوگو با پرسنل و رؤسای شعبهها بر آن تأکید کرد.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: مدیرعامل بانک قرضالحسنه مهر ایران خبر داد؛
مدیرعامل بانک قرضالحسنه مهر ایران از پرداخت بیش از 25 هزار و 500 فقره وام بدون ضامن به ارزش 6 هزار و 163 میلیارد ریال در بازه زمانی اول بهمن تا 16 اسفند امسال خبر داد که این میزان در یک ماهه بهمن، بیش از 3هزار میلیارد ریال درقالب بیش از 12 هزار فقره بود.

به گزارش اقتصادرسا ، تسهیلات تکلیف شده از سوی مجلس و بعضاً دولت به شبکه بانکی کشور همواره مورد انتقادهای بسیاری قرار گرفته و رقم تسهیلات تکلیفی در بودجه 1401 به گونهای بالا بوده است که اخیراً رئیسکل بانک مرکزی در نامهای به رهبر معظم انقلاب اسلامی از مصوبات کمیسیون تلفیق در افزایش مالایطاق تسهیلات تکلیفی بانکها در بودجه 1401 انتقاد کرده بود که مقام معظم رهبری نیز، ضمن ارجاع نامه رئیسکل بانک مرکزی به مجلس، خواستار توجه مجلس به هشدار بانک مرکزی شدند. در نتیجه روز دوشنبه شانزدهم اسفندماه خبر مثبتی درباره تسهیلات تکلیفی از صحن مجلس مخابره شد. در جلسه علنی نوبت عصر روز دوشنبه 16 اسفند مجلس شورای اسلامی، نمایندگان مجلس شورای اسلامی با تصویب پیشنهاد اصلاح تبصره 16، پرداخت هرگونه تسهیلات تکلیفی را مشروط به عدم افزایش نقدینگی و تورم کردند. در مصوبه اخیر آمده است: «دستورالعمل این تبصره به منظور تحقق اهداف قانون و همچنین رعایت تعادل منابع و مصارف قرضالحسنه و پیشگیری از افزایش پایه پولی و نقدینگی با پیشنهاد بانک مرکزی حداکثر تا پایان اردیبهشت ماه سال 1401 به تصویب شورای پول و اعتبار میرسد».
این در حالی است که به گفته مسئولان نظام بانکی کشور، بانکها براساس منابع موجود اقدام به اعطای وام به متقاضیان خواهند کرد که اگر تسهیلات تکلیفی بیش از توان مالی آنها باشد، در نهایت نه تنها اهداف مورد نظر محقق نخواهد شد بلکه مورد نارضایتی مردم را نیز به همراه خواهد داشت. بنابراین مصوبه اخیر مجلس شورای اسلامی درباره مشروط کردن پرداخت هرگونه تسهیلات تکلیفی به عدم افزایش نقدینگی و تورم را میتوان گامی روبهجلو برای کاهش تورم در سال آینده دانست.
در همین باره دکتر «سید سعید شمسینژاد» مدیرعامل بانک قرضالحسنه مهر ایران در گفتوگوی تفصیلی با خبرنگار ایبِنا با تاکید بر اینکه در سال 1400 تسهیلات تکلیفی این بانک به ویژه در حوزه ازدواج و اشتغال نسبت به سال 1399 بیش از 200درصد رشد پیدا کرده است، اظهار کرد: تعهد و مسئولیت بانکهای قرضالحسنه به خصوص بانک قرضالحسنه مهر ایران پوشش چنین تسهیلاتی است اما حجم آنها هم باید به گونهای باشد که در توان بانکها هم باشد. مشروح گفتوگو با شمسینژاد درباره میزان پرداخت وام بدون ضامن از ابتدای بهمن ماه، عمکلرد بانک قرضالحسنه مهر ایران و همچنین برنامههای این بانک در آینده را در ادامه میخوانید:
بر اساس مصوبه وزارت اقتصاد مبنی بر پرداخت وامهای بدون ضامن از 29دیماه، چه میزان وام در یک ماه گذشته پرداخت شده است؟
در بازه 46 روزه اول بهمن تا 16 اسفند ماه 1400، بیش از 25 هزار و 500 فقره وام بدون ضامن به ارزش 6هزار و 163 میلیارد ریال از سوی بانک قرصالحسنه بانک مهر ایران پرداخت شد که این میزان فقط در بهمن ماه، بیش از 3هزار میلیارد ریال در قالب بیش از 12هزار فقره بود.
رویکرد بانک قرضالحسنه مهر ایران پیش از این مصوبه نیز پرداخت تسهیلات در قالب اعتبارسنجی بود که به همین منظور سامانهای را تحت عنوان سامانه ضمان طراحی کردیم و افرادی که متقاضی وام بودند در آن سامانه اعتبارسنجی میشدند.
با ابلاغ این مصوبه و دستور مقام عالی وزارت اقتصاد، قطعاً در استفاده از این سامانه و پرداخت تسهیلات بدون ضامن برای افراد حقیقی سرعت بیشتری در پیش گرفته خواهد شد که البته درصدد هستیم تا اعطای وام قرضالحسنه حقوقی هم اجرایی شود. در این صورت شرکتهای حقوقی و دانشبنیان هم در قالب اعتبارسنجی، تسهیلات دریافت میکنند که در این روش اسناد ضمانتی کمتری هم از شرکتها اخذ خواهد شد.
روش اعتبارسنجی چه مزیت هایی هم برای مردم و هم بانکها به همراه دارد؟
براساس آمار، معوقات بانکهای قرضالحسنه کمتر از یک درصد است که این رقم در بانک قرضالحسنه مهر ایران کمتر از 6 دهم درصد است. این مهم نشان میدهد مردم اعتماد بسیار خوبی را به تسهیلات قرض الحسنه دارند و سعی میکنند تسهیلات را در زمان مقرر بازپرداخت کنند؛ بنابراین این مهم نشان میدهد که اسناد ضمانتی میتواند عملاً معنا و مفهوم بسیار کمتری پیدا کند. اعتماد بسیار خوبی که مردم و آحاد جامعه به تسهیلات قرضالحسنه نشان دادند، ما را مشتاق و ترغیب کرد که به سمت تسهیلات بدون ضامن حرکت کنیم که این فرآیند با سرعت بسیار زیاد در حال انجام است.
با توجه به تورم بالای اقتصاد ایران، مدل کسب و کاری بانک توجیه اقتصادی دارد؟ مردم گاهی میپرسند که بانک قرضالحسنه مهر ایران در این شرایط چگونه از اعطای وامهای قرض الحسنه سود میبرد؟
بانکهای قرضالحسنه همانطور که از اسمشان پیداست بانکهایی هستند که فقط باید عقد قرضالحسنه در آنها اجرا شود. در واقع منابعی که بانک در اختیار میگیرد، پساندازهای قرضالحسنه مردم است که سودی بابت آن پرداخت نمیکند و عملا آن را در قالب تسهیلات به افرادی که درخواست وام دارند، پرداحت میکند.
این گردش وجوه، باعث شده منابع در بانکها رشد کند و مردم عملاً با یک دست قرضالحسنه میگذارند و از دست دیگر این قرضالحسنه را دریافت میکنند.
در 3سال اخیر ، رشد سپردهگذاری و علاقمندی مردم به بانکهای قرضالحسنه بیش از نرخ رشد نقدینگی سپردههای بانکی و ... بوده به نحوی که میانگین 60 درصدی رشد منابع در متوسط 3سال اخیر در این بانکها وجود داشته و این نشان می دهد مردم استقبال خوبی از این بانکها دارند.
دلیل اصلی آن هم میتواند دریافت تسهیلات با نرخ بسیار پایین و فرآیند ساده باشد. بیش از 85 درصد منابعی که به بانک قرضالحسنه میآید دوباره تسهیلات داده میشود.
با توجه به تسهیلات تکلیفی که در بودجه 1401 برای بانکها درنظر گرفته شده و همچنین منابع موجود آنها، به نظر شما بانکها میتوانند چنین تعهداتی را ایفا کنند؟
جزو تعهدات و ماموریت و استراتژی بانکهای قرضالحسنه این است که بتوانند به آحاد جامعه خصوصاً دهکهای پایین درآمدی کمک کنند.
تسهیلات تکلیفی که به بانکها ابلاغ میشود بار بسیار زیادی در بانکهای قرض الحسنه ایجاد کرده است که البته تعهدات خوبی را هم انجام میدهند؛ به طوری که بانکهای قرض الحسنه جزو رده های 3 یا 4 بانکی هستند که بیشترین تسهیلات تکلیفی را برای آنها در نظر میگیرند.
ارقامی که در بودجه 1401 برای تسهیلات تکلیفی وجود دارد، بالاست و شنیده ها حاکی از آن است که عملا با مانده سیپردههای قرض الحسنه مردم چه در بانکهای قرض الحسنه و چه در کل شبکه بانکی اختلاف فاحشی دارد. بیش از 440 هزار میلیارد تومان تسهیلات تکلیفی برای سال آینده پیش بینی شده در صورتی که ارقام منابع قرض الحسنه در شبکه بانکی به زیر 250 هزار میلیارد تومان میرسد.
عملاً با میزان پوشش تسهیلات تکلیفی به خصوص در حوزه ازدواج و کمیته امداد و بهزیستی شاهد هستیم که بانکها درصد بسیار کمی را پوشش میدهند که علت اصلی هم حجم بالای تکلیفها است که توان پوشش دادن آن را از بانکها میگیرد.
در سال 1400 بیش از 200درصد تسهیلات تکلیفی به ویژه در حوزه ازدواج و اشتغال نسبت به سال 1399 رشد پیدا کرده است. تعهد و مسئولیت بانکهای قرض الحسنه به خصوص بانک قرض الحسنه مهر ایران هم پوشش این تسهیلات است اما حجم آنها هم باید به گونهای باشد که در توان بانکها باشد.
بانک قرض الحسنه مهر ایران چه تعداد شعب فعال در استانها دارد و آیا برنامهای برای مدیریت هوشمند شعب و کیفیسازی آنها دارید؟
بانک قرضالحسنه مهر ایران بابت مسئولیت و رسالت خود که بتواند به عموم و آحاد جامعه خدمت رسانی کند و شمولیت مالی را پاسخگو باشد، 530 شعبه قعال دارد که اغلب اینها در مناطق و شهرهای دورافتاده هستند و پراکندگی جغرافیایی بسیار خوبی را ما در کل کشور داریم.
یکی از موضوعاتی که در حال حاضر در بحث شمولیت مالی به ما کمک میکند بحث استانهای محروم است که بیش از 15درصد منابع بانکی استانهای محروم نزد بانک قرضالحسنه مهر ایران است و پوشش تسهیلاتی ما نیز بیش از 90 درصد است.
موضوع مهمی که در سال 1401 به دنبال آن هستیم، کیفیسازی شعب و هوشمندسازی خدمات بانکی است. با توجه به استقبال بسیار زیادی که مردم از بانکهای قرض الحسنه دارند، هر چه بتوانیم توسعه دیجیتال و بانکداری هوشمند را داشته باشیم هم شمولیت مالی را افزایش دادهایم و هم باعث کاهش هزینهها شدهایم. ضمن اینکه میتوانیم کارمزد 4درصدی خدمات را به سمت صفر شدن حرکت دهیم.
این توسعه دیجیتالی شدن و بهینه سازی شعب، کاهش هزینه سودآوری بانک در برخی از حوزهها را به شدت افزایش میدهد. ما نسبت به سال گذشته از نظر سودآوری و درآمدزایی بیش از 110 درصد رشد داشتیم که میتواند تداوم داشته باشد.
آیا برنامهای برای نیروهای انسانی بانک به عنوان سرمایه انسانی آیندهنگر هم در دستور کار دارید؟
بانک قرض الحسنه مهر ایران با سابقه 14 ساله، نیروی انسانی بسیار جوان، هوشمند با سواد و خبره در اختیار دارد که اغلب افراد نیز انگیزه بسیار بالایی دارند و انصافا نیروهای انسانی، سرمایه بسیار خوب این بانک به شمار میروند. در برنامههای آینده تلاش میکنیم ارتقای بسیار خوبی را در کنار آموزشهای به روز در راستای توسعه دیجیتالی شدن و هوشمندسازی بانک القا کنیم.
سرانه نیروی انسانی به شعب در شبکه بانکی حدود 10 نفر در هر شعبه است، اما در بانک قرضالحسنه مهر ایران کمتر از 4 نفر است. همکاران ما در بانک با مراجعات بسیار زیاد با حداقل نیروی انسانی کارهای بسیار مهمی را انجام میدهند. در نتیجه توسعه دیجیتالی شدن می تواند باری را از دوش همکاران بردارد. ضمن اینکه آموزش های متنوع و گستردگی های فعالیت ها و نوآوری های جدید را برای نیروی انسانی در دستور کار داریم که به رشد و تعالی نیروی انسانی کمک بسیاری خواهد کرد.
اهداف استراتژیک و عملیاتی بانک قرض الحسنه مهر ایران در سال 1401 چیست؟
اصلی ترین برنامه ما در سال 1401، توسعه و ایجاد بانکداری مجازی یا نئوبانک است تا مردم خدمات بانکی را در آنجا دریافت کنند. در واقع ایجاد و توسعه فضای پیشخوان مجازی موجب میشود که مردم بهصورت غیرحضوری خدمات بگیرند.
اقدام بعدی ایجاد و توسعه سامانه های اعتبارسنجی و اسناد ضمانتی غیرحضوری و الکترونیکی از جمله توسعه سفته و چک الکترونیکی است تا مردم اولاً اعتبارسنجی شوند و پس از آن اگر نیاز به اسناد ضمانتی بود اسناد را به صورت الکترونیکی ارائه دهند. بنابراین دیجیتالی شدن و توسعه خدمات هوشمند هم جزو اولویت و برنامه های ما است.
یکی دیگر از اقدامات سال آینده که سند آن را با همکاری وزارت اقتصاد و بانک مرکزی پیش میبریم، سند تحول در بانکداری قرض الحسنه است. محورهای مختلفی اعم از ایجاد کانون بانک های قرض الحسنه، ایجاد بازار بین بانکی قرض الحسنه و ایجاد فضای تخصصی قرض الحسنه در بانک مرکزی دارد.
اقدامات دیگری نیز در دستور کار ما قرار دارد تا بتوانیم هزینه را کاهش و درآمدزایی بانک های قرض الحسنه را افزایش دهیم و فضا و بستر را برای ایجاد زندگی مردم در بانک های قرض الحسنه ایجاد کنیم.
بانک قرض الحسنه مهر ایران با پرداخت سالانه حدود 2.5 میلیون فقره تسهیلات قرضالحسنه، جزو بانکهایی است که بیشترین تعداد تسهیلات را پرداخت میکند. توصیه ما این است که ما هم جزو بانکهایی باشیم که در آینده نزدیک سفته الکترونیک را به عنوان یک اسناد ضمانتی در سامانه ها توسعه می دهند تا مردم برای ارائه اسناد ضمانتی از سفته الکترونیکی استفاده کنند. در آینده نزدیک این مورد را در سامانههای خود خواهیم داشت.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: رییس سازمان بورس:
رییس سازمان بورس و اوراق بهادار گفت: سهامدارانی که در پرتفوی سهام خود مبلغ ۵۳۲ هزار تومان سهام عدالت دارند، روز شنبه ۵۷۵ هزار تومان سود دریافت می کنند.
به گزارش اقتصادرسا ؛مجید عشقی با اشاره به افزایش حدود سه برابری سود سهام عدالت سال ۱۳۹۹ نسبت به مدت مشابه سال قبل از آن به خبرنگار پایگاه خبری بازار سرمایه (سنا)، اظهار کرد: شرکت سپرده گذاری مرکزی ۹۹ درصد سود سهامداران عدالت را از شرکت های سرمایه پذیر دریافت کرده است به طوریکه سود سهامداران را روز شنبه در یک مرحله واریز می کند.
وی اظهار داشت: شرکت سپرده گذاری مرکزی اطلاعات سهامداران را در اختیار بانک ها قرار خواهد داد تا واریز سود سهامداران عدالت در کوتاهترین زمان ممکن پرداخت شود.
رییس سازمان بورس و اوراق بهادار تصریح کرد: سهامداران هر دو روش مستقیم و غیر مستقیم که پیشتر اطلاعات خود را در سامانه جامع اطلاعات مشتریان (سجام) و یا سایت سهام عدالت ثبت کرده بودند، فردا (شنبه) سود خود را دریافت خواهند کرد.
- توضیحات
- دسته: بانک بیمه بورس
بانک بیمه بورس


ارتباطات و فناوری


صنعت معدن تجارت


نفت گاز پتروشیمی

کشاورزی و اموردام


راه مسکن شهرسازی


اجتماعی


کلیه حقوق اقتصادرسا محفوظ می باشد