معاون وزیر امور اقتصادی و دارایی در آیین تکریم و معارفه عضو هیاتمدیره بانک مسکن، ضمن ارزیابی مثبت از برگزاری مجمع این بانک، عملکرد بانک مسکن در حوزه تامین مالی پروژههای بخش مسکن را مورد استقبال و تأیید قرار داد.
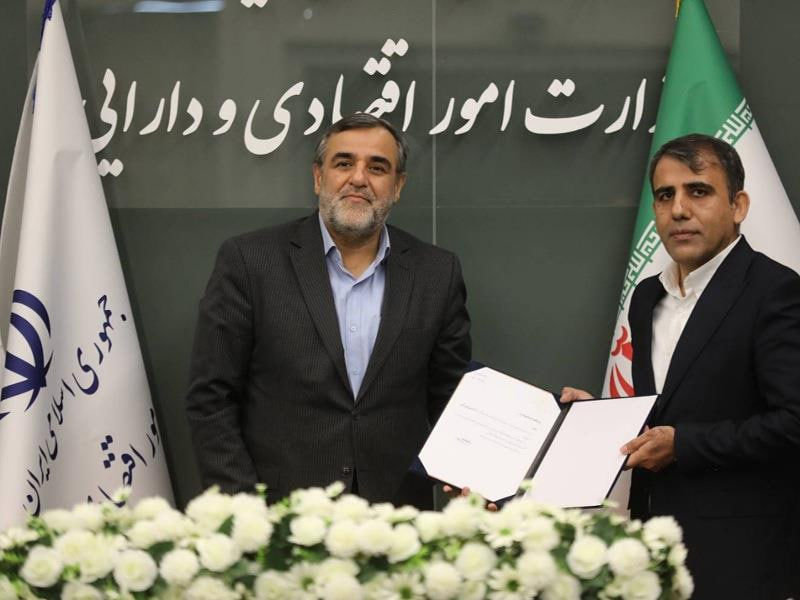
به گزارش اقتصادرسا؛ «امیر باقری» ضمن تقدیر از عملکرد مجموعه بانک مسکن در سال ۱۴۰۴، برگزاری بهموقع مجمع عمومی این بانک را گامی مثبت و پیشرو ارزیابی کرد.
معاون وزیر امور اقتصادی و دارایی، با اشاره به برگزاری به موقع و موفق مجمع عمومی بانک مسکن، اظهار داشت: بانک مسکن در برگزاری مجمع عمومی خود پیشگام بود که مورد توجه و تایید مدیران سازمان برنامه و بودجه نیز قرار گرفته است.
باقری با تأکید بر دستاوردهای این بانک در حوزه اصلاح ساختار مالی گفت: اقدامات صورت گرفته در بانک مسکن بهویژه در محورهای مرتبط با مدیریت سود و زیان و صفر شدن اضافه برداشتها، حاکی از وضعیت خوب این بانک است.
وی در بخش دیگری از سخنان خود، به اقدامات بانک مسکن در حوزه تامین مالی مسکن اشاره کرد و افزود: گزارش عملکرد ارائه شده توسط دکتر خورسندیان در حضور وزیر محترم امور اقتصادی و دارایی، مورد استقبال وزیر محترم نیز واقع شد.
معاون امور بانکی، بیمه و شرکتهای دولتی وزارت امور اقتصادی و دارایی در پایان سخنان خود ضمن تشکر از عملکرد مجموعه بانک مسکن در سال ۱۴۰۴، مجددا برگزاری منظم و کارآمد مجمع عمومی این بانک را اتفاق خوبی توصیف کرد.
در این مراسم، مدیران حاضر در جلسه به ارائه گزارشی از عملکرد بانک مسکن پرداختند.
در پایان، علیرضا خاتون زاده ابیانه به عنوان عضو جدید هیات مدیره بانک مسکن معرفی شد و از خدمات جعفر آقاملائی در طول تصدی این سمت تقدیر به عمل آمد.
گفتنی است، خاتونزاده ابیانه پیش از این در سمت مدیرکل دفتر امور بانکی وزارت امور اقتصادی و دارایی فعالیت داشته است.
- توضیحات
- دسته: بانک بیمه بورس
در راستای توسعه خدمات بانکداری الکترونیک و به منظور تسهیل دسترسی مشتریان و ارتقای سطح رضایتمندی آنان، نسخه جدید سامانه همراه بانک مسکن با قابلیتهای فنی و امنیتی پیشرفته در دسترس قرار گرفت.
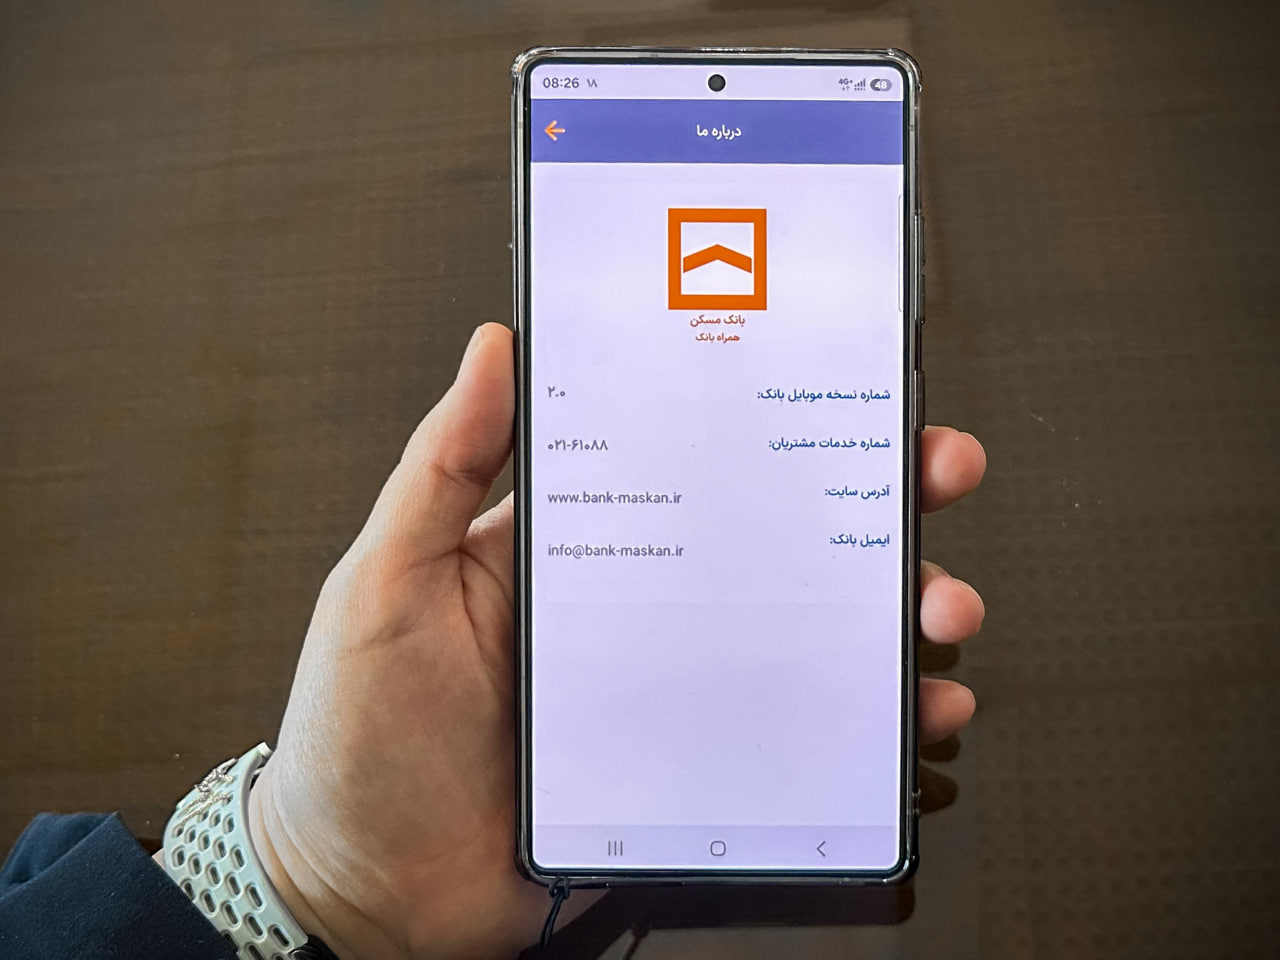
به گزارش اقتصادرسا؛نسخه بهروزرسانی همراه بانک مسکن (نسخه ۲.۰۰) که با هدف افزایش سرعت و بهبود تجربه کاربری طراحی شده است، اکنون از طریق پرتال رسمی بانک مسکن در دسترس تمامی مشتریان قرار دارد.
قابلیتهای ویژه در نسخه ۲.۰۰ همراه بانک مسکن
تغییرات اعمال شده در این نسخه، طیف وسیعی از نیازهای مشتریان، از جمله خدمات تسهیلاتی، چک و مدیریت حساب را پوشش میدهد که مهمترین آنها شامل این موارد است:
امنیت و کارت: امکان تغییر رمز اول کارت از طریق رمز دوم و پیادهسازی مدیریت «نقدینگی» در انتقال وجه (مطابق با دستورالعملهای مبارزه با پولشویی).
مدیریت تسهیلات: امکان محاسبه لحظهای امتیاز طرحهای تسهیلاتی (ثمر، توان و حامی).
خدمات چک: اضافه شدن قابلیتهای جامع استعلام صادرکننده چک، استعلام چکهای برگشتی و چکهای در راه، به همراه افزودن گزینههای «بابت» و «شرح» در ثبت چک.
بهبود تجربه کاربری: بهینهسازی فرآیند افتتاح حساب غیرحضوری، امکان ارسال رسید تراکنش از طریق پیامک، اصلاحات در نمایش صورت وضعیت اقساط و بهبود فضای کاربری در برخی صفحات.
ارتقای فنی: افزایش چشمگیر سرعت ورود و انجام تراکنشها، رفع محدودیتهای دسترسی در نسخههای جدید سیستمعامل اندروید (مانند پیامک، اثر انگشت، دوربین و حافظه) و ارتقای متدهای ارتباطی برنامه.
بر این اساس، از تمامی مشتریان گرامی بانک مسکن دعوت میشود برای بهرهمندی از خدمات جدید، نسخه فعلی همراه بانک خود را به نسخه ۲.۰۰ ارتقا دهند.
در مسیر ارائه خدمات نوین
مهدی فلاح، رئیس اداره کل بانکداری الکترونیک بانک مسکن همچنین اعلام کرد: توسعه خدمات سامانه همراه بانک با هدف تسهیل دسترسی و افزایش کیفیت خدمات بانکی، همواره در دستور کار قرار دارد و طبق برنامهریزیهای انجام شده، در آیندهای نزدیک شاهد تغییرات ظاهری و فنی گستردهتری در این سامانه خواهیم بود.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: حمایت صریح از استراتژی خروج نظام بانکی از بنگاهداری
حسینعلی شهریاری، رئیس کمیسیون بهداشت و درمان مجلس شورای اسلامی، در واکنش به اقدام اخیر بانک ملی ایران در عرضه موفق بلوک مدیریتی شرکت سرمایهگذاری «شفادارو»، این واگذاری را نه تنها یک ضرورت اقتصادی برای بانک، بلکه نقطه عطفی برای جهش بهرهوری در صنعت دارویی کشور دانست و تأکید کرد که خصوصیسازیِ هوشمندانه، کلید عبور از چالشهای فعلی این صنعت است.
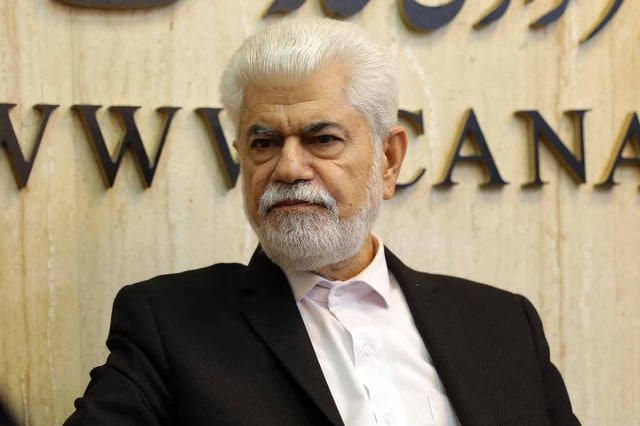
به گزارش اقتصادرسا؛حسینعلی شهریاری، رئیس کمیسیون بهداشت و درمان مجلس شورای اسلامی، در واکنش به اقدام اخیر بانک ملی ایران در عرضه موفق بلوک مدیریتی شرکت سرمایهگذاری «شفادارو»، این واگذاری را نه تنها یک ضرورت اقتصادی برای بانک، بلکه نقطه عطفی برای جهش بهرهوری در صنعت دارویی کشور دانست و تأکید کرد که خصوصیسازیِ هوشمندانه، کلید عبور از چالشهای فعلی این صنعت است.
ورود نظام بانکی به عرصه شرکتداری و انباشت داراییهای غیرمولد، سالهاست به انحرافی آشکار از رسالت اصلی بانکها در تأمین مالی بخش واقعی اقتصاد بدل شده است. خروج از این چالش ساختاری که همواره با عتاب و تأکید قاطع رهبری شهید مبنی بر ممنوعیت بنگاهداری همراه بوده، اکنون در بانک ملی ایران از سطح شعار عبور کرده و به یک مانیفست اجرایی تمامعیار تبدیل شده است.
هم اکنون عرضه و واگذاری بلوک ۹۰.۵۲ درصدی شرکت سرمایهگذاری «شفادارو» از سوی هلدینگ آیندهپویا (بازوی تخصصی سرمایهگذاری بانک ملی)، نقطه عطفی در شفافیت و اراده این بانک برای اصلاح ساختار مالی به شمار میرود. این معامله تاریخی که در نوبت اول و زمستان گذشته پس از رقابتی نفسگیر و کمسابقه در بورس اوراق بهادار تهران، در ارزش تقریبی ۳۷ هزار میلیارد تومان رقم خورد، پیام روشنی به بازار مخابره کرد: اراده نظام بانکی برای بازگشت به ریل خلق اعتبار جدی است.
همچنین فروش یکی از استراتژیکترین هلدینگهای دارویی کشور چندین برابر قیمت تابلو، فارغ از ابعاد تحلیلی رقابت خریداران، نشاندهنده تحقق ارزش ذاتی داراییهای بانک و آزادسازی منابع مسدودشده برای هدایت به سمت تسهیلاتدهی و رونق تولید ملی است. خروج از شفادارو گامی عملی در مسیر حکمرانی نوین بانکی و آزمونی موفق در واگذاریهای شفاف بورسی است.
بر همین اساس حسین علی شهریاری رییس کمیسیون بهداشت و درمان مجلس در گفت و گو با بورس24 ، خصوصیسازی و واگذاری امور به بخش خصوصی را یک ضرورت اجتنابناپذیر برای ارتقای کیفی صنعت داروسازی ایران دانست و تأکید کرد که این فرآیند باید با نگاهی راهبردی و ساختاری دنبال شود.
شهریاری با اشاره به ظرفیتهای عظیم موجود در صنعت داروسازی کشور، اجرای دقیق و اصولی اصل ۴۴ قانون اساسی را مسیر مطمئن برای رسیدن به بهرهوری حداکثری عنوان کرد.
وی گفت: صنعت داروسازی ایران از ظرفیت تولیدی قابلتوجهی برخوردار است؛ بهطوریکه هماکنون بیش از ۱۷۰ شرکت دارای مجوز تولید در کشور وجود دارد و بیش از ۹۵ درصد نیاز دارویی کشور را با تولید محصول دارویی تأمین میکنند. این آمار نشاندهنده یک زیرساخت قوی است که با ورود سرمایههای خصوصی و مدیریت تخصصی، میتواند به قطب منطقهای تبدیل شود.
شهریاری با تأکید بر این که حرکت به سمت خصوصیسازی نه یک گزینه، بلکه الزامی برای بقا و رقابت در بازارهای جهانی است، افزود: وقتی از ضرورت خصوصیسازی سخن میگوییم، هدفمان انتقال هوشمندانه مسئولیت از نهادهای دولتی به بخش خصوصی کارآمد است. با این حال، باید اذعان کرد که در روند اجرا با چالشهایی روبرو هستیم. همه دستگاههای اجرایی باید بدانند که واگذاری اموری که بخش خصوصی میتواند با چابکی بیشتری انجام دهد، به معنای تقویت نظام سلامت کشور است.
وی افزود: صنعت داروی ایران علیرغم پیشرفتهای چشمگیر، با چالشهایی نظیر وابستگی به مواد اولیه وارداتی، محدودیتهای ناشی از تحریمها و نیاز به فناوریهای نوین دستوپنجه نرم میکند. این نقاط ضعف در واقع فرصتهای طلایی برای بخش خصوصی است تا با سرمایهگذاری در تحقیق و توسعه (R&D)، خلاءهای موجود را پر کند. ما در کشورمان پتانسیل های بالایی از منظر حضور بخش خصوصی داریم؛ همانطور که در حوزه داروهای بیوتکنولوژیک در دهه گذشته رشد پنجبرابری را شاهد بودیم و این خود گواهی بر توانمندی صنعتگران ماست.
شهریاری در پایان خاطرنشان کرد: اگر فضا را برای همکاریهای بخش خصوصی با سطوح بینالمللی و جذب دانش فنی روز را فراهم کنیم، شرکتهای ایرانی میتوانند نه تنها در بازار داخلی بدرخشند، بلکه در بازارهای صادراتی منطقه نیز سهمی درخور توجه کسب کنند. مسیر آینده داروسازی کشور از دل خصوصیسازی حرفهای، رقابت سالم و حمایت دولت از فعالان اقتصادی میگذرد تا این امپراتوریهای تولیدی به معنای واقعی کلمه، مولد و کارآمد باقی بمانند.
- توضیحات
- دسته: بانک بیمه بورس
اظهارات اخیر رضا سپهوند، نماینده خرمآباد و چگنی، درباره ضرورت توقف واگذاری هلدینگ شفا دارو، در برابر دیدگاه نمایندگانی قرار میگیرد که خروج بانکها از بنگاهداری را ضرورتی برای اصلاح نظام بانکی میدانند.
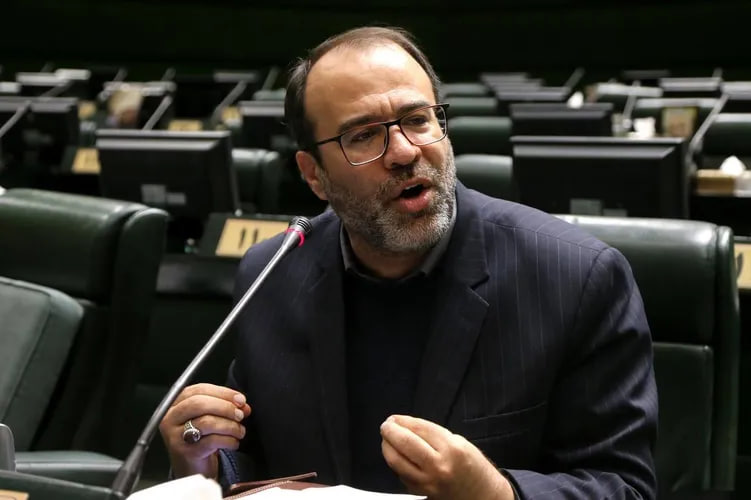
به گزارش اقتصادرسا؛ به نقل از اقتصادآنلاین ؛اظهارات اخیر رضا سپهوند، نماینده خرمآباد و چگنی، درباره ضرورت توقف واگذاری هلدینگ شفا دارو، در برابر دیدگاه نمایندگانی قرار میگیرد که خروج بانکها از بنگاهداری را ضرورتی برای اصلاح نظام بانکی میدانند. در همین چارچوب، مهدی طغیانی، نایبرئیس کمیسیون اقتصادی مجلس، از عرضه شفا دارو استقبال کرده و اقدام بانک ملی را گامی در مسیر اصلاح ساختار دانسته است.
نکته قابل تأمل آن است که خروج بانکها از بنگاهداری، خود بخشی از تکالیف قانونی مورد تأکید مجلس است. بنابراین، نمیتوان از یکسو بر اصلاح ساختار نظام بانکی تأکید کرد و از سوی دیگر، بدون ارائه مستندات روشن از تخلف یا تضییع حقوق عمومی، خواستار توقف یکی از مصادیق اجرای این سیاست شد.
واگذاری شفا دارو قرار است از مسیر بورس انجام شود؛ مسیری که امکان نظارت و شفافیت را فراهم میکند. در این فرایند، قیمتگذاری منصفانه، رعایت تشریفات قانونی و احراز اهلیت خریدار باید خط قرمز باشد.
اگر درباره قیمت، صلاحیت خریدار یا آینده تولید دارو ابهامی وجود دارد، باید همان ابهام را مستند و شفاف بررسی کرد؛ اما تبدیل نگرانیهای احتمالی به مطالبه توقف اصل واگذاری، راهحل اصلاحی نیست.
مجلس میتواند و باید ناظر بر اجرای صحیح قانون باشد؛ اما انتظار میرود این نظارت، در خدمت اجرای تکالیف قانونی و صیانت از منافع عمومی قرار گیرد، نه مانعی در برابر اصلاحاتی که خود بر ضرورت آنها تأکید کرده است.
- توضیحات
- دسته: بانک بیمه بورس
بانک پاسارگاد در ششماهه نخست سال ۱۴۰۵، با ثبت درآمدهای قابل توجه از محل تسهیلات اعطایی و مدیریت منابع و هزینههای مرتبط با سپردهها، موفق به ثبت تراز عملیاتی مثبت ۱۹.۶ هزار میلیارد تومانی شد.
به گزارش اقتصادرسا؛بر اساس گزارشهای منتشر شده در سامانه کدال، درآمد بانک پاسارگاد از محل تسهیلات اعطایی در پایان شهریورماه ۱۴۰۵ به حدود ۱۵۳ هزار میلیارد تومان رسید. در همین مدت، مجموع سود پرداختی به سپردههای سرمایهگذاریشده در بانک حدود ۱۳۴ هزار میلیارد تومان بوده است. برآیند این دو بخش، تراز مثبت ۱۹.۶ هزار میلیارد تومانی بانک در نیمه نخست سال جاری را رقم زده است.
همچنین در شهریورماه، تراز عملیاتی بانک پاسارگاد در عملیات واسطهگری پول، بالغ بر ۵ هزار و ۵۶ میلیارد تومان بوده که استمرار عملکرد مثبت بانک در این بخش را نشان میدهد.
تنوع در سبد درآمدی بانک
بررسی ترکیب درآمدهای شناساییشده در این دوره نشان میدهد اوراق مرابحه سهم قابل توجهی در درآمدهای تسهیلاتی بانک داشته است. از مجموع حدود ۱۵۳ هزار میلیارد تومان درآمد تسهیلاتی، نزدیک به ۱۰۴ هزار میلیارد تومان از محل درآمد حاصل از اوراق مرابحه شناسایی شده است.
در کنار درآمدهای تسهیلاتی، بانک پاسارگاد در ششماهه نخست سال ۱۴۰۵ حدود ۴.۴ هزار میلیارد تومان درآمد از محل سپردهگذاری، ۴۰۹ میلیارد تومان درآمد از محل اوراق بدهی و حدود یک میلیارد تومان درآمد از محل سرمایهگذاریها به ثبت رسانده است.
درآمدهای کارمزدی نیز یکی دیگر از بخشهای درآمدی بانک در این دوره بوده و به حدود ۶.۷ هزار میلیارد تومان رسیده است.
تداوم روند مثبت عملکرد
مجموع عملکرد ثبتشده در ششماهه نخست سال جاری، از تداوم روند مثبت درآمدزایی بانک پاسارگاد در بخشهای مختلف فعالیت بانکی حکایت دارد. ثبت تراز مثبت ۱۹.۶ همتی در کنار درآمدهای قابل توجه تسهیلاتی، کارمزدی و سایر بخشهای درآمدی، نشاندهنده ظرفیت مناسب بانک در ایجاد درآمد و مدیریت منابع و مصارف در نیمه نخست سال ۱۴۰۵ است.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: ارائه خدمات پرداخت الکترونیکی به مشتریان
بنکارت ملل؛ راهکاری برای پرداخت غیرنقدی به کارکنان
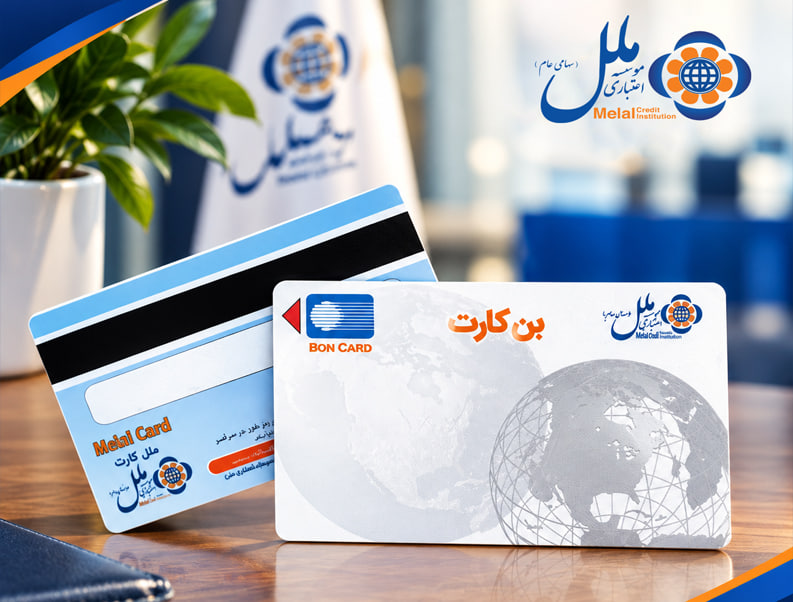
به گزارش اقتصادرسا؛ به نقل از روابطعمومی مؤسسه اعتباری ملل: بنکارت، کارت پرداخت الکترونیکی است که اشخاص حقیقی و حقوقی میتوانند از طریق آن مبالغ کمک غیرنقدی را برای خرید کالا و خدمات در اختیار کارکنان خود قرار دهند.
مشتریان میتوانند با مراجعه به شعب مؤسسه و ارائه مدارک موردنیاز، نسبت به درخواست صدور بنکارت اقدام کنند. استفاده از بنکارت برای خرید کالا و خدمات از طریق پایانههای فروش و درگاههای اینترنتی و همچنین پرداخت قبوض خدمات شهری از طریق خودپردازها و درگاههای اینترنتی امکانپذیر است.
بر اساس این گزارش، بنکارت قابلیت شارژ مجدد دارد، اما امکان دریافت وجه نقد یا انتقال وجه با آن وجود ندارد. همچنین صدور بنکارت صرفاً به نام مشتری و با درج نام دارنده روی کارت انجام میشود.
در صورت مفقودی یا سرقت کارت، امکان مسدودسازی آن از طریق مراجعه حضوری به شعب یا تماس با مرکز ارتباط مشتریان مؤسسه به شماره ۸۴۳۳۳ (۰۲۱) فراهم است. درخواست صدور کارت المثنی نیز در شعبه صادرکننده بنکارت انجام میشود.
- توضیحات
- دسته: بانک بیمه بورس
پیام تبریک مدیرعامل بانک پاسارگاد به مناسبت قهرمانی تیم ملی والیبال ایران در بازیهای آسیایی ناگو۲۰۲۶
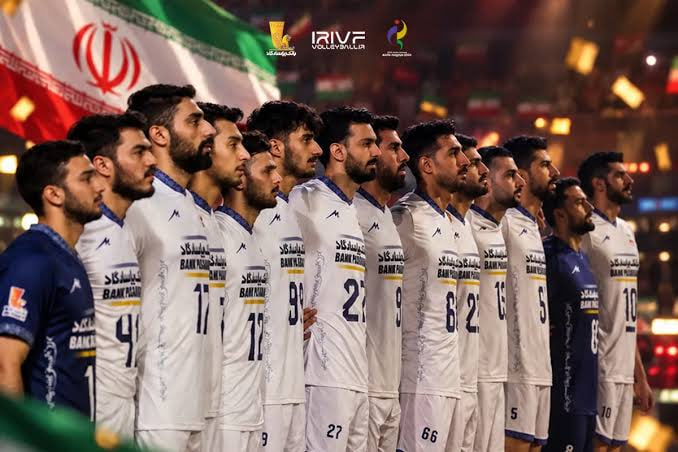
به گزارش اقتصادرسا؛پیام تبریک مدیرعامل بانک پاسارگاد به مناسبت قهرمانی تیم ملی والیبال ایران در بازیهای آسیایی ناگویا ۲۰۲۶
به نام خداوندی که نام ایران را بلندآوازه و پرچم آن را همچنان سرافراز در اهتزاز قرار داد؛
بار دیگر نام ایران بر بلندای آسیا درخشید و سرود پرافتخار کشورمان در آوردگاه ناگویا طنینانداز شد. قهرمانی شایسته و غرورآفرین تیم ملی والیبال ایران، جلوهای از غیرت و خودباوری، همدلی و همافزایی و نمودی روشن از ارادهای است که شکست را نمیپذیرد و فتح قلهها را باور دارد.
این پیروزی بزرگ، شادی و افتخاری ملی آفرید و نشان داد که هرگاه استعداد، ایمان و تلاش در کنار یکدیگر قرار گیرند، بلندترین قلهها نیز دستیافتنی خواهند بود.
بانک پاسارگاد، بهعنوان حامی رسمی والیبال ایران، خرسند است که در مسیر پرورش و بالندگی سرمایههای انسانی این سرزمین، همراه و همدل قهرمانان افتخارآفرین ایران بوده است؛ چرا که باور داریم حمایت از قهرمانان امروز، سرمایهگذاری برای افتخارات فردای ایران است.
این قهرمانی درخشان را به ملت شریف ایران، قهرمانان عزیز، کادر فنی و خانواده بزرگ والیبال کشور صمیمانه تبریک و تهنیت عرض میکنم و از درگاه خداوند متعال، استمرار این سربلندی و درخشش همیشگی پرچم ایران را در تمامی میدانهای افتخار مسألت دارم.
- توضیحات
- دسته: بانک بیمه بورس
بانک مسکن با کاهش ناترازی از ۱۳۶ هزار میلیارد تومان به ۵۸.۵ هزار میلیارد تومان، نشان داد میتوان همزمان هم پیشران اصلی نهضت ملی مسکن بود و هم انضباط مالی ترازنامه را حفظ کرد.

به گزارش اقتصادرسا؛در ادبیات بانکداری توسعهای، همواره یک چالش بزرگ وجود دارد: چگونه میتوان «موتور محرک مسکنسازی» کشور بود، سهم ۵۱ درصدی از کل قراردادهای نهضت ملی را به دوش کشید و در عین حال، ترازنامه بانک را از خطر «ناترازی مزمن» حفظ کرد؟ گزارشهای اخیر از عملکرد بانک مسکن، پاسخی درخور به این چالش ارائه میدهد؛ پاسخی که فراتر از آمار، نشاندهنده یک تغییر پارادایم در مدیریت منابع بانکی است.
رهبریِ بازار با سهم ۵۱ درصدی
وقتی صحبت از بانک مسکن در طرح نهضت ملی میشود، اعداد بهتنهایی گویای وضعیت هستند: انعقاد قرارداد برای نزدیک به ۴۰۰ هزار واحد مسکونی و تخصیص ۲۰۰ هزار میلیارد تومان اعتبار. این حجم از مداخله در بازار، عملاً بانک مسکن را از یک «بانکِ تجاری» به یک «پیشرانِ توسعه» تبدیل کرده است؛ نه صرفاً سیاستگذار، بلکه مجری اصلی پروژههای کلان مسکونی کشور.
مهمترین دستاورد: گذار از بحران ناترازی
نکته کلیدی و پنهان در تحلیل عملکرد این بانک، نه در حجم تسهیلاتدهی، بلکه در «مدیریت ناترازی» نهفته است. در اقتصاد بانکی، تزریق گسترده منابع به پروژههای بلندمدت، بهطور طبیعی منجر به ناترازی نقدینگی میشود (اتفاقی که رقم ۱۰ همت را در سال ۱۴۰۰ به قله ۱۳۶ همت در آذرماه ۱۴۰۴ رساند). اما هنر مدیریتی اخیر بانک مسکن در مهار این شکاف است.
کاهش ناترازی از ۱۳۶ هزار میلیارد تومان به ۵۸.۵ هزار میلیارد تومان در پایان شهریورماه ۱۴۰۵، یک اصلاح ساختاری بزرگ است. این «مدیریتِ انقباضی در عینِ انبساطِ تسهیلاتی»، نشاندهنده استراتژیِ دقیقِ بانک در «وصول مطالبات» و «جذب منابع پایدار» است که به بانک اجازه داد بدون توقفِ پروژههای ملی، سلامت ترازنامه خود را بازیابی کند.
تسهیلات متمم؛ سرمایهگذاری بر «اتمام» نه «آغاز»
تصمیم اخیر بانک مسکن برای ابلاغ تسهیلات متمم (۸۵۰ میلیون تومانی) برای پروژههای با پیشرفت بالای ۶۵ درصد، نه یک اقدام پوپولیستی، بلکه یک «تصمیم بهینهسازی» است. در منطقِ اقتصادی، قفل کردن منابع در پروژههای نیمهکاره، بزرگترین ریسک اعتباری است. بانک مسکن با هوشمندی، منابع را به پروژههایی تزریق میکند که در «آستانهی فروش اقساطی» هستند. این یعنی بانک عملاً در حال «تسریعِ بازگشتِ سرمایه» است. هرچه واحدها زودتر به مرحله فروش اقساطی برسند، ریسک نکول کاهش یافته و نقدینگی به چرخه بانک بازمیگردد.
نتیجهگیری
بانک مسکن در حال عبور از دوره «بحران نقدینگی» به دوره «ثبات و بهرهوری» است. این بانک توانسته با یک الگوی مدیریتِ دوگانه، همزمان هم تقاضای ملی برای مسکن را پاسخ دهد و هم با انضباط مالیِ سختگیرانه، از کجکارکردهای رایج در بانکهای تخصصی فاصله بگیرد. عملکرد اخیر، نه فقط یک کارنامه کاری، بلکه الگویی قابلمطالعه برای بانکداری توسعهای در اقتصاد تورمی ایران است.
یادداشت منبع:
اعداد و آمار این یادداشت بر اساس آخرین گزارشهای منتشرشده توسط بانک مسکن و مراجع رسمی مالی تا شهریور ۱۴۰۵ است. در صورت انتشار ارقام اصلاحشده، متن بهروزرسانی خواهد شد.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: /سفر به دیار آفتاب/۱۰
مدیرعامل بانک مسکن در جریان بازدید از روند ساخت و تامین مالی پروژه های طرح نهضت ملی مسکن در شهر اراک، از ابلاغ پرداخت تسهیلات متمم تا سقف ۸۵۰ میلیون تومان به تمامی پروژههای نهضت ملی مسکن که به پیشرفت فیزیکی ۶۵ درصد رسیدهاند، خبر داد.
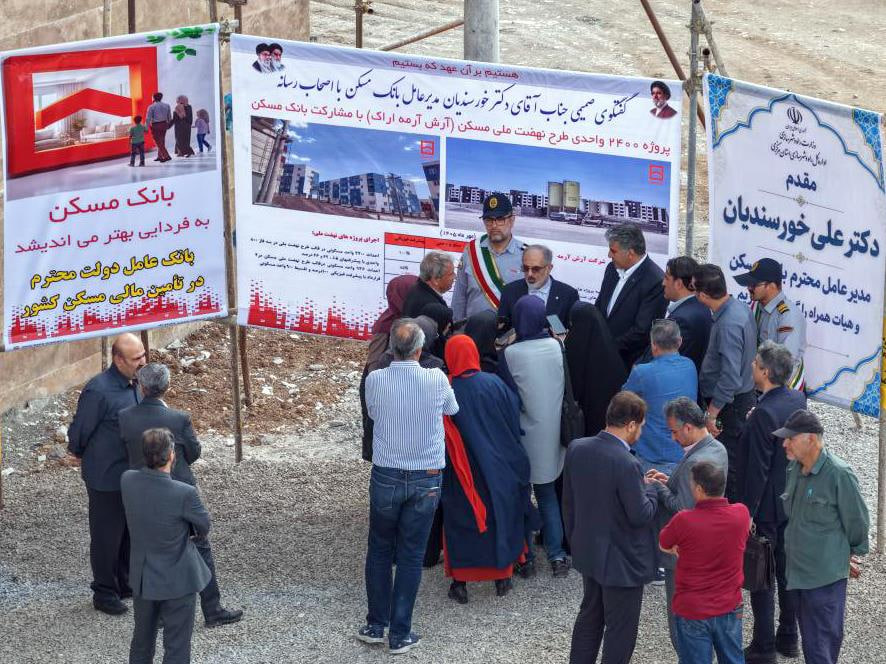
به گزارش اقتصادرسا؛- هیبنا، دکتر علی خورسندیان، در بازدید از پروژه ۸۱۱۲ واحدی نهضت ملی مسکن در شهر اراک، در گفتگو با جمعی از خبرنگاران، با اشاره به مشارکت بانک مسکن در بخشی از این پروژه گفت: بانک مسکن در سطح کشور آمادگی دارد برای تمامی پروژههای نهضت ملی مسکن که به پیشرفت فیزیکی ۶۵ درصد رسیدهاند، تسهیلات متمم را تا سقف ۸۵۰ میلیون تومان به ازای هر واحد پرداخت کند.
وی گفت: این موضوع به تمامی مدیریتهای شعب بانک مسکن در کشور ابلاغ شده است تا در صورت تایید پیشرفت فیزیکی، تامین اعتبار لازم صورت گیرد.
مدیر عامل بانک مسکن در خصوص پروژه ۸۱۱۲ واحده نهضت ملی در شهر اراک و مشارکت بانک مسکن در پروژه ۲۴۰۰ واحدی آرش آرمه این مجموعه گفت: بررسیهای میدانی از وضعیت این پروژهها حاکی از پیشرفت فیزیکی متفاوت در فازهای مختلف است، به طوری که فاز اول با پیشرفت فیزیکی ۸۵ درصدی، در مرحله انتخاب واحد توسط متقاضیان قرار دارد.
متقاضیان به زودی سایر واحدهای پروژه را انتخاب میکنند
وی افزود: تاکنون حدود ۳۰۰ نفر از متقاضیان ضمن بازدید از واحدها، فرآیند انتخاب واحد خود را تکمیل کردهاند و مابقی متقاضیان نیز بر اساس اولویتبندی و امتیازات کسبشده، طبق برنامه زمانبندیشده، در حال طی کردن این مراحل هستند.
دکتر خورسندیان گفت: فاز دوم از پروژه به پیشرفت فیزیکی ۶۵ درصد رسیده است و برنامهریزی لازم برای آغاز فرآیند انتخاب واحد برای متقاضیان این فاز در آینده نزدیک در دستور کار قرار دارد، و سایر فازهای این مجموعه با پیشرفت فیزیکی ۴۵ درصد، هماکنون در مرحله سفتکاری و سایر عملیات اجرایی قرار دارند و با جدیت در حال تکمیل هستند.
مدیرعامل بانک مسکن ادامه داد: بر اساس گزارشهای دریافتی، روند پرداخت تسهیلات به این پروژهها تاکنون مطلوب بوده و نقدینگی مورد نیاز به موقع تزریق شده است. در راستای تکمیل و بهرهبرداری سریعتر از واحدها، اولویتبندی پرداخت تسهیلات متمم در دستور کار قرار دارد.
وی افزود: با توجه به پیشرفت ۸۵ درصدی فاز اول پروژه و رسیدن فاز دوم به پیشرفت فیزیکی ۶۵ درصد، تمهیدات لازم برای افزایش سقف تسهیلات از مبالغ پیشین (۵۵۰ و ۶۵۰ میلیون تومان) به سقف ۸۵۰ میلیون تومان (تسهیلات متمم) فراهم شده است. این اقدام با هدف تسریع در روند ساخت، تامین نقدینگی بیشتر و کمک به تکمیل پروژهها انجام میشود تا واحدها در کوتاهترین زمان ممکن آماده تحویل به متقاضیان شود.
تامین مالی 5800 میلیارد تومانی نهضت ملی استان مرکزی
دکتر خورسندیان تصریح کرد: در استان مرکزی برای ۱۱ هزار و ۳۰۰ واحد مسکونی قرارداد منعقد شده که ارزش ریالی آن بالغ بر ۵ هزار و ۸۰۰ میلیارد تومان است. از این تعداد، ۷ هزار و ۳۰۰ واحد به مرحله فروش اقساطی رسیده است.
وی ادامه داد: از کل مبلغ قراردادها، ۵ هزار میلیارد تومان تخصیص یافته است که این میزان تخصیص، یکی از بالاترین ارقام در شبکه بانکی کشور برای یک استان محسوب میشود.
206هزار واحد نهضت ملی در کل کشور تحویل داده شد
دکتر خورسندیان در ادامه به آمار کشوری طرح نهضت ملی مسکن اشاره کرد و گفت: بانک مسکن تاکنون برای ۳۹۸ هزار واحد مسکونی در سراسر کشور قرارداد منعقد کرده که این رقم معادل ۵۰ درصد کل قراردادهای شبکه بانکی در نهضت ملی مسکن است. مبلغ کل قراردادها حدود ۱۹۰ هزار میلیارد تومان بوده که ۱۵۰ هزار میلیارد تومان آن تخصیص یافته و برای ۲۰۶ هزار واحد نیز فروش اقساطی انجام شده است.
وی با اشاره به برنامههای آینده بانک مسکن خاطرنشان کرد: علاوه بر نهضت ملی مسکن، تمرکز ویژهای بر روی طرحهای استیجاری داریم. در راستای مصوبات شورای عالی مسکن، برای ۱۲۰۰ واحد مسکونی ویژه خانوادهها و زوجهای جوان که برای نخستین بار قصد سکونت دارند، مشارکت داشتهایم و اولویتبندی برای سرپرستان خانوار و زوجهای جوان در دستور کار تامین مالی بانک قرار دارد.
- توضیحات
- دسته: بانک بیمه بورس
- روتیتر: /سفر به دیار آفتاب/۹
دکتر خورسندیان در دیدار با خانواده سپهبد شهید محمد پاکپور با تأکید بر اینکه امنیت و استقلال امروز ایران اسلامی، مرهون ایثارگریهای شهداست، تصریح کرد: امروز، بار مسئولیت مدیران در برابر خون شهدا سنگینتر از هر زمان دیگری است؛ از این رو، باید با رویکردی جهادی در مسیر خدمترسانی، به گونهای عمل کنیم که شرمنده فداکاریهای آنان نباشیم.
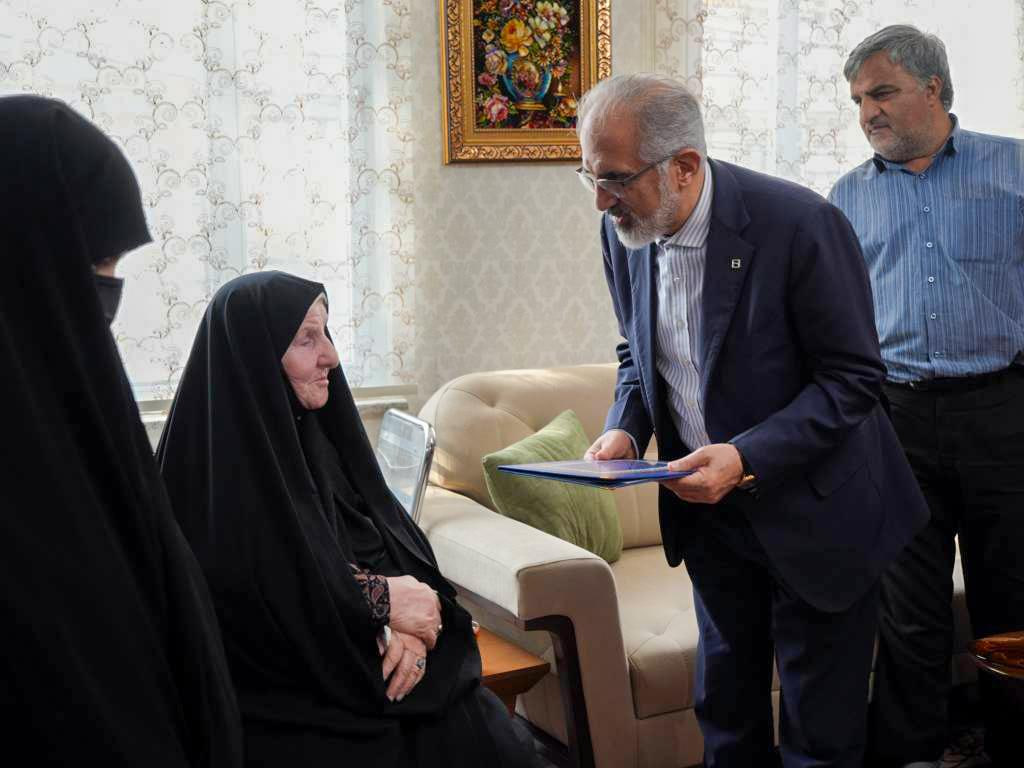
به گزارش اقتصادرسا؛ ـ هیبنا، دکتر خورسندیان در این دیدار صمیمانه با ادای احترام به مقام شامخ شهدا و خانوادههای آنان، «سپهبد شهید محمد پاکپور» را افتخار ملی دانست و اظهار داشت: یاد و فداکاریهای ایشان به عنوان الگوی مقاومت، همواره در حافظه تاریخی ملت ایران باقی خواهد ماند و امیدواریم آن شهید والامقام در جوار قرب الهی با انبیا و اولیای دین محشور شوند.
مسئولیت سنگین؛ وامداری به خون شهیدان
مدیرعامل بانک مسکن با اشاره به اینکه تمام ارکان نظام و مدیران، وامدار خون پاک شهدا هستند، افزود: شهدا حق بزرگی بر گردن کشور و مردم دارند و با هر قطره خونی این عزیزان، مسئولیت ما در انجام وظایف و خدمت به مردم دوچندان شده است. ما مکلفیم با اقدامات عملی و صادقانه، گوشهای از این فداکاریها را جبران کنیم.
دعای خانواده شهدا، پشتوانه حرکت در مسیر خدمت
مدیرعامل بانک مسکن ضمن قدردانی ویژه از خانواده شهید و مادر گرامی شهید پاکپور، ابراز امیدواری کرد که با دعای خیر خانوادههای صبور شهدا و همراهی ملت شریف ایران، از شرایط دشوار پیشرو عبور کرده و آرمانهای بلند نظام مقدس جمهوری اسلامی و منویات مقام معظم رهبری محقق شوند.
دکتر خورسندیان در پایان با بیان اینکه خون شهدا موجب استواری و اقتدار نظام در برابر هجمههای دشمنان است، خاطرنشان کرد: رسالت اصلی ما در مجموعه بانک مسکن این است که در مسیر خدمترسانی به گونهای حرکت کنیم که در پیشگاه شهدا و خانوادههای آنان سرافراز باشیم و بتوانیم قدردان حقیقی میراثی که برای ما به یادگار گذاشتهاند، بمانیم.
- توضیحات
- دسته: بانک بیمه بورس
بانک مسکن در ششماهه نخست امسال، بیش از ۱۱۵ هزار میلیارد ریال تسهیلات خرید واحد مسکونی پرداخت کرد؛ رقمی معادل ۱۱/۵ همت که به تأمین مالی خرید خانه برای هزاران خانوار کمک کرده است.
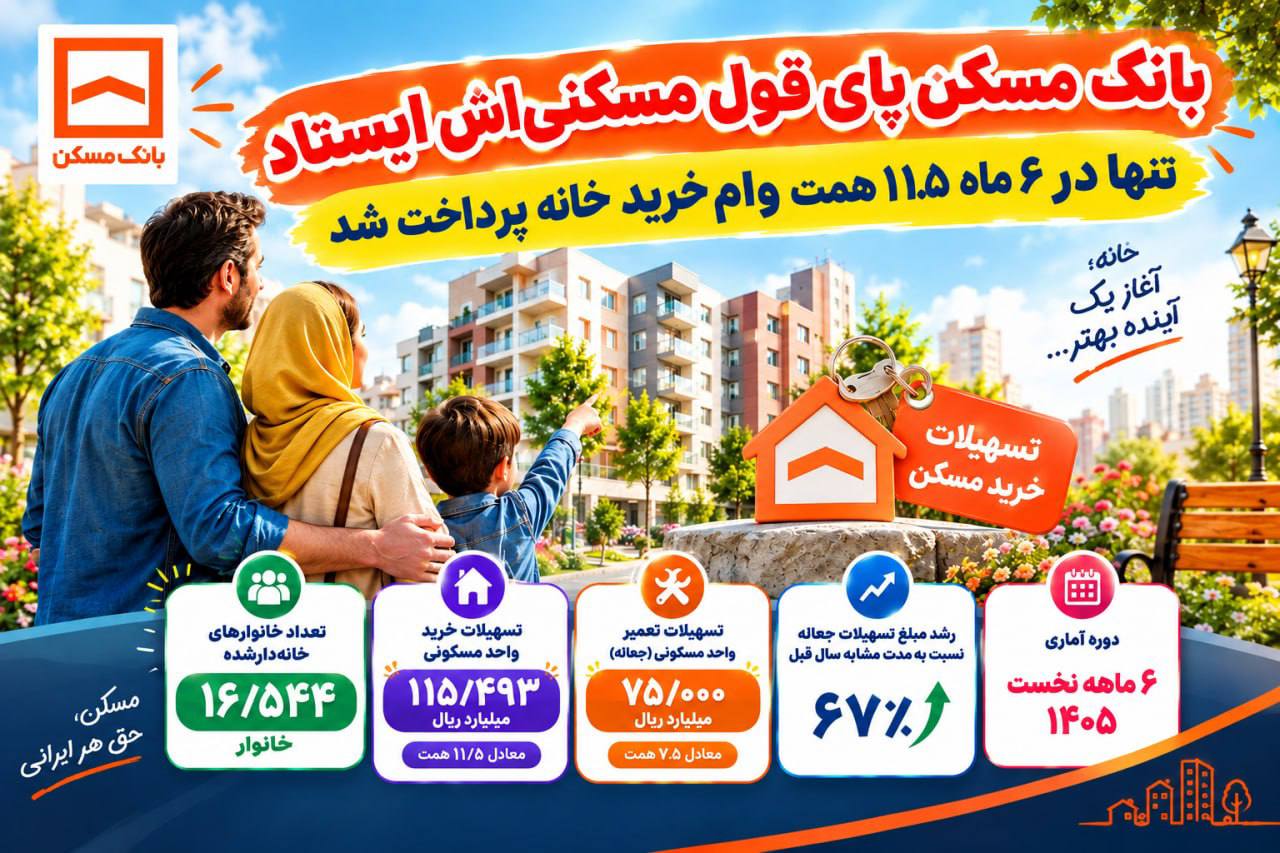
به گزارش اقتصادرسا؛ در همین مدت، ۱۶ هزار و ۵۴۴ خانوار از تسهیلات خرید مسکن بهرهمند شدند و حدود ۷۵ هزار میلیارد ریال نیز در قالب تسهیلات تعمیر واحدهای مسکونی (جعاله) پرداخت شد.
نکته قابل توجه، رشد ۶۷ درصدی مبلغ تسهیلات جعاله نسبت به مدت مشابه سال گذشته است.
اعداد نشان میدهد بانک مسکن همچنان یکی از بازیگران اصلی تأمین مالی بخش مسکن و حمایت از خانهدار شدن خانوارهاست.
- توضیحات
- دسته: بانک بیمه بورس
بانک بیمه بورس


ارتباطات و فناوری


صنعت معدن تجارت


نفت گاز پتروشیمی


کشاورزی و اموردام


راه مسکن شهرسازی


اجتماعی


کلیه حقوق اقتصادرسا محفوظ می باشد