درآمدهای عملیاتی شرکت پتروشیمی پارس در دوره ۱۲ ماهه منتهی به پایان اسفند ۱۴۰۱ به نسبت دوره ۱۲ ماهه منتهی به اسفند ۱۴۰۰ با رشدی ۱۴ درصدی همراه شد.
به گزارش اقتصادرسا؛ بررسی عملکرد دوازده ماهه شرکت پتروشیمی پارس نشان میدهد که درآمدهای عملیاتی این شرکت در سال 1401 نسبت به سال 1400 از 452 هزار و 247 میلیارد و 813 میلیون ریال به 515 هزار و 952 میلیارد و 377 میلیون ریال افزایش یافت.
شرکت پتروشیمی پارس در دوره 12 ماهه منتهی به پایان اسفند 1401، سه میلیون و 210 هزار و 97 تن از محصولات خود را به فروش رساند. از مجموع حجم محصولات فروش رفته این شرکت در دوره 12 ماهه سال 1401، 56 درصد به فروش داخلی محصولات این شرکت و 44 درصد نیز به فروش صادراتی محصولات این شرکت اختصاص داشت. حجم فروش صادراتی محصولات پروپان، بوتان و اتیل بنزن در شرکت پتروشیمی پارس در سال 1400، یک میلیون و 292 هزار و 168 تن بود که در سال 1401 با رشدی 10 درصدی به یک میلیون و 421 هزار و 545 تن رسید. همچنین با افزایش حجم صادرات محصولات این شرکت در دوره 12 ماهه سال 1401 نسبت به دوره 12 ماهه سال 1400، درآمد حاصل از فروش صادراتی این شرکت حدود 40 درصد افزایش یافت. با افزایش 40 درصدی درآمد این شرکت در سال 1401 نسبت به سال 1400، درآمد حاصل از فروش صادراتی «پارس» نیز از 194 هزار و 112 میلیارد و 593 میلیون ریال به 271 هزار و 823 میلیارد و 408 میلیون ریال رسید. شرکت پتروشیمی پارس در سال 1401 با ایجاد درآمدی 515 هزار و 952 میلیارد ریالی توانست سود خالصی 145 هزار و 237 میلیارد و 98 میلیون ریالی را کسب کند. از مجموع درآمد حاصل شده این شرکت در دوره 12 ماهه سال 1401، بیشترین درآمد عملیاتی شرکت پتروشیمی پارس به درآمد حاصل از فروش محصول پروپان اختصاص داشت. مجموع درآمد حاصل از فروش محصولات پروپان در سال 1401 نسبت به سال 1400 با رشدی 45 درصدی از 114 هزار و 294 میلیارد و 445 میلیون ریال به 165 هزار و 391 میلیارد و 441 میلیون ریال افزایش پیدا کرد. افزایش درآمد حاصل از فروش محصول پروپان در این شرکت نه تنها از رشد نرخ فروش محصولات نشأت گرفته بلکه حجم فروش این محصول نیز در سال 1401 نسبت به سال 1400 با رشد همراه بود. در دوره 12 ماهه منتهی به اسفند 1401، حجم فروش محصولات پروپان نسبت به دوره 12 ماهه منتهی به اسفند 1400 با رشدی حدود 14 درصدی همراه شد و از 795 هزار و 995 تن به 868 هزار و 681 تن رسید. نرخ فروش محصول پروپان در سال 1400 معادل با 150 میلیون و 388 هزار و 417 ریال بود که در سال 1401 با رشدی 27 درصدی به 190 میلیون و 393 هزار و 759 ریال افزایش پیدا کرد. بوتان یکی دیگر از محصولات این شرکت است که در سال 1400 درآمد حاصل از فروش این محصول 82 هزار و 227 میلیارد و 737 میلیون ریال بود. در سال 1401 درآمد حاصل از فروش محصول بوتان نسبت به سال 1400 با رشدی 31 درصدی همراه شد و به 107 هزار و 444 میلیارد و 287 میلیون ریال رسید. دیگران چه می خوانند: تقسیم ۱۰۰ درصدی سود به میزان ۵۶۰ تومان به ازای هر سهم/پتروشیمی بوعلی رشد سود خود را دوبرابر کرده است
افزایش 31 درصدی درآمد حاصل از فروش محصول بوتان در سال 1401 نسبت به سال 1400 به علت افزایش حجم تقاضا و فروش این محصول از 547 هزار و 207 تن به 558 هزار و 518 تن بود. لازم به ذکر است که تنها عامل در افزایش درآمد فروش محصول بوتان حجم فروش این محصول نبود بلکه نرخ فروش این محصول نیز در سال 1401 نسبت به سال 1400 با افزایش 28 درصدی همراه شد. نرخ فروش محصول بوتان که در سال 1400، 150 میلیون و 268 هزار و 65 ریال بود در سال 1401 به 192 میلیون و 373 هزار و 902 ریال افزایش پیدا کرد. روابط عمومی شرکت صنایع پتروشیمی خلیج فارس
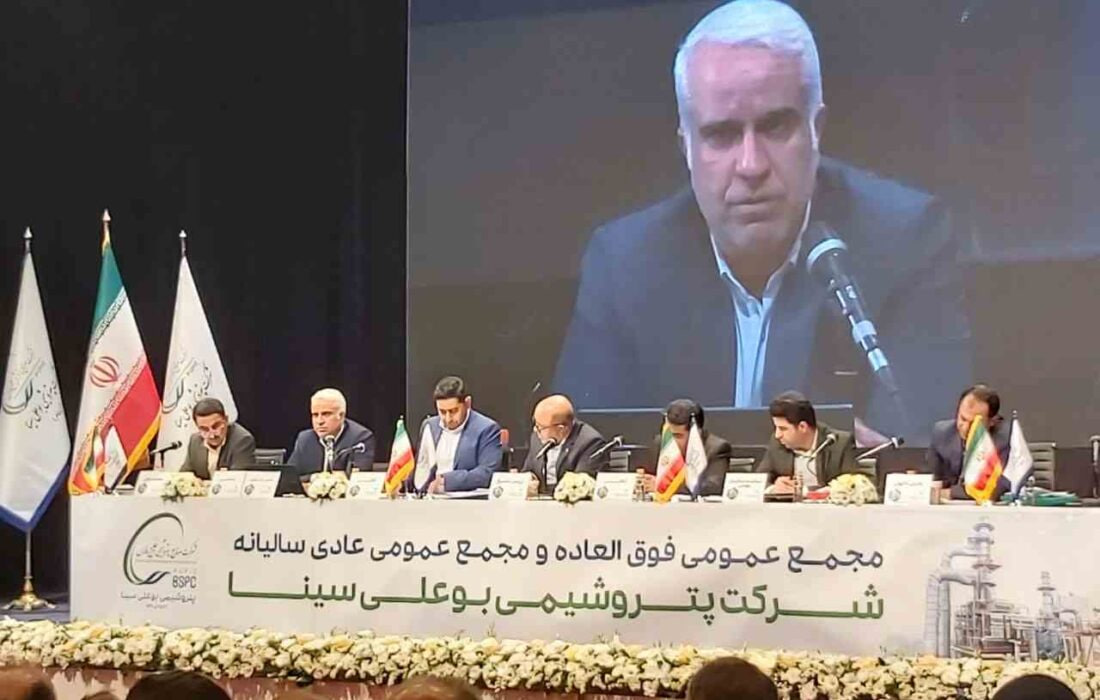
مدیرعامل شرکت پتروشیمی بوعلیسینا با اشاره به اینکه این شرکت ۲۰ درصد بالاتر از ظرفیت در سال ۱۴۰۱ تولید داشته است، گفت: سود این شرکت پارسال نسبت به سال ۱۴۰۰ دو برابر شده است.
به گزارش اقتصادرسا، سیدمحمد احمدزاده در مجمع عمومی عادی سالانه شرکت پتروشیمی بوعلیسینا اظهار کرد: این شرکت توانسته در دو سال گذشته با بازارهای موازی در کشور رقابت کند و امانتدار خوبی برای سهامداران با بازدهی مطلوب باشد.
وی به دو برابر شدن سود شرکت پتروشیمی بوعلیسینا در سال ۱۴۰۱ نسبت به سال ۱۴۰۰ خبر داد و افزود: سود ریالی شرکت از ۳۶۰۰ میلیارد تومان در سال ۱۴۰۰ به ۸ هزار میلیارد تومان در سال ۱۴۰۱ رسید. افزون بر این، سود دلاری نیز از ۱۵۰ میلیون دلار به حدود ۳۰۰ میلیون دلار رسیده است.
مدیرعامل شرکت پتروشیمی بوعلیسینا بر روند صعودی درآمدزایی پنج سال گذشته شرکت تأکید کرد و ادامه داد: درآمد حاصل از فروش محصولات شرکت از ۲۶ هزار میلیارد تومان در سال ۱۴۰۰ به ۴۸ هزار میلیارد تومان در سال ۱۴۰۱ رسیده و رشد حدود دو برابری را رقم زده است. درآمد ارزی نیز یک میلیارد و ۱۰۰ میلیون دلار بوده که به یک میلیارد و ۸۰۰ میلیون دلار در سال گذشته بوده است.
احمدزاده به ظرفیت تولید یک میلیون و ۷۴۰ هزار تنی شرکت پتروشیمی بوعلیسینا اشاره و اظهار کرد: این شرکت پارسال حدود ۲۰ درصد بالاتر از ظرفیت تولید داشته است، بهطوری که بیش از ۲ میلیون و ۵۰ هزار تن محصول تولید کرده که تمام آن به فروش رفته است.
وی به منابع مختلف دریافت خوراک همچنین ارزیابی دریافت خوراک از کشورهای همسایه برای تأمین پایدار خوراک اشاره کرد و گفت: این شرکت در سال ۱۴۰۱ با دریافت ۲ میلیون و ۲۰۰ هزار تن خوراک، ۹۴۰ هزار تن محصول صادر کرده و یک میلیون و ۱۰۰ هزار تن در داخل فروخته است.
به گفته مدیرعامل شرکت پتروشیمی بوعلیسینا، نسبت بازدهی دارایی این شرکت ۵ درصد در سال ۱۳۹۸، ۱۰ درصد در سال ۱۳۹۹، ۲۰ درصد در سال۱۴۰۰ و ۳۴ درصد در سال ۱۴۰۱ بوده است.
احمدزاده در زمینه اقدامهای شرکت برای افزایش سودآوری گفت: این شرکت افزون بر خرید سهام پتروشیمی شهید تندگویان که نسبت به سود بانکی بهتر بوده یک درصد از سهام پتروشیمی مارون را نیز خریداری کرده است.
وی با بیان اینکه اقدامهای مطالعاتی واحد استایرن انجام و زمین آن تخصیص داده شده است، افزود: در حال رایزنی برای انتخاب پیمانکار این واحد هستیم و ۲۰۰ میلیون دلار مقدار سرمایهگذاری این طرح پیشبینی شده است.
مدیرعامل شرکت پتروشیمی بوعلیسینا شیرینسازی هویاند (برشهای سنگین)، افزایش ظرفیت واحد تولید بنزن، تبدیل رفینت به محصولات با ارزش افزوده بالاتر با به سرویس آمدن واحد پارازایلین در دستور کار این شرکت است.
احمدزاده با تأکید بر اینکه هر واحد عملیاتی سالی یکبار برای حفظ سرمایه باید به تعمیرات اساسی برود، گفت: تعمیرات اساسی شرکت پتروشیمی بوعلیسینا با استمرار تولید و بدون از سرویس خارج کردن واحدها و توقف تولید انجام میشود.
وی در پایان افزود: شرکت پتروشیمی بوعلیسینا در سه ماه نخست امسال ۴۸۰ هزار تن تولید واقعی داشته است.
مجمع عمومی عادی سالانه شرکت پتروشیمی بوعلیسینا در پایان تقسیم ۱۰۰ درصدی سود به میزان ۵۶۰ تومان به ازای هر سهم را تصویب کرد.
نماد بورسی شرکت پتروشیمی ارومیه، در دورهی یک ماهه منتهی به 1402/03/31با عملکرد قابل توجهی مواجه شده است.
به گزارش اقتصادرسا به نقل از روابط عمومی شرکت پتروشیمی، شاروم، نماد بورسی شرکت پتروشیمی ارومیه، در دورهی یک ماهه منتهی به ۱۴۰۲/۰۳/۳۱با عملکرد قابل توجهی مواجه شده است. در این دوره، شاروم موفق به فروش ۱,۴۸۶,۸۵۴ میلیون ریال از محصولات خود شده است، که نسبت به دورهی یک ماهه مشابه سال قبل یعنی ۱۳۵% افزایش یافته است. این افزایش چشمگیر در فروش، نشان از رشد و پیشرفت قابل توجه شاروم در بازارهای پتروشیمی دارد. علاوه بر آن، طی عملکرد سه ماههی سال مالی منتهی به ۱۴۰۲/۱۲/۲۹، شاروم مجموعاً ۶,۹۰۴,۸۵۶ میلیون ریال درآمد فروش را به دست آورده است. این مبلغ نسبت به مدت مشابه سال قبل، یعنی ۴۰۰% رشد نشان میدهد. با توجه به این رشد بسیار قوی، شاروم موفق به ارائه عملکرد بسیار قابل قدردانی در بازارهای پتروشیمی شده است. شاروم با سرمایه ثبت شده ۷۰۰,۰۰۰ میلیون ریال به عنوان یک شرکت پتروشیمی معتبر در بازار حضور دارد. توفیقهای اخیر شاروم در فروش و رشد قابل توجه درآمدها، نشان از عملکرد قوی و استراتژی موفق شرکت است. با توجه به عملکرد برجسته و رشد پیوسته شاروم در زمینهی فروش محصولات پتروشیمی، انتظار میرود که شرکت در آیندهی نزدیک نیز به دنبال ارائه عملکرد موفق و رشد پایدار باشد.
روتیتر: شمارش معکوس برای بهره برداری از آخرین فاز پارس جنوبی ؛
با نصب موفقیت آمیز نخستین سکوی فاز 11 پارس جنوبی؛ شمارش معکوس برای بهره برداری از آخرین فاز میدان مشترک گازی پارس جنوبی؛ آغاز شد.
به گزارش اقتصادرسا به نقل از روابط عمومی و امور بین الملل گروه پتروپارس؛ با اجرایی شدن موفقیت آمیز عملیات جداسازی سکوی کامل(Top Side) فاز 12 و نصب در موقعیت فاز 11 پارس جنوبی در صبح امروز چهارشنبه هفتم تیرماه؛ ، این فاز به عنوان آخرین فاز میدان مشترک گازی پارس جنوبی در آستانه بهره برداری اولیه در نیمه نخست سال جاری قرار گرفت. عملیات نصب نخستین سکوی فاز 11 که پس از جداسازی سکوی SP12C از فاز 12 در روزهای پایانی سال گذشته و ارسال و نصب در موقعیت SP11B فاز 11 پارس جنوبی در هفته نخست تیرماه سال جاری، با وجود مشکلات گوناگون که مهم ترین آن تحریم های طولانی و محدودیت های ناشی از آن است به همت و توان ایرانی با موفقیت انجام شده است. این عملیات گامی مهم در تحقق بهره برداری از فاز 11 به شمار آمده و بیانگر توان فنی و دانش متخصصین داخلی و آمادگی شرکت های ایرانی جهت انجام پروژه هایی مشابه در سطح منطقه و بین الملل و یکی از بی نظیرترین عملیات های فراساحل در صنعت نفت ایران تا به امروز است که با هدف تسریع در بهره برداری و تولید گاز و با ابتکار عمل در جداسازی و جابجایی سکو (تاپ ساید) 3200 تنی از موقعیت 12C به 11B و اتصال پرریسک خطوط لوله گاز این فاز به خطوط انتقال گاز زنده موجود در فاز 12 اجرایی شده و مدت زمان لازم برای بهره برداری از فاز 11 پارس جنوبی را حداقل سه سال کاهش داده است. قرارداد فاز 11 پارس جنوبی ، در سال 1395 به مبلغ 9/3 میلیارد دلار با کنسرسیوم توتال فرانسه، سی ان پی سی چین و پتروپارس ایران به امضا رسید که پس از اعمال دور جدید تحریم های ظالمانه در سال 1397 و خروج شرکت های خارجی، توسط شرکت ملی نفت ایران و با هدف تولید روزانه دو میلیارد فوت مکعب گاز و راه اندازی سکوی فشارافزا ( افزایش فشار) در قالب قرارداد IPC به شرکت پتروپارس به عنوان بزرگترین پیمانکار نفت و گاز ایران و برترین شرکت E&P ایرانی که با استفاده از توان متخصصان، پیمانکاران و سازندگان ایرانی بیش از نیمی از فازهای میدان مشترک پارس جنوبی را توسعه داده است واگذار شده است. گفتنی است پس از تکمیل بخش خشکی پارس جنوبی که با بهره برداری از پالایشگاه فاز 14 در اسفند 1401 انجام شد فاز 11 که در مرز میدان مشترک پارس جنوبی با قطر قرار دارد تنها فاز باقیمانده این میدان در دریا به شمار می رود که پس از فراز و نشیب های فراوان از سال 1379 و بالغ بر 23 سال بلاتکلیفی، اکنون و در دولت سیزدهم در آستانه بهره برداری قرار گرفته است. شایان ذکر است بهره برداری از فاز 11 پارس جنوبی که به تولید بالغ بر 15 میلیون مترمکعب در روز تا قبل از زمستان امسال منجر شده و با تکمیل بخش های باقی مانده، افزایش تدریجی تولید را تا 56 میلیون مترمکعب در روز محقق خواهد کرد به جبران بخشی از ناترازی گاز کشور کمک می کند. ارزش تولید محصولات فاز 11 (50 میلیون مترمکعب در روز گاز شیرین، 2750 تن در روز اتان، 1800 تن در روز پروپان، 1100 تن در روز بوتان و 77 هزار بشکه در روز میعانات گازی) با تکمیل تمامی چاه ها و سکوهای آن بالغ بر 5/3 میلیارد دلار در سال برآورد می شود.
پس از کش و قوسهای فراوان و تلاشهای بیوقفه پتروشیمی کارون برای به بهرهبرداری رسیدن پروژه بزرگ هایکو، امروز برق پروژه هایکو برای آغاز فاز پیش راهاندازی آن، متصل شد.
به گزارش اقتصادرسا ، با این اقدام، پروژه هایکو در نزدیکترین حالت ممکن به مرحله راهاندازی قرار گرفته است و به زودی میتوانیم شاهد تحقق رویای پتروشیمی کارون و پایان بخشیدن به انتظار ۱۰ ساله این شرکت برای خودکفایی در تامین خوراک بخشی از محصولاتش باشیم.
با راه اندازی پروژه هایکو، پتروشیمی کارون عمده نیاز خود در تامین خوراک (محصول co) را برطرف خواهد کرد و میتواند ظرفیت تولید خود را به میزان قابل توجهی افزایش دهد.
گفتنی است پتروشیمی کارون طی سالهای گذشته به دلیل وجود مشکلات در تامین خوراک خود همواره در به ظرفیت مطلوب رساندن تولیداتش با معضلات متعددی دست و پنجه نرم کرده است.
شرکت پتروشیمی اروند با مشارکت ستاد نانو و شرکت دانش بنیان نانو ایده تجارت شرق، در راستای رفع گلوگاههای تولید و کاهش wasteliquid موفق به بکارگیری نانو پوشش ضد رسوب با اهداف بهبود عملکرد ریبویلرهای برج وکیوم و افزایش طول عمر عملیاتی ریبویلرهای واحد EDCVCM شدند.
به گزارش اقتصادرسا به نقل از روابط عمومی شرکت صنایع پتروشیمی خلیج فارس، بر اساس اعلام اداره فناوری و پژوهش شرکت پتروشیمی اروند در مرحله تست میدانی و به واسطه افزایش ضریب انتقال حرارت و کاهش ۱۵ تا ۳۰ درصدی مصرف بخار بهبود قابل توجهی یافته است و در مرحله نهایی افزایش طول عمر عملیاتی ریبویلر از دیگر اهداف این پروژه است.
گفتنی است، گرفتگی در ریبویلرهای بخش EDC purification در واحدهای EDCVCM از مشکلات ثابت واحدهای مذکور با هر تکنولوژی است که سالانه توقفها و تعمیرات ناخواستهای به این واحد تحمیل میکند.
اجلاس فصلی مدیران ارشد شرکت صنایع پتروشیمی خلیج فارس امروز با حضور معاونین و مدیران ستاد و مدیران عامل شرکتهای تابعه با محوریت گزارش اقدامات و پیش راهبردها برگزار شد، نشستی که مدیران عامل شرکتهای تابعه در فضای صمیمی از مهمترین موفقیتها، دستاوردها و عملکرد خود در سال ۱۴۰۱ گفتند.
به گزارش اقتصادرسا به نقل از روابط عمومی شرکت صنایع پتروشیمی خلیج فارس، دکتر علی عسکری در این اجلاس، با قدردانی از تلاشهای جهادی و شبانهروزی مدیران و همکاران دلسوز گفت:باید با برنامهریزی و تلاش به آینده درخشان فکر کنیم و این امر مستلزم استفاده از حداکثر دانش، فکر، اندیشه، تخصص، حمایت و غیرت است.
۱۴۰۱، سال درخشان هلدینگ
وی با بیان اینکه هلدینگ خلیج فارس متعلق به اقشار مختلف مردم ایران اسلامی است، از مسئولیت ویژه مدیران هلدینگ در قبال سهامداران و تلاش برای سودآوری و رضایتمندی آنان گفت و تاکید کرد امروز که در عرصه اقتصاد، رقابت مفروض اصلی برای بقاست باید با هوشمندی و بصیرت کار کنیم تا شاهد تحولات کمی و کیفی در صنعت پتروشیمی باشیم.
مدیرعامل شرکت صنایع پتروشیمی خلیج فارس در ادامه، سال ۱۴۰۱ را سال درخشان و مفید هلدینگ خلیج فارس عنوان کرد و افزود: سال گذشته ۳۲ هزار میلیارد تومان برای تکمیل طرحهای نیمه تمام با هدف رشد تولید و افزایش سود هزینه شده است.
دکتر علی عسکری با تاکید بر اینکه باید در قلههای پتروشیمی دنیا قرار بگیریم، گفت: با توجه به بیانیه گام دوم انقلاب و ضرورت نقش آفرینی در صنعت پتروشیمی، مطالعه راهبردی با نگاه به آینده در دست اقدام است.
۸پروژه هلدینگ خلیج فارس، امسال به بهرهبرداری میرسد
وی با قدردانی از زحمات و تلاشهای همه مدیران سابق و فعلی، بر ضرورت استفاده از نیرویهای خبره و استفاده از دانش روز جهان تاکید کرد، گفت: از ایدههای نو و جذاب برای افزایش تولید، به ویژه توسعه صنایع پایین دستی استقبال میکنیم. مدیرعامل شرکت صنایع پتروشیمی خلیجفارس با ارائه گزارش تفصیلی از افزایش سود، تولید، فروش، صادرات، ارتقای رتبه جهانی به رتبه ۲۳ و کسب رتبه اول در بین ۱۰۰ شرکت برتر ایران در زمینه فروش، صادرات و بالاترین ارزش بازار، گفت: ۲۸ پروژه با ۱۵ میلیارد دلار در دست اجراست و تا پایان امسال ۸ پروژه به بهرهبرداری میرسد.
مدیرعامل شرکت صنایع پتروشیمی خلیج فارس با اعلام آمادگی برای سرمایهگذاری در بالادست، گفت: باید تمرکز ویژهای برای تامین خوراک داشته باشیم و در زمینه توسعه بالادست با حضور شرکتهای معتبر آماده همکاری هستیم.
پارکهای پایین دست، ثروت آفرین برای آینده ایران
وی با اشاره به هدفگذاری خلاقانه برای توسعه صنایع ارزش آفرین پایین دست از ایجاد شرکت پارکهای پتروشیمی افق خلیج فارس گفت و تاکید کرد: با توجه به اینکه پارکهای پایین دست میتواند ثروت کشور را در آینده تغییر دهد.مشارکت در احداث پتروپالایشگاه شهید سلیمانی با ۳۰۰ هزار بشکه و حدود ۱۰ هزار میلیارد سرمایهگذاری تاکید بر خلق ثروت با سولفاتزدایی مازوت با هدف صیانت از محیط زیست و تلاش برای سودآوری با احداث پالایشگاه کارلان ونزوئلا از دیگر موضوعاتی بود که دکتر علیعسکری مدیرعامل شرکت صنایع پتروشیمی خلیج فارس درباره آن سخن گفت.
وی همچنین با اشاره به تداوم رویکرد حمایت از شرکتهای دانشبنیان ایرانی گفت: با این هدف و ضرورت حمایت از سلامت خلاقیت برای تولید محصولات جدید صندوق سرمایهگذاری خطرپذیر شرکتی ایجاد میشود.
مدیران چه گفتند؟
در اجلاس یک روزه فصلی مدیران هلدینگ خلیج فارس دکتر پناهیان معاون مالی، سرمایهگذاری و سهام، مهندس قربانی معاون حاکمیت، خدمات مشترک و سامانهها، دکتر قانعی مدیرعامل شرکت سرمایهگذاری و توسعه صنایع تکمیلی (پترول)، مهندس شهریاری مدیرعامل شرکت پارکهای پتروشیمیایی افق خلیجفارس و مدیران عامل شرکتهای تولیدی و طرحها با ارائه گزارشهای امید آفرین از اقدامات ارزشمند توسعهایی و افزایش تولید، فروش، صادرات و ارزش بازار درباره ضرورت مکانیسم مناسب برای افزایش بهرهوری، رایزنی برای اختصاص بخشی از ارز حاصل از فروش برای تامین قطعات مورد نیاز، ایفای نقش حاکمیتی هلدینگ و بهرهگیری از تجارب موفق دنیا سخن گفتند.
تعدادی از مدیران از حمایتهای دکتر علی عسکری در ارتقای سطح معیشتی همکاران و اقدامات تحول آفرین مدیریت ارشد هلدینگ قدردانی کردند.
معاون حقوق عامه دادستان کل کشور گفت: بر اساس بررسی سازمان حفاظت محیط زیست، اجرای طرح پتروشیمی میانکاله، بر پناهگاه حیات وحش اثر منفی دارد.
به گزارش اقتصادرسا، غلامعباس ترکی در برنامه تلویزیونی «تهران ۲۰» گفت: من با دکتر سلاجقه صحبت کردم و وی باز هم با این طرح مخالفت و درخواست کرد که جلوی اجرای طرح گرفته شود و اراضی ملی در اختیار مجری نیز اعاده شود که این، مرحله چهارم مخالفت محیط زیست با پتروشیمی میانکاله محسوب میشود.
معاون حقوق عامه دادستان کل کشور گفت: به لحاظ کارشناسی نیز مرکز پژوهشهای مجلس ایجاد پتروشیمی در این منطقه را صلاح ندانسته است. مجری طرح نیز از سال ۱۳۹۴ برابر اسناد و سوابقی که در اختیار داریم، بالغ بر ۵۸ میلیون یورو از بانک صادرات شعبه ساری تسهیلات گرفته که هنوز پس نداده و از بدهکاران بزرگ بانکی است که باید این موضوع مورد توجه قرار گیرد.
ترکی با اشاره به مصوبه سال ۱۳۹۹ هیئت وزیران مبنی بر تولید پروپیلن در امیرآباد گفت: ما با مصوبه هیئت وزیران رو به رو هستیم که باید اصلاح شود تا جلوی این پروژه را بگیریم. ما برای کمک به سازمان حفاظت محیط زیست و دفاع از حقوق عامه در سال گذشته اجرای این طرح را متوقف کردیم. از نظر ما واگذاری زمین و مصوبه هیئت وزیران غیرقانونی بوده است. در حال حاضر توپ در زمین دولت است و توقع ما این است که دولت جلوی مصوبه هیئت وزیران را بگیرد.
وی با اشاره با واگذاری غیرقانونی زمین به پتروشیمی میانکاله گفت: واگذاری زمین به پتروشیمیهای مشابه مانند دنا و سبلان کمتر از ۱۰ هکتار بوده، اما در اینجا واگذاری ۱۰۰ هکتار بوده است و این درحالی است که واگذاری اراضی دارای پروانه چرا ممنوع است.
به گزارش اقتصادرسا ؛شرکت پتروشیمی بوعلی سینا با نماد «بوعلی» اقدام به خرید حدود ۱ درصد (۷۸،۰۰۰،۰۰۰ برگ سهم) از سهام پتروشیمی مارون در بازار دوم فرابورس کرد.
این معامله به ارزش حدود ۱.۵ همت (۱۴,۹۶۵,۴۶۰ میلیون ریال) و به ارزش هر سهم ۱۹۱,۸۵۰ انجام شده است. همچنین مبلغ آن از سوی «بوعلی» در تاریخ ششم خرداد ۱۴۰۲ به صورت کامل تسویه شده است.
لازم به ذکر است این معامله با ارزش برای «بوعلی» و سهامداران در تاریخ ۶ خرداد ۱۴۰۲ طی نامه رسمی از سوی مدیرعامل شرکت پتروشیمی بوعلی سینا به اطلاع رئیس اداره نظارت بر ناشران شیمیایی و غذایی رسید و تحت عنوان افشای اطلاعات بااهمیت – (تحصیل سهام – گروه الف) منتهی به سال مالی ۱۴۰۲/۱۲/۲۹ در سامانه کدال اطلاع رسانی شده است.
پتروشیمی بوعلی سینا زمان پرداخت سود سهام به سهامداران حقیقی و حقوقی را اعلام کرد.
به گزاش اقتصادرسا، بر اساس اعلام این شرکت بورسی در سامانه کدال؛ زمان پرداخت سود سهام سال مالی منتهی به ۲۹ اسفند ۱۴۰۱ به سهامداران حقیقی از طریق سامانه سجام ۱۵ مرداد ۱۴۰۲ اعلام شده است و سهامداران حقوقی ۱۱ مهرماه سود سهام خود را دریافت خواهند کرد.
شرکت پتروشیمی بوعلی سینا در میان یکصد برند برتر ایران موفق به کسب عنوان منتخب «مسئولیتپذیری و رهبری بازار» شد.
به گزارش اقتصادرسا، بعدازظهر یکشنبه چهارم تیرماه ۱۴۰۲ آیین تجلیل از یکصد برند برتر سال در سالن همایشهای سازمان صداوسیمای جمهوری اسلامی ایران برگزار شد.
در این آئین که با حضور فعالین اقتصادی و نمایندگانی از مجلس شورای اسلامی، دولت و وزارت صمت برگزار شد، شرکت پتروشیمی بوعلی سینا عنوان منتخب مسئولیتپذیری و رهبری بازار را در میان یکصد برند برتر ایران کسب کرد.
شرکت پتروشیمی بوعلی سینا که سال گذشته با ۱۱۸ درصد ظرفیت اسمی به تولید بیش از ۲ میلیون تن محصول رسیده بود، پیشاز این با انتشار گزارش مالی سالانه خود از کسب بیش از ۴۸۵ هزار میلیارد ریال درآمد عملیاتی و کسب بیش از ۸۰ هزار میلیارد ریال سود خالص خبر داده بود.
بر پایه گزارش منتشر شده مالی، «بوعلی» در سال مالی منتهی به ۲۹ اسفند ۱۴۰۱ برپایه هر سهم ۵۶۲۷ ریال سود شناسایی کرده است که ۲.۲ برابر بیشتر از سال قبل از آن میباشد.
مجمع عمومی عادی سالیانه شرکت پتروشیمی بوعلی سینا ۱۱ تیرماه ۱۴۰۲ برگزار خواهد شد و سود مصوب سهام بناست تا ۱۵ مردادماه به حساب سهامداران واریز گردد.