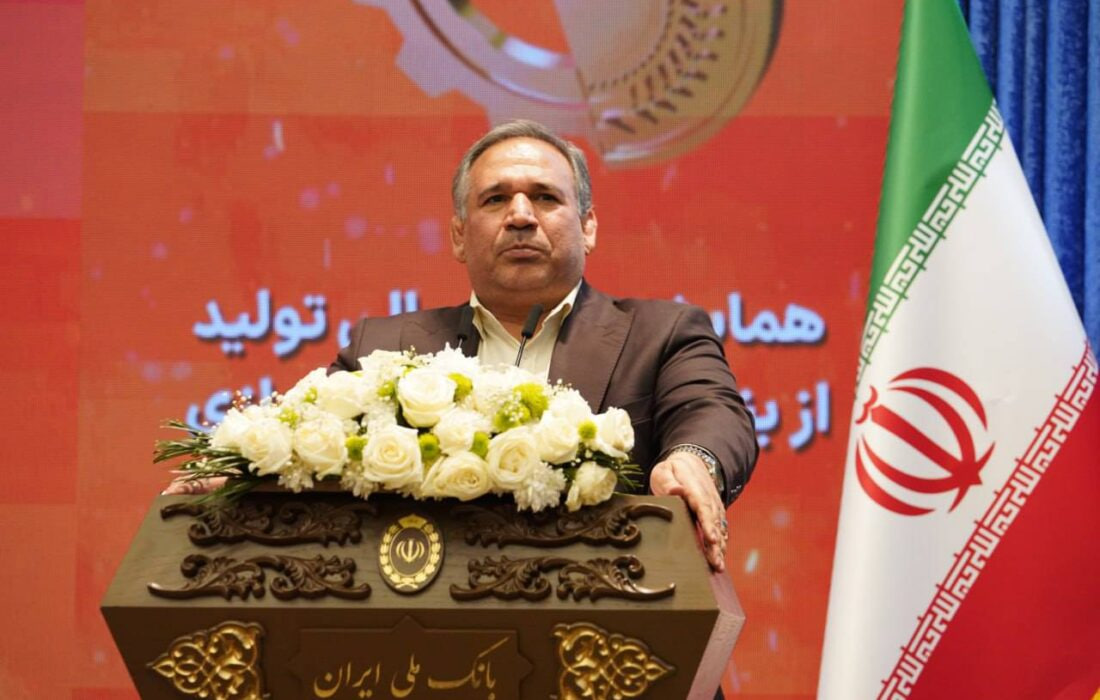
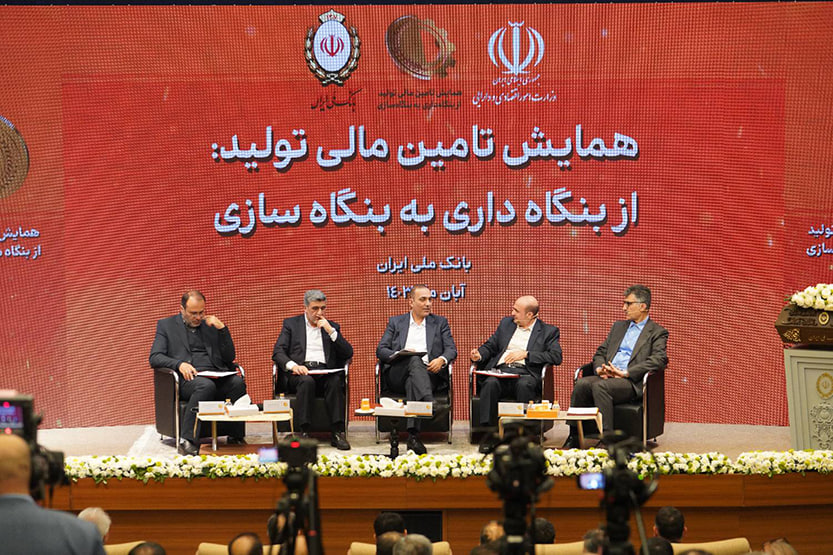
نایب رئیس کمیسیون اقتصادی مجلس گفت: با وجود مشکلات فراوان و محدودیت سقف منابع، بانک ملی ایران در حمایت از شرکت‌ها و واحدهای تولیدی از عملکرد بسیار خوبی برخوردار است.


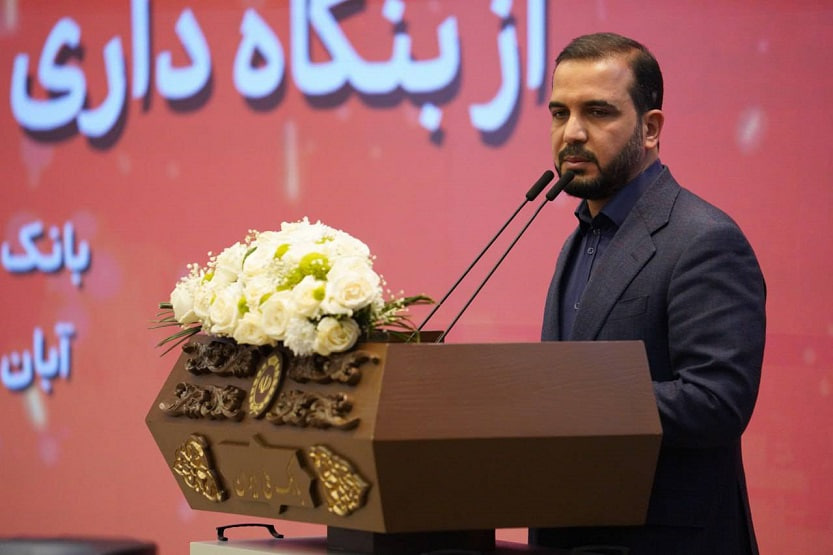
به گزارش اقتصادرسا، مهدی طغیانی، نایب رئیس کمیسیون اقتصادی در رابطه با خروج بانک‌ها از بنگاهداری گفت:  اگر بانک‌ها بخواهند نقش خود را به خوبی ایفا کنند باید دارایی‌های ایجادی خود را در بنگاه سازی فعال کنند. ماده ۱۲ قانون تامین مالی تولید و زیرساخت نیز  این اجازه را به بانک‌ها می‌دهد که به سمت طرح های پیشران حرکت کنند.

طغیانی با بیان اینکه برای این کار لازم است بانک‌ها نقدینگی خود را از بنگاه داری آزاد کنند، اذعان کرد: بانک ملی ایران  قدم های مثبتی مانند واگذاری پتروشیمی شازند و شرکت اتمسفر برداشته است و این روند، باید برای تمامی بانک ها الگو باشد.

وی در پایان به نقش بانک ملی ایران در حمایت از شرکت‌ها و واحدهای تولیدی نیز اشاره کرد و افزود: با وجود مشکلات فراوان و محدودیت سقف منابع، بانک ملی ایان در این راستا از عملکرد بسیار خوبی برخوردار است.
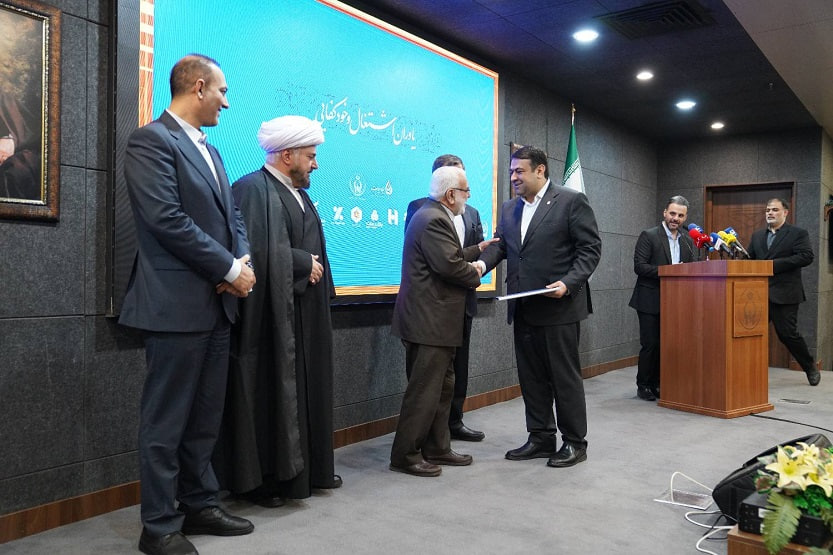
در همایش تقدیر و تجلیل از یاوران اشتغال کمیته امداد امام خمینی (ره)، با حضور عبدالناصر همتی وزیر امور اقتصادی و دارایی ، مرتضی بختیاری رئیس کمیته امداد امام خمینی (ره) ، از دکتر ابوالفضل نجارزاده مدیرعامل بانک ملی ایران، به دلیل حمایت‌های بی‌دریغ در زمینه ایجاد اشتغال و خودکفایی مددجویان و پرداخت تسهیلات حمایتی تقدیر به عمل آمد.


به گزارش اقتصادرسا به نقل از روابط عمومی بانک ملی ایران،  این همایش که با حضور عبدالناصر همتی وزیر امور اقتصادی و دارایی، عباس مرادپور معاون بانک، بیمه و شرکت های دولتی وزارت اقتصاد، ابوالفضل نجار زاده مدیر عامل بانک ملی ایران، مرتضی بختیاری رئیس کمیته امداد امام خمینی (ره )  و جمعی از مدیران ارشد شبکه بانکی کشور برگزار شد، تلاش‌های ارزشمند بانک ملی ایران در راستای حمایت از اشتغال و توانمندسازی اقشار نیازمند، مورد تحسین قرار گرفت.

تقدیر وزیر اقتصاد از نقش شبکه بانکی کشور در حمایت از اشتغالزایی و توانمندسازی مددجویان

وزیر اقتصاد در این مراسم ضمن تأکید بر اهمیت نقش نهادهای حمایتی و شبکه بانکی در ایجاد فرصت‌های برابر، اظهار داشت: تلاش برای توانمندسازی افراد و کاهش هزینه‌های اجتماعی از مهم‌ترین اقداماتی است که باید در اولویت قرار گیرد. همکاری مؤثر بانک‌ها و نهادهای حمایتی مانند کمیته امداد امام خمینی (ره) می‌تواند به کاهش ورودی مددجویان به این سیستم و گسترش اشتغال در کشور منجر شود.

وی با اشاره به نقش مهم منابع قرض‌الحسنه و تسهیلات حمایتی در تحقق این اهداف افزود: شبکه بانکی کشور با ارائه تسهیلات مناسب، نقش مهمی در این مسیر ایفا کرده است. این اقدامات می‌تواند در کاهش فشارهای بودجه‌ای و اجتماعی دولت نیز مؤثر باشد.

همتی با تاکید بر سرعت گرفتن روند پرداخت تسهیلات به مددجویان و کمک به اشتغالزایی آنان گفت: دولت و نظام بانکی با تمام توان برای تحقق این اهداف در کنار کمیته امداد قرار دارند و باید بتوانیم عقب‌ماندگی‌های برنامه را در این زمینه برطرف کنیم.

وزیر اقتصاد ضمن تقدیر از تلاش های بی وقفه تمامی مدیران و کارکنان شبکه بانکی، ابراز امیدواری کرد که با اقدامات موثر در زمینه تامین مالی تولید و گسترش اشتغال، رشد اقتصادی کشور بار دیگر شتاب گیرد.

نقش پیشتاز بانک ملی ایران در حمایت از اقشار آسیب پذیر

مرتضی بختیاری رئیس کمیته امداد امام خمینی (ره) نیز در این مراسم گفت: با کمک همه جانبه شبکه بانکی، در سال گذشته ۲۶۷ هزار و ۷۰۰ فرصت شغلی در کل کشور ایجاد شد.

وی در پایان سخنان خود افزود: ۵۳۱ هزار و ۴۳۰ نفر از مددجویان بین ۱۸ تا ۴۰ سال مستعد اشتغال هستند که با سرانه تسهیلات ۱۵۰ میلیون تومانی برای آن ها می توان ۲۰۰ هزار شغل ایجاد کرد.

گفتنی است بانک ملی ایران همواره در انجام مسئولیت‌های اجتماعی خود پیشگام بوده و حمایت از اقشار آسیب‌پذیر و توانمندسازی آنان را یکی از وظایف اصلی خود می‌داند. اقدامات صورت گرفته در زمینه توانمندسازی مددجویان و اشتغالزایی آنان نیز گامی مؤثر در جهت کاهش محرومیت و ایجاد فرصت‌های برابر برای همه اقشار جامعه است.

روتیتر: توسط موسسه اعتباری ملل انجام پذیرفت؛

موسسه اعتباری ملل در پاسخ همدلانه به نیازهای مالی خانوارها تسهیلات ۳ میلیارد ریالی پرداخت می نماید.


به گزارش اقتصادرسا به نقل از روابط عمومی موسسه اعتباری ملل:  این موسسه با هدف حمایت  از تأمین مالی خانوارها، طرح تسهیلاتی “الماس” را با شرایط ویژه ای ارائه می‌دهد. این طرح در قالب تسهیلات مرابحه تا سقف ۳ میلیارد ریال، برای دارندگان حساب‌های سپرده کوتاه‌مدت فرصتی در زمینه دسترسی به منابع مالی لازم جهت خرید کالا و خدمات فراهم می‌ نماید.

همچنین طرح “الماس” با تسهیل در وثایق، فرآیند تأمین اعتبار را برای مشتریان سریع‌تر و امکان دسترسی به منابع مالی را آسان تر نموده است.

برای دریافت جزئیات بیشتر، علاقه‌مندان می‌توانند به وب‌سایت موسسه اعتباری ملل به نشانی www.melalbank.ir مراجعه کنند.

بانک ها نقش غیر قابل انکاری در تامین مالی تولید و رشد اقتصادی کشور دارند و رونق اقتصاد ایران نیازمند نقش آفرینی بانک ها به عنوان یک مکانیزم زنده و پویا برای اقتصاد ایران است. ایفای این نقش شبکه بانکی کشور نیازمند حل مساله نرخ کفایت سرمایه نامطلوب برخی بانک ها، افزایش اضافه برداشت از بانک مرکزی و افزایش زیان انباشته تعدادی دیگر از بانک هاست.


به گزارش اقتصادرسا به نقل از روابط عمومی بانک ملی ایران ، دکتر ابوالفضل نجارزاده در مقاله ای اختصاصی در ویژه نامه دنیای اقتصاد نوشت: از سوی دیگر شبکه بانکی کشورمان در کنار دست و پنجه نرم کردن با اثرات تحریم های ظالمانه علیه ملت ایران باید خود را برای مواجهه با تغییرات محیط عمل صنعت بانکداری از جمله کاربست هوش مصنوعی در بانک ها،توکن سازی دارایی ها، ارائه محصولات و خدمات بانکی در بستر بلاکچین و … آماده کنند.

مواجهه موثر با این چالش ها و تغییرات می تواند زمینه ساز رونق و شکوفایی اقتصاد ایران با اتکاء به تامین مالی بنگاهها و خانوارها توسط شبکه بانکی کشور باشد، برای دستیابی به این چشم انداز ما بیش از هر چیز به نقش آفرینی بانک به عنوان یک مکانیزم زنده در خدمت «بنگاه سازی» برای رونق و رشد اقتصاد ایران هستیم. آنچه در گذشته مزیت بانک ها به شمار می رفت، این روزها دیگر کارکرد خاصی برای بانک ها ندارد.حرکت آهسته بانک ها و مقاومت در برابر تغییرات آنها را از درک تجربه تحولات بازار و ارتباط با مشتریان محروم ساخته است، همچنین تاکید بر «ثبات» به جای «چابکی» و تکیه بر حضور فیزیکی در بازار از طریق شبکه پر هزینه شعب بانک ها را در مواجهه با رقبای دیجیتالی ضعیف کرده است. اکنون بانک ها در آخرین ایستگاه مواجهه با رقبای دیجیتالی قرار دارند و باید تصمیم بگیرند چطور می خواهند بر موانع انطباق باقی مانده در مواجهه با رقبای دیجیتالی خود غلبه کنند.

ما در بانک ملی ایران با درک این تغییر؛ تقویت چابکی را به عنوان یکی از استراتژی های اصلی بانک مورد توجه قرار داده ایم. در مسیر چابک سازی خروج از بنگاه داری و واگذاری سهام بانک ملی ایران در بنگاهها و شرکت ها رابه عنوان یک راهکار اجرایی اثر بخش پیگیری کرده ایم،راهکاری که از ابتدای سال ۱۴۰۲ تاکنون  زمینه ساز خروج بانک ملی ایران از مدیریت هشت بنگاه وابسته به ارزش ۳۵ هزار میلیارد تومان شده است، ما مصمم به ادامه این راه و خروج از بنگاه داری به صورت کامل هستیم تا از این طریق زمینه آزاد سازی منابع و دارایی های بانک را برای تامین مالی تولید و پشتیبانی از طرح های توسعه کشور بکار بگیریم.

بانک پیشران رونق و رشد اقتصادی

قدرت خلق پول یکی از ویژگی های انحصاری بانک ها در مقایسه با سایر نهادهای اقتصادی به شمار می آید، علاوه بر این مهم ترین مزیت ذاتی بانک ها امکان پذیرش بدهی به عنوان وسیله ی مبادله است، ویژگی انحصاری و مزیت ذاتی که در ازای آن بانک وظیفه تامین مالی بنگاه و خانوار را برای رونق و شکوفایی اقتصادی یک جامعه برعهده دارند. بر همین اساس بانک با اعطای تسهیلات،زمینه رونق مبادلات اقتصادی را در بین خانوار و بنگاه فراهم می کند و انتقال درآمد در طول زمان را میان بخش های مختلف اقتصاد ممکن می سازد. تامین مالی و تسهیل مبادلات پولی ارزش افزوده بانک ها برای رونق و رشد اقتصاد به شمار می آید و از پیامدهای کلیدی آن می توان به «بنگاه سازی» در سایه تامین مالی بانک ها اشاره کرد.

یک بانک ایرانی با مکانیزم زنده، در کنار توجه به تغییرات صنعت بانکداری برای نقش آفرینی در رونق و رشد اقتصادی کشورمان می بایست در کنار پویایی در پاسخ به نیازهای مشتریان باید به عنوان یک متحد مالی در کنار بنگاههای اقتصادی نقش خود را در تامین نیازها و منافع بنگاهها ایفا کند. بر همین اساس بانک ها باید با خروج از بنگاه داری، به رقابت خود در سایر بازارها با بنگاههای اقتصادی کشور پایان دهند، بدون شک پایان دادن به رقابت بنگاههای وابسته به بانکها با بخش خصوصی از طریق واگذاری مالکیت بنگاههای وابسته به مردم و بخش خصوصی واقعی زمینه های بهبود و ارتقاء بهره وری تولید، مولد سازی دارایی ها و … را فراهم خواهد کرد. از سوی دیگر با خروج بانک ها از مدیریت بنگاههای وابسته زمینه بهبود دسترسی اعتباری سایر بنگاهها به تسهیلات بانکی فراهم خواهد شد، زیرا دیگر بانک ها بر سردو راهی انتخاب اعطای اعتبار به بنگاه وابسته و بنگاه غیر وابسته قرار نخواهند گرفت. پایان دادن بنگاه داری بانک ها زمینه بهبود پویایی مدل کسب و کار بانک و سرعت پیدا کردن واگذاری اموال، املاک مازاد بانک ها خواهد شد و تغییر نگرش و رفتار بانک ها در مواجهه با مطالبات بانکی و بهبود وصول مطالبات را به دنبال خواهد داشت. در حقیقت باید گفت یک بانک با مکانیزم زنده؛ پیش و بیش از آنکه به بازسازی مزیت های رقابتی خود برای پاسخ به نیازهای مشتریان در مواجهه با تغییرات نیاز داشته باشد نیازمند به پویایی، زنده بودن و سلامت اعتباری خود در تامین مالی و پیشران بودن در رونق و رشد اقتصادی کشور است.

برای رونق و رشد اقتصاد ایران، بانک به عنوان یک مکانیزم زنده باید منابع حبس شده در قالب دارایی ها، املاک و بنگاهها را از طریق واگذاری درمسیر افزایش سرمایه بانک، بهبود نسبت کفایت سرمایه و منابع قابل تخصیص به طرح ها و پروژه های محرک تولید و آبادانی کشور بکار گیرد و با ایفای درست و دقیق نقش خود به عنوان یک واسطه در تامین مالی با مشارکت در طرح های توسعه ای و سرمایه گذاری در پروژه ها و صندوق های نوآوری زمینه تنوع بخشی به فرآیند تامین مالی را با استفاده از ابزارهای مالی همچون «انتشار اوراق گام»،«انتشار اوراق مرابحه ارزی و ریالی» و نیز اقدام برای ایجاد نهادهایی مالی همچون «صندوق پروژه» و … را فراهم آورد.

بانک‌هایی که به آینده متعهد هستند، باید سازمانی ایجاد کنند که همچون یک مکانیزم زنده در صنعت بانکداری عمل کند،این مکانیزم با الگوگیری از سامانه‌ها، ساختارها و سازوکارهای طبیعی برای ابداع و اختراع، پدیدآوردن فناوری و حل مسائل  می تواند با استفاده از هوش مصنوعی ارتباط با مشتریان را تقویت و مواجهه بانک با تغییرات راتقویت کند. بانک‌هایی که بتوانند با رفتار و مکانیزم زنده از داده‌ها و قابلیت‌های تحلیلی خود برای پاسخگویی به طیف وسیعی از نیازهای مشتریان استفاده ‌کنند، خدمات و محصولاتی فراتر از محصولات بانکداری سنتی طراحی و ارائه خواهند کرد، این بانک ها توان رقابت با رقبای مبتنی بر «فناوری» یعنی همان فین تک ها و.. را خواهند داشت.

مشتریان به بانک ها برای محافظت از پول خود اعتماد دارند، اما لزوما بانک ها را به عنوان متحد مالی خود در مدیریت دارایی های خود نمی بینند، تغییر این نگرش نیازمند پویایی بانک ها و به دست آوردن علاقه و اعتماد مشتریان است. بانک هایی که همچون یک مکانیزم زنده در طبیعت عمل می کنند باید روابط نزدیکی با مشتریان از طریق پیام رسانی و شروع به ارتباط طرح ریزی و پیاده سازی کنند و نشان دهند که منافع شان با منافع مشتریانشان همسو است. در این رابطه نمونه ها و مثال های بسیاری قابل ذکر است. برای نمونه در مواجهه با نکول یک وام مسکن بانک می تواند با طرح یک پیشنهاد برای پرداخت با مشتری مذاکره کند تا اینکه بدهی را نگهدارد، یا در مورد سپرده های سرمایه گذاری مطالعه رفتار مشتریان می تواند زمینه ارائه پیشنهاد سرمایه گذاری به مشتری را در دسترس بانک قرار دهد تا با مدیریت احتیاطی پرتفو منافع هر دو در یک بازی برنده،برنده تامین شود.

برای بهبود ارتباط با مشتریان، بانک باید با استفاده از داده ها به بینش دقیق نسبت به مشتری دست یابد و با کسب اجازه از مشتری یک برنامه ارتباطی منسجم با استفاده از کانال های ارتباطی دیجیتال برای تعامل با مشتری راه اندازی کند. بانک می تواند با تعاملاتی همچون مشاوره،ارائه راهنمایی های مالی، توصیه ها و پیشنهادات مالی متناسب با علایق و نیازهای مشتری با او ارتباط موثری برقرار کند.

بانک ملی ایران در مسیر دستیابی به پویایی لازم برای نقش آفرینی به عنوان یک مکانیزم زنده در صنعت بانکداری، نسبت به طرح ریزی اقدامات مختلفی در زمینه تامین مالی بخش های مختلف اقتصادی از خانوار تا بنگاه گامهایی برداشته است. اجرای طرح مهربانی ملی و پرداخت تسهیلات قرض الحسنه برای تامین مالی نیازهای خانواده ها و گره گشایی از زندگی هموطنان عزیزمان با پرداخت تسهیلات قرض الحسنه در کنار طرح هایی همچون عیار ملی و پذیرنده ملی برای تامین مالی اصناف و کسب و کارهای خرد بخشی از اقدامات انجام شده توسط بانک ملی ایران برای پاسخ به نیازهای اعتباری بخش های مختلف اقتصاد و قدم برداشتن در مسیر تامین مالی متناسب به عنوان یک بانک پویا و برخوردار از مکانیزم زنده در خدمت رسانی به مشتریان بشمار می آید. علاوه بر این بانک ملی ایران برای نقش آفرینی موثر در تامین مالی بخش های مختلف اقتصاد کشور،استفاده از ابزارهای تامین مالی جمعی و برنامه ریزی برای ایجاد گروه مالی و پیاده سازی طرح تامین مالی زنجیره تامین(SCF) و حرکت به سوی اکوسیستم فرا بانکداری را نیز در دستور کار خود دارد تا با استفاده مناسب از داده ها بتواند به عنوان یک بانک با مکانیزم زنده و ارائه خدمات مورد نیاز مشتریان همچون نود و شش سال گذشته از اعتماد هموطنان عزیز برخوردار باشد.

مدل کسب و کار بانک ها، یکی از مهم ترین عناصر تعیین کننده گستره خدمات و عملیات بانکداری به شمار می روند، با تغییر شرایط بازار،نیازها، انتظارات و رفتار مشتریان مدل های بانکداری نیز دستخوش تغییرات می شوند. از جمله مهم ترین عوامل کلیدی تغییر در صنعت بانکداری می توان به رشد و رسوخ اقتصاد خلاق و دارایی های دیجیتال اشاره کرد. ایجاد و ارائه محصولات و خدمات دیجیتال در اکوسیستم های اقتصادی که بر پایه خلاقیت شکل می گیرد، فرصت های عظیمی را برای خلق ثروت و دارایی های دیجیتالی به وجود می آورد. چگونگی نقش آفرینی بانک ها در این اکوسیستم برای خلق ارزش و مدیریت دارایی ها از عواملی است که گستره خدمات و عملیات بانکی را در آینده تحت تاثیر خود قرار خواهد داد.

مدل های کسب و کار پلتفرمی دومین عامل کلیدی در تغییرات صنعت بانکداری به شمار می آیند، پلتفرم‌ها در حال تامین و مدیریت عمده نیازهای مصرف‌کنندگان می باشند،در این میان بانک‌ها عمدتاً نقشی کلیدی در این مدل های کسب و کار ندارند. با این حال، فرصت های قابل توجهی برای بانک ها در مدل های کسب و کار پلتفرمی از سرمایه گذاری در طرح ریزی و استقرار پلتفرم های کسب و کاری تا ارائه خدمات و محصولات درچارچوب همکاری های مشترک با این پلنفرم ها وجود دارد. توجه به این نیروی تغییر در بانک ها می‌تواند منجر به مدیریت بهینه یک اکوسیستم شود و زمینه ارائه خدمات مجاور توسط بانک های تجاری و سرمایه گذاری را در چارچوب پلتفرم ها فراهم نماید. برای مثال در حالیکه یک مشتری در جستجوی خرید یک آپارتمان در یک پلتفرم فروش املاک است،بسته های اعتباری متناسب با ظرفیت و توان مالی این مشتری برای استفاده از تسهیلات برای خرید خانه مورد نظر توسط بانک همکار پلتفرم به عنوان خدمات مجاور پیشنهاد می شود.

رسوخ و کاربست هوش مصنوعی از دیگر عوامل تغییر در صنعت بانکداری به شمار می آید، با فراگیری کاربرد هوش مصنوعی، بانک ها باید از این نیروی تغییر در فرآیندهای داخلی برای چابک سازی سازمان و تشکیلات اجرایی خود،اصلاح و بهبود فرآیندها استفاده کنند. علاوه بر این استفاده از هوش مصنوعی برای طرح ریزی محصولات و خدمات بانکی می تواند گستره این خدمات را تحت تاثیر خود قرار دهد.

در همه بخش های کسب و کار و از جمله در بانک ها تغییر انتظارات و نیازهای مشتریان از جمله عوامل سرعت بخشیدن تغییرات به شمار می آید،ارائه خدمات بانکی توسط نئو بانک ها و شرکت های فین تک زمینه ساز تغییر انتظارات مشتریان از بانک ها شده است، از سوی دیگر نیازهای مشتریان از بانک ها نیز با تغییر شرایط زندگی و… دچار تحولاتی می شود، بانک ها باید با درک دقیق و درست این تغییرات خدمات و عملیات بانکی متناسب و پاسخگوی این تغییرات را طرح ریزی کنند.برای پاسخ به نیازها و انتظارات مشتریان بانک ها ناگزیر از شخصی سازی خدمات بانکی متناسب با انتظارات مشتریانشان هستند.

متناسب با تغییرات اقتصادی هر جامعه ای بانک ها باید با ارائه راه حل های مالی، خود را با تغییرات محیط عمل خود همراه نمایند. ارائه خدمات و پشتیبانی عملیات بانکی در صنعت بانکداری به‌عنوان یک خدمت، بانک‌ها را قادر می‌سازد تامحصولات، خدمات و زیرساخت‌های خود را به روی شرکت‌های مالی و غیر مالی باز کنند و منابع درآمدی جدیدی را از طریق رویکردی جامع به راه‌حل‌های مالی متناسب با زندگی نسل های جدید ایجاد کنند. بانک ها برای حفظ جایگاه خود در رقابت با استارتاپ ها و فین تک ها باید تغییرات استراتژیک و اساسی در «مدل کسب و کار» خود ایجاد کنند،آنها باید خود را برای اجرای سناریوهای تحول آفرین آماده کنند و از طریق اجرای این سناریوها دگرگونی و تغییر را در محیط عمل خود تسریع کنند. از جمله این سناریوهای تحول آفرین بانک ها در ایران خروج از بنگاه داری و واگذاری مالکیت بنگاههای وابسته است، با اجرای این سناریو بانک ها با واگذاری اموال و املاک مازاد خود چابکتر می شوند و ویژگی های بانک به عنوان یک مکانیزم زنده و پویا در اقتصاد ایران را کسب می نمایند.

خروج از بنگاه داری و تلاش برای بنگاه سازی فصل مشترک رهنمودهای مقام معظم رهبری، سیاست های کلی نظام،راهبردهای دولت چهاردهم و برنامه عملیاتی وزارت امور اقتصادی و دارایی درباره شبکه بانکی کشور به شمار می آید. علاوه بر این تکالیف پیش بینی شده برای شبکه بانکی کشور در قانون برنامه هفتم برای بهبود نسبت کفایت سرمایه بر خروج از بنگاه داری، واگذاری اموال و املاک مازاد و مولد سازی دارایی ها تاکید دارد و بانک ها باید برای دست یابی به این مهم برنامه عملیاتی خود را تهیه و پیاده سازی نمایند.

بانک ملی ایران در کنارشبکه بانکی کشور به منظور دستیابی به چابکی و تقویت ویژگی های خود به عنوان یک بانک با مکانیزم زنده، مصمم به ادامه مسیر خروج از بنگاه داری و حمایت از بنگاه سازی توسط مردم و بخش خصوصی برای رونق اقتصاد ایران است. نقش آفرینی بانک ها در تامین مالی رونق و رشد اقتصاد ایران از یک سو نیازمند سرعت عمل بانک ها و از دیگر سو به دقت نظر و حمایت سیاستگذاران از اقدامات تحول آفرین برای موفقیت بیش از پیش بانک ها به عنوان یک مکانیزم زنده در خدمت اقتصاد ایران است.  

روتیتر: عضو هیات رئیسه مجلس شورای اسلامی:

مجتبی یوسفی گفت: ما در مجلس شورای اسلامی بعد از تصویب سه قانون بانکداری، برنامه هفتم و همچنین تامین مالی بنگاه‌های اقتصادی و زیرساخت‌ها این آمادگی را داریم که بتوانیم شرایطی را ایجاد کنیم که بانک‌ها به جای تصدی‌گری به تسهیل‌گری بپردازند.


به گزارش اقتصادرسا به نقل از روابط عمومی بانک ملی ایران، مجتبی یوسفی، عضو هیات رئیسه مجلس شورای اسلامی در همایش «تامین مالی تولید؛ از بنگاه داری به بنگاه سازی» که به میزبانی بانک ملی ایران برگزار شد، با بیان اینکه که امسال اولین سال اجرای قانون هفتم توسعه است و دولت باید بیش از ۳۰ آیین نامه آماده کند، گفت: ماده ۱۱، ۱۲، ۱۳ و ۱۴ به سرمایه گذاری در صنعت نفت و گاز مرتبط است؛ ایران کشوری است که مجموع ذخایر نفت و گاز آن در دنیا اولین و در ذخایر گازی دومین است و برای چنین کشوری زیبنده نیست که در برخی فصول سال ناترازی در تولید برق و در فصولی دیگر ناترازی در گاز داشته باشد. این نشان می‌دهد که ما نتوانستیم از ظرفیت سرمایه‌گذاری استفاده کنیم.

یوسفی ادامه داد: ما در برنامه هفتم پیش بینی کردیم که بانک‎ها، شرکت‌های سرمایه گذاری، بازار سرمایه جمعی، سرمایه گذاری‌های لازم را با بهره‌گیری از روش‌های نوین انجام داده و زمانی که به بهره‌وری رسید از بازار خارج شوند.

وی خروج بانک ملی ایران از بنگاه داری پالایشگاه شازند را اقدام خوب و شایسته‌ای یاد کرد و تصریح کرد:  این مهم است که یک بانک تعارض منافع را از خودش شروع کرد.

عضو هیات رئیسه مجلس شورای اسلامی اقدامات مهم انجام شده در تامین مالی را پیرو قوانین خوب تصویب شده در مجلس دانست و خاطر نشان کرد: سال ۱۴۰۰ ما با تامین و پرداخت حقوق دولتی و بودجه های کشور به ذینفع نهایی و اعتباری که در برنامه و بودجه ۱۴۰۳ آمده است این مسئله را حل کردیم و  لازم نیست بسیاری از این تامین‌های مالی به صورت نقدی انجام شود بلکه به صورت جابه جایی اعتبار نیز امکان پذیر است.

یوسفی تاکید کرد: ما در مجلس شورای اسلامی بعد از تصویب سه قانون بانکداری، برنامه هفتم و همچنین تامین مالی بنگاه‌های اقتصادی و زیرساخت‌ها، این آمادگی را داریم که بتوانیم شرایطی را ایجاد کنیم که بانک‌ها  به جای تصدی‌گری به تسهیل‌گری بپردازند.

وی با بیان اینکه شرایط اقتصادی کشور ایجاب می‌کند که از ظرفیت تامین مالی در بخش‌هایی از معادن، انرژی و زیرساخت‌های توسعه حمل و نقل که بر زمین مانده استفاده کنیم؛افزود: انشالله بتوانیم با تلاش و عزمی که داریم به دست پر شدن ایران مقتدر اسلامی در عرصه‌های ملی و بین المللی کمک کنیم و پروژه‌هایی را آغاز نمائیم که سرمایه‌گذارهای خارجی برای مشارکت در پروژه های کشور ترغیب شوند و موجبات رشد اقتصادی در کشور فراهم شود.

روتیتر: در آستانه سیزدهمین سال فعالیت؛

شرکت شبکه الکترونیکی پرداخت کارت شاپرک در زمره شرکت‌های دانش‌بنیان کشور قرار گرفت.


به گزارش اقتصادرسا به نقل از روابط عمومی شاپرک، معاونت توسعه شرکت‌های دانش بنیان معاونت علمی و فناوری ریاست جمهوری پس از بررسی‌های لازم، محصول تابش (هاب فناوران مالی) شاپرک را یک محصول علمی‌ و نوآور در حوزه فناوری اطلاعات و ارتباطات و نرم‌افزارهای رایانه‌ای اعلام و شاپرک را در زمره شرکت‌های دانش‌بنیان قرار داد.

مدیرعامل شرکت شاپرک در این زمینه اظهار کرد: شاپرک طی سیزده سال فعالیت خود، همواره یک شرکت نوآور و فناور بوده که بر لبه تکنولوژی حرکت کرده و با ارائه خدمات و محصولات مختلف مد نظر بانک مرکزی، توسعه روزآمد شبکه پرداخت را در اولویت قرار داده است.

سید امیرحسین شبیری تابش را سامانه‌ای کاملا بومی دانست و گفت: این سامانه امکان مدیریت انواع خدمات مبتنی بر چک صیادی (ثبت، انتقال، استعلام، تایید، استعلام ذی‌نفعان) را در بستری امن، از طریق برنامک‌های موبایلی بانک‌ها و فناوران مالی مورد تایید بانک مرکزی فراهم آورده است.

وی از جمله مهمترین سرویس‌های ارائه شده از سوی این محصول را مواردی مانند عملیات انتقال وجه کارت به کارت، استعلام تراکنش، سرویس چک، پرداخت قبوض و سرویس‌های ارزش افزوده مبتنی بر احراز هویت قوی و تطابق کارت و کد ملی اعلام کرد.

مدیرعامل شرکت شاپرک با بیان اینکه سامانه در سه سال گذشته توسعه قابل توجهی داشته است، تصریح کرد: تابش با ارائه سرویس‌های مختلف به شرکت‌ها و دارندگان کارت علاوه بر ۲۹ بانک و موسسه اعتباری و نیز  29 شرکت پرداخت‌‍ ساز، پذیرای بیش از ۳۲ میلیون کاربر و ثبت بیش از ۱۳۰ میلیون کارت برای انتقال وجه است که آن را به یکی از فراگیرترین سامانه‌های بانکی و پرداخت کشور مبدل کرده است.

شبیری دانش‌بنیان شدن شرکت شاپرک را مرهون تلاش‌های مدیران و کارشناسان این مجموعه دانست و خاطرنشان کرد: نه تنها سامانه تابش بلکه بسیاری دیگر از خدماتی که در شرکت در حال ارائه سرویس هستند، پایه دانشی داشته و نیاز است اقدامات توسعه‌ای برای آنها نیز به انجام برسد.

با حکم رئیس سازمان بورس و اوراق بهادار، سیدبیوک موسوی به سمت دستیار امور اجتماعی و سهام عدالت رئیس سازمان منصوب شد.


به گزارش اقتصادرسا به نقل از روابط‌عمومی سازمان بورس و اوراق بهادار، در کارنامه کاری موسوی، فرمانداری شهرستان‌های ساوجبلاغ، دماوند، اسلامشهر و شهریار، معاونت سیاسی- امنیتی استانداری زنجان و معاونت سرمایه‌های انسانی بانک صادرات ایران دیده می‌شود.

روتیتر: تمهیدات جدید بانک مرکزی برای حمایت از صنعت فولاد:

بانک مرکزی امکان استفاده از ارز حاصل از صادرات زنجیره فولاد و فلزات رنگین اساسی جهت واردات اقلام مورد نیاز مصارف ارزی چهار حوزه "ماده اولیه، طرح‌های توسعه‌ای و تکمیل پروژه‌های تولید انرژی، نیاز کالاهای التهابی صنایع فلزی" تا سقف 100 درصد را فراهم کرد.


به گزارش اقتصادرسا به نقل از روابط عمومی بانک مرکزی؛ در راستای مساعدت با صادرکنندگان و بازگشت موثرتر و تسریع و افزایش بازگشت ارز حاصل از صادرات، حسب بند (1) مصوبات بیست و سومین جلسه کارگروه بازگشت ارز حاصل از صادرات، امکان استفاده از ارز حاصل از صادرات زنجیره فولاد و فلزات رنگین اساسی جهت واردات اقلام مورد نیاز مصارف ارزی چهار حوزه "ماده اولیه، طرح‌های توسعه‌ای و تکمیل پروژه‌های تولید انرژی، نیاز کالاهای التهابی صنایع فلزی" بر اساس تبصره (1) بند (1) ماده (8) آئین‌نامه اجرایی بازگشت ارز حاصل از صادرات تا سقف 100 درصد ارز حاصل از صادرات برای شناسه‌های ملی‌اعلامی و مورد تايید وزارت صنعت، معدن و تجارت از سوی این بانک فراهم گردید. و این دسته از اشخاص حقیقی و حقوقی اعلامی مزبور می توانند از محل ۱۰۰ درصد ارز حاصل از صادرات خود و غیر نسبت به واردات ۲۰۵۳ ردیف کد تعرفه به کشور اقدام کنند.

گفتنی است کدتعرفه‌های کالاهای منتخب(به شرح پیوست) در موضوع ماده اولیه، قطعات، تجهیزات و ماشین‌آلات خط تولید و ماشین‌آلات و تجهیزات حوزه تولید انرژی برای خود، توسط وزارت صمت به بانک مرکزی ابلاغ گردیده و کنترل ثبت سفارش بر اساس برنامه توسعه مد نظر وزارت خانه مزبور در زنجیره ارزش صورت می‌پذیرد.

همچنین کالاهای التهابی منتخب وزارت صنعت،معدن و تجارت در صورت واردات از محل این منابع می‌بایست تحت نظارت و با صلاحدید وزارتخانه فوق در بورس کالا به فروش برسند.

روتیتر: حسینی، رئیس کمیسیون اقتصادی مجلس :

شمس الدین حسینی رئیس کمیسیون اقتصادی مجلس شورای اسلامی در همایش «تامین مالی تولید از بنگاه داری به بنگاه سازی» که به میزبانی بانک ملی ایران برگزار شد، سه مولفه‌ حمایت، قیمت گذاری و نظارت را انگاره‌های نادرست اقتصاد ایران بر شمرد و گفت: در اقتصاد ایران با ارز ترجیحی و حمایت‌های اجتماعی غیر هدفمند از تولیدی‌ها حمایت و بعد قیمت گذاری‌هایی می‌کنیم که تنها از آنها یک اسم باقی می‌ماند و به سمت نظارتی حرکت می‌کنیم که نظارت معمول نبوده و دخالت است؛ این رویه‌های نادرست باید اصلاح شوند.


به گزارش اقتصادرسا به نقل از روابط عمومی بانک ملی ایران، حسینی با اشاره به اینکه در برخی قوانین از مشارکت بانک‌ها در سرمایه‌گذاری جلوگیری شده است، ادامه داد: این قوانین با هدف حذف بنگاه‌داری بانک‌ها تصویب شد و همین امر باعث شد تا بسیاری از بانک‌ها را از سقوط نجات دهد ؛ در مجلس شورای اسلامی نیز روی ناترازی بانک‌ها متمرکز شدیم که امیدواریم به درستی انجام شود.

وی با بیان اینکه اصلاح نظام بانکی از بانک مرکزی باید آغاز شود، اذعان کرد: این اصلاح در بنگاه‌های تجاری و نظام بانکداری نیز لازم است و بانک مرکزی در نظام بانکی باید اقتدار بیشتری پیدا کند.

رئیس کمیسیون اقتصادی مجلس به دو هدف گذاری در راستای اصلاح نظام بانکی در قانون هفتم توسعه اشاره کرد و افزود: تسویه و پرداخت بدهی دولت به بانک مرکزی و افزایش سرمایه بانک‌ها دو هدف اصلی ما برای اصلاح هستند؛ اما متاسفانه در لایحه، هیچ پشتوانه‌ای برای افزایش سرمایه بانک‌ها دیده نشده است که البته در کمیسیون اقتصادی مجلس این مهم اصلاح و تصویب شد و امیدواریم در صحن نیز تصویب شود.

حسینی به تخصیص ۵۰ درصد سود بانک مرکزی به افزایش سرمایه بانک‌های دولتی در لایحه بودجه اشاره کرد و گفت: به دنبال این هستیم که این تخصیص ۵۰ درصدی سود به قانون دائمی تبدیل شود که البته در کمیسیون اقتصاد و کمیسیون تلفیق این را تصویب کردیم.

وی ادامه داد: تجربه نشان داده است که اگر در لایحه با دولت تفاهم کنیم هم در فرآیند تصویب و هم در عرصه اجرا به سلامتی عبور پیدا می‌کنیم. اکنون ما در لایحه بودجه دولت به دنبال این هستیم که افزایش سرمایه بانک‌ها رقم خورده و نوع و جنس افزایش سرمایه به گونه ای باشد که به نقدینگی بانک‌ها نیز کمک کند. آنگاه است که می‌توانیم انتظار داشته باشیم که بانک‌ها هم از رشد اقتصادی و سرمایه گذاری به مفهوم عام حمایت کنند.


بر اساس آخرین ارزیابی صورت گرفته، موبایلت بانک سامان توانسته با کسب بیشترین امتیاز کاربران، در صدر لیست بهترین اپلیکیشن‌های بانکی قرار بگیرد.


به گزارش اقتصادرسا به نقل از سامان رسانه، سایت ایران فین‌تک در گزارشی عنوان کرده که بر اساس تحلیل کامنت‌های کاربران در پلتفرم کافه بازار درباره ۲۰ اپلیکیشن برتر ایرانی در حوزه مالی، موبایلت بانک سامان با کسب امتیاز ۴٫۹ توانسته در صدر لیست برترین اپلیکیشن‌های بانکی قرار بگیرد.
بنابر آنچه که تهیه‌کننده این گزارش تصریح کرده، حدود ۳۵۰ کامنت اخیر برای هر اپلیکیشن تا انتهای مرداد ماه ۱۴۰۳ تحلیل و تلاش شده تا در کنار تحلیل نظرات، میانگین امتیاز این اپلیکیشن‌ها طی سال‌های مختلف در این پیمایش اعمال شده است.

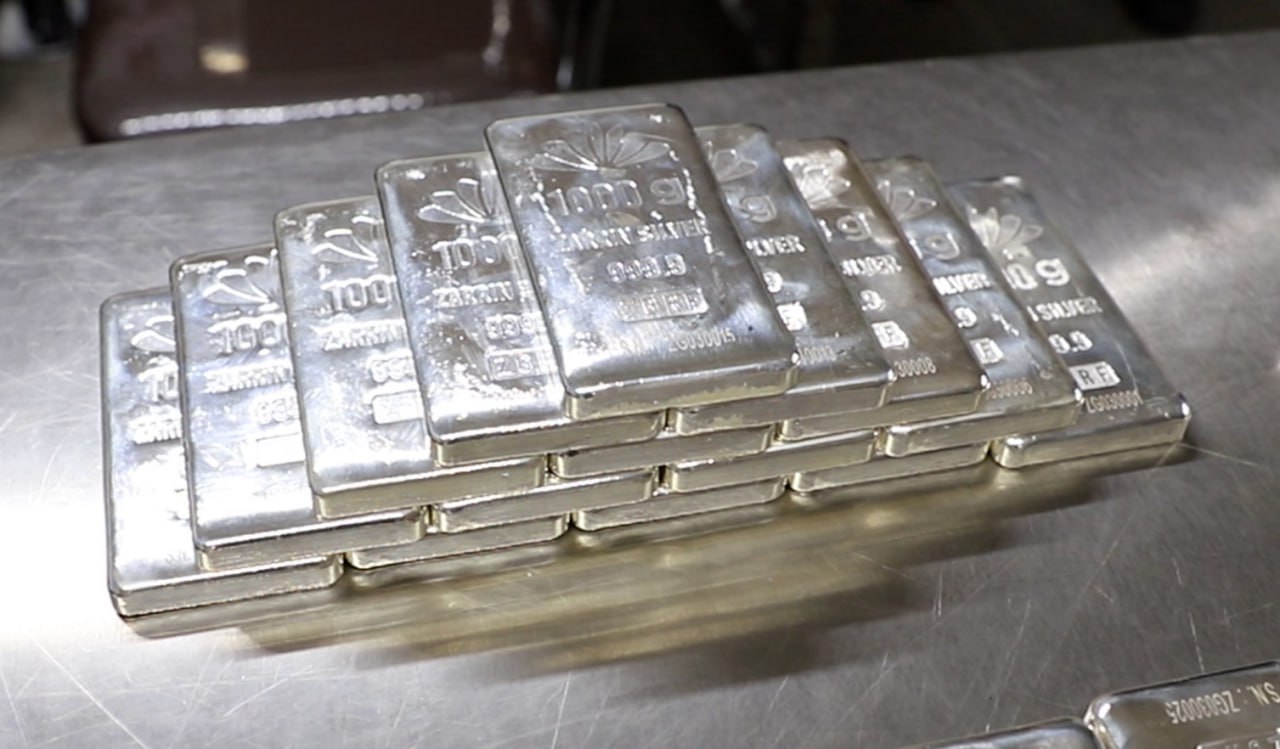
پیرو انتشار اطلاعیه گشایش خزانه شمش نقره بورس کالای ایران، اکنون خزانه فلزات گرانبهای این بورس علاوه بر شمش و سکه‌ی طلا، پذیرش شمش‌های نقره را براساس ضوابط اعلامی در اطلاعیه آغاز کرده است.


به گزارش اقتصادرسا، به این ترتیب در ابتدای هفته پایانی آبان ماه، نخستین محموله شمش‌های نقره در خزانه بورس کالای ایران پذیرش شد. شمش‌های مزبور که وزن تمامی آن ها یک کیلوگرم است، با رعایت استانداردهای مربوط در عیار ۹۹۹.۹ بوده و نام و نشان تجاری تولیدکننده و شناسه شمش بر روی آن حک شده است. کلیه شمش‌های ورودی به خزانه با استفاده از دستگاه XRF مورد ارزیابی قرار می‌گیرند.
برنامه‌ریزی و مذاکره برای پذیرش شمش نقره از سایر متقاضیان سپرده‌گذاری و تولیدکنندگان شمش نقره نیز در حال انجام است و با سپرده‌گذاری میزان مطلوبی شمش نقره در خزانه، نماد معاملاتی مربوط گشایش یافته و آماده معامله خواهد بود.
گفتنی است هر گواهی سپرده کالایی معادل یک گرم از شمش نقره یک کیلوگرمی با عیار ۹۹۹.۹ است بنابراین هر شمش نقره معادل هزار گواهی سپرده کالایی است. تمامی آحاد جامعه می‌توانند با اخذ کد بازار مالی بورس کالای ایران، بدون هیچ‌گونه محدودیتی در این بازار مشارکت نمایند.
با تصویب قانون تامین مالی تولید و زیرساخت‌ها در اریبهشت ماه سال ۱۴۰۳و رفع ابهام موضوع مالیات ارزش افزوده برای کالاهای مشمول مالیات مزبور طی بند (ب) ماده (۲۱) قانون مزبور، شمش نقره نخستین دارایی پایه مشمول مالیات ارزش افزوده است که اوراق بهادارسازی آن در حال انجام بوده و معاملات گواهی سپرده کالایی مبتنی بر آن به زودی در بورس کالای ایران راه‌اندازی می‌شود.
به این ترتیب معاملات گواهی سپرده کالایی شمش نقره از شمول مالیات ارزش افزوده معاف است و صرفاً خریدارانی که قصد تحویل شمش نقره از انبارهای پذیرش شده بورس را داشته باشند، مکلف به پرداخت مالیات بر ارزش افزوده بر اساس قیمت اعلامیه خرید خود به سازمان امور مالیاتی هستند.
جزییات کلیه فرآیندهای مربوط در پایگاه اطلاع‌رسانی شرکت بورس کالای ایران از طریق اطلاعیه‌های بازار به عموم اطلاع‌رسانی خواهد شد.

منبع: کالاخبر

تبلیغات

کد اعلام وصول پایگاه خبری اقتصاد رسا

 کلیه حقوق اقتصادرسا محفوظ می باشد

پیاده سازی و طراحی توسط گروه نرم افزاری دیما

Back to Top